アコムの返済ができない|任意整理で完済した体験談と今の相談先

アコムで10万円を借りたのが始まりでした。2年後に限度額が30万円に増え、気持ちが緩んで限度額いっぱいまで借りたところから、返済が回らなくなります。利息だけを払う月が続き、返済のためにまた借りる状態に。最終的に弁護士に任意整理を依頼し、アコムと返済条件を決め直して完済した会社員の体験談です。
この記事では、本人の言葉で経緯をたどったあと、アコムの返済ができなくなったときに今どんな選択肢があるのか、相談先はどこかを整理します。体験談は貸金業法が改正される前の時期のものなので、最初に当時と今の違いを確認しておきます。
目次[非表示]
この体験談を読む前に:当時と今の違い
体験談の男性が借りていたのは、消費者金融の金利が今より高かった時代です。借金が膨らんだ仕組みは今も同じですが、金利と取り立てのルールは変わっています。
| 項目 | 体験談の当時(2000年代) | 現在 |
|---|---|---|
| アコムの上限金利 | 年27%台(2007年6月に年18%へ引下げ) | 年18%以下 |
| 借入限度額の決まり方 | 業者の審査次第 | 総量規制により、原則として年収の3分の1まで(2010年6月完全施行) |
| 過払い金 | 上限超過分が過払い金として戻る可能性 | 2010年6月以降の新規借入れでは発生しない |
| 任意整理の仕組み | 将来利息のカット、3~5年の分割 | 基本的に同じ |
この表のとおり、「利息だけ払っていると元本が減らない」「限度額の増額で借り過ぎる」という体験談の教訓は今もそのまま当てはまります。一方で、過払い金が出る可能性があるのは2010年6月より前に借りていた人に限られます。
借金のきっかけは営業成績の落ち込みでした
ここからは本人の言葉です。
不況で大口の取引先が倒産
当時、私はある物販会社の営業マンとして働いていました。入社からしばらくは社内でも上位の営業成績を維持していたのですが、不況の煽りで大口の取引先が倒産し、成績が大きく落ち込んでしまいました。周囲の評価が下がることを恐れた私は、不足分を埋めようと自腹営業にのめり込んでいったのです。
無人契約機で最初の10万円
最初のうちは蓄えとボーナスで賄っていましたが、すぐに底をつきました。勤め先の駅前で見かけるアコムの無人コーナーが気になるようになり、ついに足を踏み入れることになります。店頭で申し込むのは恥ずかしくてできないと思っていましたが、無人なら誰にも見られません。その心理的な軽さに負けて、10万円を借りました。
2年後、限度額が30万円に増額
営業成績を上げて報奨金で返せばいいと安易に考えていた私は、当座は利息分だけの返済にしていました。借入れからちょうど2年を超えるころ、アコムから1通のメールが届きます。
増額の案内を「信用の証」と勘違い
メールは、借入限度額を30万円に増額できるというお知らせでした。借金をしている身なのに、私は「きちんと返しているから信用度が上がったのだ」と勘違いしてしまいました。
限度額いっぱいまで借りて買い物
借りられる金額が増えただけなのに、所持金が増えたかのように錯覚した私は、30万円の枠を使って、ずっと欲しかったパソコンとプリンターを買ってしまいました。
30万円の返済が想像以上に重かった
10万円のときはきちんと返せていたし、ギャンブルもしない。やりくりすれば何とかなると楽観していました。しかし借入れが3倍になれば、返済額も当然増えます。
利息の返済すら苦しくなる
いつの間にか、元金どころか利息の返済すら苦しくなっていきました。そういうときに限って思わぬ出費が重なり、気づけば返済のためにまた借りる、という負のスパイラルにはまっていったのです。もともとお金の管理が下手だったから借りることになったのに、借金はあくまで借金だという当たり前のことに、この時点では気づけませんでした。
限度額いっぱい借りても足りない
限度額が増えたことで返済への考えが甘くなり、ついに限度額いっぱいまで借りても返済できない状態に陥りました。借金を返すために働く毎日。返済のことばかりが頭を占め、仕事にも集中できず、一生借金に追い回されるのではないかという不安が常につきまとうようになりました。
弁護士に任意整理を依頼
誰にも相談できず、生きた心地のしない日々を送っていましたが、自分の力ではどうにもならないと判断し、初めて弁護士に相談することを決めました。
無料相談を予約して事務所へ
インターネットで借金問題に詳しい弁護士を探し、無料相談を受けられる事務所を見つけてすぐに電話で予約。厳しいことを言われるのではないかと不安でしたが、実際に会った弁護士はとても丁寧に話を聞いてくれ、用意した書類も細かく確認してくれました。信頼できると感じ、その場で依頼を決めました。
取り立てが止まり、返済条件を交渉
弁護士からは、任意整理でアコムと返済条件を交渉し直すと説明を受けました。依頼後、アコムからの連絡はぴたりと止まったのです。弁護士は最初の借入れから現在までの取引履歴をアコムに請求し、それをもとに返済期間と毎月の返済額をアコムと交渉してくれました。増え続けていた借金額が固定され、無理のない返済計画をアコムも了承してくれたときは、心から安心しました。
計画どおりに完済
借金額と毎月の返済額が確定してからの返済は、楽でした。雪だるま式に増えていた泥沼から抜け出し、未来に希望が持てるように。こうして私は、計画どおりに完済することができました。あのとき弁護士に相談していなかったらと思うと、今でもぞっとします。
こちらも読まれています任意整理の返済計画の立て方|返済額の決め方・積立・送金代行 任意整理では将来利息や延滞利息のカットにより借金総額を減らせます。免責を受ける自己破産と大きく違うのは、「返済は続く」と...この記事を読む
この体験談から分かること
本人の言葉はここまでです。この体験談には、アコムに限らず消費者金融を利用するすべての人に当てはまる教訓が3つあります。
限度額の増額は「借りられる額」が増えただけ
消費者金融は、一定期間の返済実績がある顧客に限度額の増額を案内します。これは業者側の与信判断であって、本人の経済状況が良くなった証明ではありません。増額の案内が届いたときこそ、「今の借金を返し終えていないのに、さらに借りてよいのか」と立ち止まる場面です。
利息だけの返済は元本を減らさない
アコムの金利は現在でも年18%前後です。30万円を借りて毎月利息分だけ払っていると、年間5万円以上を払いながら元本は1円も減りません。「最低返済額を払っていれば大丈夫」と考えていると、この体験談と同じ道をたどります。
返せなくなったら早く専門家に相談する
本人が弁護士に相談したのは、限度額いっぱいまで借りて返済できなくなったあとでした。もっと早く、利息だけの返済が始まった時点で相談していれば、任意整理をせずに済んだかもしれません。借金の相談は、滞納してからではなく「返済が苦しい」と感じた時点が適切なタイミングです。
アコムの返済ができなくなったときの選択肢
今、アコムの返済に困っている人が取れる手は、状況によって3段階あります。
まだ滞納していないなら、アコムに連絡する
返済日に間に合わないことが分かった時点で、アコムに連絡してください。会員向けの窓口で、返済日の変更や、その月だけ利息分のみの支払いにするといった相談に応じてもらえることがあります。黙って滞納すると遅延損害金が付き、督促が始まります。ただし、これは一時しのぎでしかなく、毎月同じ相談をするようになったら次の段階です。
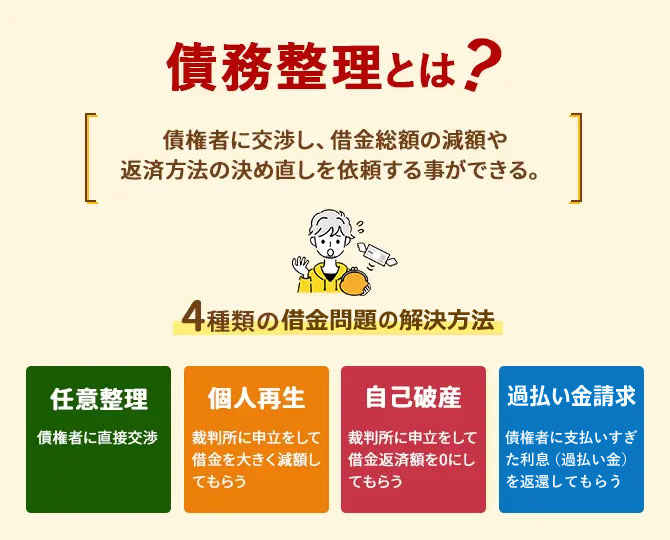
利息を払うだけで元本が減らないなら、任意整理
この体験談の男性が選んだのがこの方法でした。弁護士や司法書士に依頼すると、受任通知でアコムからの請求が止まり、将来の利息をカットして元本を3~5年で分割返済する和解を目指します。アコムは任意整理の対応に慣れた業者で、将来利息のカットには応じることが多いとされていますが、分割回数などの条件は取引状況や時期によって異なるでしょう。アコムの任意整理の進め方と、和解の傾向は次の記事で詳しく解説しています。
こちらも読まれていますアコムの借金を任意整理するには?体験談と今の解決策 消費者金融のアコムは、人気タレントのテレビCMでもおなじみの業界最大手企業です。そんなアコムで借金をして返済に行き詰まっ...この記事を読む
利息を止めても返しきれないなら、個人再生・自己破産
アコム以外にも借入れがあり、全社の利息を止めても3~5年で返しきれない金額なら、任意整理では解決しません。元本を大幅に減らす個人再生か、支払義務の免除を受ける自己破産を検討する段階です。アコムを含む多重債務を個人再生で解決した体験談は、次の記事で紹介しています。
こちらも読まれています【体験談】アコムなど6社300万円の多重債務を個人再生で解決 アコムをはじめとする高利消費者金融からの多重の借り入れで、借金を借金で返済するという負のスパイラルに陥る人は後を絶ちませ...この記事を読む
相談先と相談のタイミング
アコムの返済に困ったときの相談先は、債務整理を扱う弁護士・司法書士事務所です。多くの事務所が初回相談を無料にしており、借入先の一覧と毎月の収支を伝えれば、任意整理で解決できるか、別の手続きが必要かの見立てを聞けます。費用が心配なら、法テラスの立替制度を使える場合もあります。
この体験談の男性が言うとおり、「借金返済で頭がいっぱいの自分が、冷静に取引履歴を分析してアコムと有利な条件で交渉する」のは現実的ではありません。返済が苦しいと感じた時点で、一人で抱え込まずに相談してください。相談窓口の選び方は次の記事を参考にしてください。
こちらも読まれています借金の無料相談はどこがいい?債務整理の相談窓口10選と失敗しない選び方 今回の記事では、債務整理を無料で相談できる相談窓口10選を紹介します。これら10の相談窓口では、借金問題の解決・債務整理...この記事を読む
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい