裁判所を通さない債務整理は任意整理だけ|他の手続きとの違い
「債務整理をしたいけれど、裁判所に行くのは避けたい」。そう考える人は多いはずです。債務整理には4つの手続きがありますが、裁判所を一切通さずにできるのは任意整理だけです。ほかの3つ(特定調停・個人再生・自己破産)は、いずれも裁判所への申立てが必要になります。
この記事では、債務整理の4つの手続きを「裁判所が関わるかどうか」で整理したうえで、裁判所を通さない任意整理の特徴、裁判所を使わないことで得られるメリットと失うもの、そして任意整理でも裁判所と無縁ではいられないケースを解説します。
目次[非表示]
債務整理で裁判所が関わる手続きと関わらない手続き
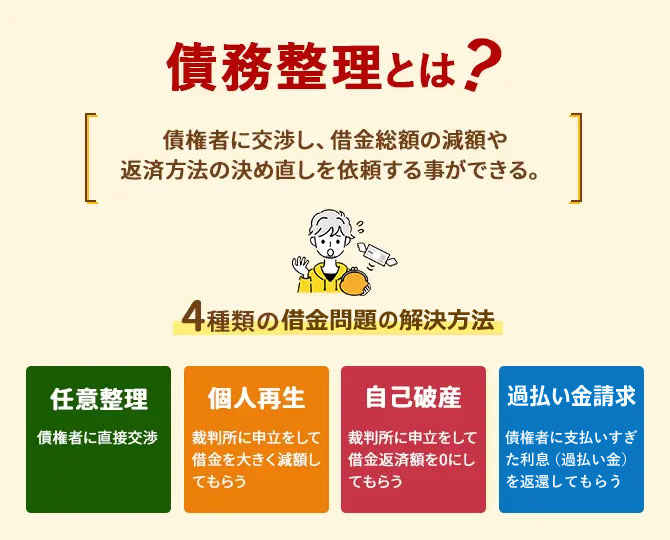
債務整理とは、借金を減額・免除したり返済条件を変えたりして、生活を立て直すための手続きの総称です。4つの手続きそれぞれの詳しい仕組みと選び方は次の記事にまとめているので、ここでは「裁判所の関わり方」に絞って並べます。表では、裁判所が何をするのかに注目してください。
こちらも読まれています債務整理とは?4つの方法の違い・選び方とデメリット・仕組みについて詳しく解説 債務整理で借金問題を解決する方法には、任意整理、個人再生、自己破産、過払い金請求の4種類があります。これら4つの借金解決...この記事を読む
| 手続き | 裁判所の関わり | 裁判所が決めること | 借金の減り方 |
|---|---|---|---|
| 任意整理 | なし | なし(債権者との合意で決まる) | 将来利息のカットが中心 |
| 特定調停 | 簡易裁判所に申立て | 調停委員が話し合いを仲介し、合意を調停調書にする | 任意整理とほぼ同じ |
| 個人再生 | 地方裁判所に申立て | 再生計画を認可し、債権者の権利を変更する | 元本を5分の1~10分の1程度に圧縮 |
| 自己破産 | 地方裁判所に申立て | 破産手続開始と免責を決定する | 原則全額免除 |
この表から分かるのは、裁判所が関わる手続きほど減額の効果が大きい、ということです。裁判所の決定には法律上の強制力があるため、債権者が反対していても借金を減らせます。一方で任意整理は、債権者が合意しなければ成立しません。減額幅が小さい代わりに、手続きの自由度が高いのが特徴です。
裁判所を通さない任意整理とは
任意整理は、借主の代理人(弁護士・司法書士)が債権者と直接交渉し、返済条件を決め直す手続きです。「任意」という言葉のとおり、法律で手順が決まっているわけではなく、当事者同士の話し合いと合意だけで進みます。
交渉の中身は、利息制限法の上限金利で借金を計算し直し、確定した残高を将来の利息なしで3年から5年かけて分割返済する、というのが基本の形です。合意ができたら和解契約書を交わし、その内容どおりに返済していきます。
任意整理が向いている人
任意整理は、借金をゼロにする手続きではありません。利息が止まった元本を数年かけて返しきる必要があるため、次の条件に当てはまる人に向いています。
- 毎月一定の収入があり、生活費を除いて返済に回せるお金がある
- 利息がなくなれば3~5年で返しきれる程度の借金額である
- 住宅ローンや車のローンなど、整理の対象から外したい借金がある
- 保証人が付いている借金があり、保証人に迷惑をかけたくない
反対に、利息を止めても3~5年で元本を返しきれないなら、任意整理では解決しません。その場合は裁判所を通す個人再生や自己破産を検討する段階です。任意整理でどのくらい減るかの目安は、次の記事で確認できます。
こちらも読まれています任意整理すると借金はいくら減額できる?計算方法やシミュレーションも掲載 任意整理をすると、借金を減額できることが知られています。ただ「どのくらい減額できるのか?」具体的にはわからない方が多いで...この記事を読む
税金や社会保険料は任意整理の対象外
任意整理に限らず、債務整理で減額・免除できるのは貸金業者やカード会社などからの借金です。所得税・住民税・固定資産税などの税金や、国民健康保険料・年金保険料は、どの手続きでも減免されません。滞納があるなら、債務整理とは別に、役所の窓口で分割納付の相談をする必要があります。
裁判所を通さないことのメリット
任意整理が選ばれる理由の多くは、裁判所を使わないからこそ生まれる利点にあります。
整理する借金を選べる
裁判所を通す手続きでは「債権者平等の原則」が働き、すべての借金を対象にしなければなりません。任意整理にはこの縛りがないため、住宅ローンや自動車ローンを対象から外して家や車を残したり、保証人付きの借金だけ従来どおり返し続けたりできます。
官報に載らず、人に知られにくい
個人再生と自己破産は、手続きの開始や決定が国の機関紙「官報」に掲載されます。任意整理は裁判所の手続きではないので官報とは無縁です。書類のやり取りも代理人と債権者の間で完結するため、家族や勤務先に知られずに進めやすい手続きと言えます。
手続きが簡単で、期間も短い
裁判所に提出する申立書や財産目録、家計収支表などを用意する必要がなく、裁判所に出向くこともありません。依頼から和解成立までは3~6か月程度が一般的で、個人再生や自己破産と比べると短期間で終わります。
職業や資格の制限がない
自己破産では、手続き中に一部の職業(警備員や保険募集人など)に就けない期間があります。任意整理には、こうした制限は一切ありません。自己破産をするとどうなるかは、次の記事で詳しく解説しています。
こちらも読まれています自己破産とは?するとどうなる・デメリットとメリットを解説 自己破産は、収入や財産では返しきれなくなった借金について、裁判所に支払い義務を免除してもらう手続きです。「人生が終わる」...この記事を読む
任意整理の手続き全体の流れやメリット・デメリットは、次の記事でまとめています。
こちらも読まれています任意整理とは?債務整理との違いやメリット・デメリット、よくある質問まとめ 借金整理の方法について調べると、普段聞きなれない言葉がたくさん出てきます。今回は「債務整理」と「任意整理」はどう違うのか...この記事を読む
裁判所を通さないことのデメリット
裁判所の強制力がないことは、裏返せば「債権者の同意なしには何も決まらない」ということでもあります。
債権者が応じなければ成立しない
任意整理には、債権者を交渉のテーブルにつかせる法律上の手段がありません。多くの貸金業者やカード会社は実務上応じますが、方針として任意整理に応じない会社や、「将来利息を一部付けないと和解しない」という条件を出す会社もあります。取引期間が短い借金や、延滞が長い借金では、条件が厳しくなることもあります。
減額の効果が小さい
任意整理で減るのは、原則として将来の利息と遅延損害金です。引き直し計算で過払いが見つからない限り、元本は減りません。個人再生のように元本を大幅に圧縮したいなら、裁判所を通す手続きが必要です。
信用情報への登録は避けられない
裁判所を通さなくても、債権者は任意整理の事実を信用情報機関に登録します。完済から5年程度は、新しいローンやクレジットカードの審査に通りにくくなります。この点は、裁判所を使う手続きと変わりません。
こちらも読まれています債務整理と自己破産の違いとは?どっちを選ぶべきか選択基準を比較 自己破産は、裁判所を通じて借金の返済義務を免除してもらう手続きです。任意整理・個人再生・自己破産をまとめて「債務整理」と...この記事を読む
任意整理でも裁判所と関わる場面
「裁判所を通さない」のは任意整理の原則ですが、状況によっては裁判所が登場します。知らずにいると慌てることになるので、代表的な2つの場面を押さえておきましょう。
債権者から訴えられたとき
和解交渉がまとまらないまま時間が経つと、債権者が貸金返還請求の訴訟を起こしたり、支払督促を申し立てたりすることがあります。この場合は裁判所から訴状や支払督促が届きます。放置すると債権者の主張どおりの判決が出て、給与の差押えに進むおそれがあるため、代理人を通じて答弁書を出し、裁判の中で和解を目指すのが一般的です。
和解後に返済が滞ったとき
和解契約書には、一定回数の滞納で残額を一括請求できる条項が入っています。一括請求に応じられなければ、債権者が裁判所に訴えを起こし、判決をもとに強制執行をすることがあります。和解したあとの返済が続けられなくなりそうなときは、滞納する前に代理人に相談してください。一括請求された場合の対応は、次の記事で説明しています。
こちらも読まれています任意整理後に返済が滞り一括返済を請求された時はどう対応すべき? 任意整理後、病気や事故、リストラ等の事態により返済できなくなることがあります。不測の事態が生じて返済が滞った場合、債権者...この記事を読む
任意整理を始める前に準備すること
裁判所の手続きがない分、任意整理は本人の準備次第で結果が変わります。依頼前に次の3点を整えておくと、交渉がスムーズに進みます。
借入先と残高を一覧にする
どの会社から、いくら、いつから借りているかを書き出します。カードのリボ払い、ショッピングの分割払い、携帯電話の端末代金も忘れずに含めてください。整理の対象にする借金と外す借金を決める材料になります。
毎月の収支を把握する
和解後に無理なく返せる月額を決めるために、手取り収入と生活費を把握します。家計簿をつけていなければ、直近2~3か月の通帳とレシートで概算を出すだけでも構いません。
返済口座のある銀行の預金を確認する
整理の対象にする借入先と同じグループの銀行に口座があると、受任通知の送付後に口座が一時的に凍結され、預金が借金と相殺されることがあります。給与の振込先や公共料金の引き落とし口座が該当するなら、依頼前に別の銀行へ移しておきましょう。
任意整理は専門家に依頼するのが現実的
任意整理は裁判所を通さないため、理屈のうえでは本人が債権者と直接交渉することもできます。ただし、貸金業者の多くは本人からの申し出には応じにくく、取り立てを止める受任通知も代理人がいて初めて効果を発揮します。引き直し計算や和解契約書の確認を一人で正確に行うのも簡単ではありません。
任意整理を扱う弁護士・司法書士の多くは初回相談を無料にしています。借金の総額と毎月返せる金額を伝えれば、任意整理で解決できるか、裁判所を通す手続きのほうが合っているかの見立てを聞けます。弁護士と司法書士のどちらに頼むべきかは、次の記事を参考にしてください。
こちらも読まれています任意整理をするなら弁護士と司法書士どちらを選ぶべき? 任意整理を依頼できる専門家といえば弁護士を思い浮かべる方が多いのではないでしょうか。しかし、実際は司法書士も債務者の代理...この記事を読む
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい