借金地獄とは?抜け出せない理由と脱出する手順・4つの解決策

給料日に返済をすませると、もう手元にお金が残らない。足りない分をまた借りて、翌月も同じことを繰り返す。これが「借金地獄」と呼ばれる状態です。いったんこの循環に入ると、頑張って返しているつもりでも、借金の総額はほとんど減りません。
借金地獄から抜け出すには、根性や節約だけでは足りません。なぜ減らないのかという仕組みを理解し、収入の範囲で返せる形に借金そのものを作り替える必要があります。この記事では、借金地獄とはどんな状態か、なぜ自力では抜けにくいのか、そして抜け出すための具体的な手順と、借金を法的に減らす4つの方法を解説します。
目次[非表示]
借金地獄とはどんな状態か
借金地獄は法律用語ではありません。一般に「返済のために借金をする」「返しても元本が減らない」「返済が生活のすべてになっている」といった状態を指します。金額の多い少ないではなく、「自分の収入で出口が見えない」ことが本質です。
借金地獄のサイン
次の項目に2つ以上当てはまるなら、すでに借金地獄の入口に立っていると考えてください。
- 返済日のために別の会社から借りたことがある
- リボ払いの残高が1年前と比べて減っていない
- 借入先が3社以上ある
- 毎月の返済額の合計が、手取り収入の3分の1を超えている
- 借金の総額を正確に把握していない、または把握するのが怖い
- 督促の電話や郵便物を避けるようになった
特に最初の項目、「返済のために借りる」が始まったら要注意です。この段階から先は、借金が自分の力で増えていきます。
借金地獄に陥る典型的な経緯
借金地獄の始まりは、たいてい小さな借入れです。急な出費をカードのキャッシングやリボ払いでしのぎ、翌月に返すつもりが返せず、利息の分だけ残高が増えていく。足りない月に別のカードローンを契約し、借入先が2社、3社と増えていきます。収入が減ったり、病気や失業といった出来事が重なったりすると、返済だけで収入の大半が消える状態になります。
債務整理の相談者を対象にした調査では、借金の理由として生活費の補てんや収入の減少を挙げる人が多数を占めます。ギャンブルや浪費だけが原因ではなく、普通に生活していて陥る人が多いのが借金地獄の実態です。
借金地獄から自力で抜け出しにくい理由
「来月こそ多めに返す」と思っていても、借金地獄が続くのには構造的な理由があります。原因が分かれば、何を変えればよいかも見えてきます。
利息が元本の減少を食いつぶす
消費者金融やカードローンの金利は、年15~18%が一般的です。100万円を年18%で借りると、利息だけで年間18万円、月に1万5,000円かかります。毎月2万円返しても、元本に回るのは5,000円だけです。このペースでは、完済まで何年もかかるうえ、途中で少し借り足せばすぐに振り出しに戻ります。
リボ払いは残高が見えにくい
リボ払いは、いくら使っても月々の支払額が一定です。支払いが楽に感じる一方で、残高がいくら増えているかが見えにくく、気づいたときには支払いの大半が手数料になっていることがあります。手数料率は年15%前後が多く、仕組みとしてはカードローンと変わりません。
借入先が増えるほど管理できなくなる
借入先が増えると、返済日が月に何回も訪れ、どこにいくら返したかが把握できなくなります。1社の返済のために別の1社から借りる「自転車操業」は、全体の残高を増やしながら、本人には「今月も何とかなった」という感覚だけを残します。
延滞すると遅延損害金が上乗せされる
返済が遅れると、通常の利息より高い遅延損害金(年20%が上限)が加算されます。延滞が続けば、債権者は残額の一括返済を求めることができ、最終的には裁判や給与の差押えに進むこともあります。借金地獄の後半で生活が急に苦しくなるのは、この段階に入るからです。
借金地獄から抜け出す手順
抜け出すための道筋は、意外とシンプルです。ただし順番が大切で、現状を把握しないまま債務整理に飛びついたり、逆に債務整理を避け続けたりすると、遠回りになります。全体の手順を表で示してから、各段階を説明します。
| 段階 | やること | 目的 |
|---|---|---|
| 現状把握 | 全借入先・残高・金利・月々の返済額を一覧にする | 「出口があるか」を判断する材料を揃える |
| 家計の整理 | 手取り収入と最低限の生活費を出し、返済に回せる額を確認する | 自力返済が可能かどうかを見極める |
| 新規借入の停止 | 返済のための借入れをやめる | 残高の増加を止める |
| 手段の選択 | 自力返済か債務整理かを決める。債務整理なら4つの手続きから選ぶ | 収入で返せる形に借金を作り替える |
| 専門家への相談 | 弁護士・司法書士の無料相談で見立てを聞く | 手続きの選択と実行 |
この表のうち、最初の「現状把握」で立ち止まる人がとても多いです。総額を見るのが怖いからです。しかし、総額と金利が分かれば、次に何をすべきかはほぼ機械的に決まります。
借金をすべて書き出す
借入先ごとに、残高・金利・毎月の返済額・返済日を書き出します。カードの利用明細、アプリ、契約書を見れば分かります。分からない会社があれば、電話で残高を聞いてください。合計額と、毎月の返済額の合計、金利の加重平均が出れば、現状把握は完了です。
返済に回せる金額を出す
手取り収入から、家賃・食費・光熱費・通信費・交通費など、削れない生活費を引きます。残った金額が、本来返済に回せる上限です。この金額より毎月の返済額の合計が大きいなら、自力返済は続きません。借金の総額を、返済に回せる月額の36倍(3年分)と比べてみてください。総額が36倍を超えているなら、利息を止めても3年では返しきれない状態です。
返済のための借入れをやめる
最も難しく、最も重要な一歩です。新しく借りるのをやめた瞬間に、どこかの返済が間に合わなくなるかもしれません。それでも、借りて返すのを続ける限り、残高は増え続けます。返済が間に合わない会社には、延滞する前に電話して事情を伝えるか、次の段階の債務整理に進んでください。
自力返済か債務整理かを決める
借金の総額が返済可能月額の36倍以内で、利息を払いながらでも減らしていける見込みがあるなら、自力返済の余地があります。金利の高い借入れから優先的に返す、借り換えで金利を下げる、収入を増やすといった方法が考えられるでしょう。返し方の工夫は次の記事にまとめています。
こちらも読まれています借金返済のコツ。早く返す4つの方法と計画的に借金を減らすには? 借金の返済に苦労している人は少なくありません。できれば早く借金を返して、ストレスのない生活を送りたいですよね。そこで今回...この記事を読む
一方で、利息を止めなければ元本が減らない、あるいは利息を止めても3~5年で返しきれないなら、債務整理を検討する段階です。債務整理は「借金から逃げる」手段ではなく、法律が用意した生活再建の制度です。
借金を法的に減らす4つの方法
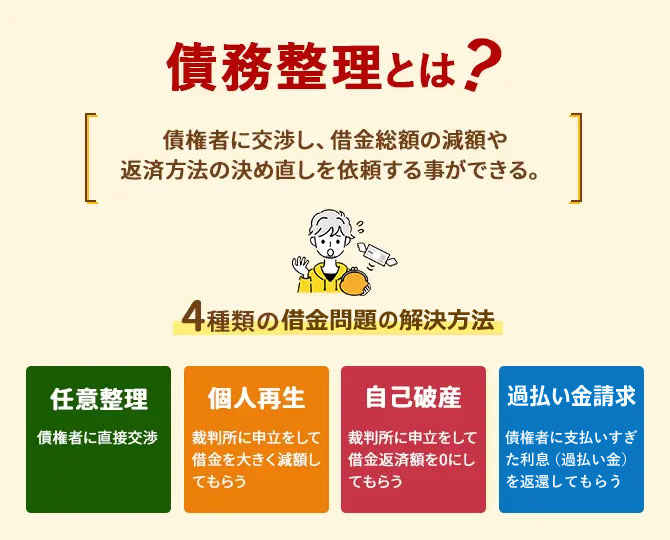
債務整理には4つの手続きがあり、借金の総額と収入の状況によって向き不向きがあります。それぞれの詳しい解説は個別の記事に譲り、ここでは「借金地獄のどの段階の人に合うか」という視点で比較します。
| 手続き | 借金の減り方 | 向いている状況 | 主な注意点 |
|---|---|---|---|
| 任意整理 | 将来利息をカットし、元本を3~5年で分割 | 利息が止まれば返しきれる。家や車を残したい | 元本は減らない。債権者の同意が必要 |
| 特定調停 | 任意整理と同程度 | 費用を抑えて自分で手続きしたい | 裁判所に出頭。調停調書で差押えを受けやすい |
| 個人再生 | 元本を5分の1~10分の1程度に圧縮(最低100万円) | 利息を止めても返しきれないが、安定収入があり家を残したい | 官報に掲載。すべての借金が対象 |
| 自己破産 | 原則全額免除 | 収入では返済の見込みが立たない | 一定以上の財産は処分。官報に掲載 |
この表で見てほしいのは、「減る量」と「手続きの重さ」が比例していることです。借金地獄の初期なら任意整理で十分なことが多く、借入れを繰り返して総額が膨らんだ段階では個人再生や自己破産が現実的な選択になります。どの手続きでも、信用情報機関への登録(いわゆるブラックリスト)は避けられませんが、借金地獄を続けるより回復は早く始まります。
国が認めた借金救済制度といった広告を目にすることがありますが、その中身はこの4つの債務整理です。制度の実態は次の記事で解説しています。
こちらも読まれています借金救済制度とは~国が認めたは本当?使うとどうなるか 「国が認めた借金救済制度」という広告を見て、怪しい・本当なのかと不安に感じる方は少なくありません。結論として借金救済制度...この記事を読む
任意整理
裁判所を通さず、代理人が債権者と交渉して将来の利息をカットする手続きです。家や車のローンを対象から外せるので、生活への影響が最も小さくすみます。借金地獄の「利息で元本が減らない」段階の人に合う方法です。任意整理の詳しい仕組みは次の記事で解説しています。
こちらも読まれています任意整理とは?債務整理との違いやメリット・デメリット、よくある質問まとめ 借金整理の方法について調べると、普段聞きなれない言葉がたくさん出てきます。今回は「債務整理」と「任意整理」はどう違うのか...この記事を読む
特定調停
簡易裁判所の調停委員を間に入れて、債権者と返済条件を話し合う手続きです。費用が安く、自分で申し立てられます。ただし、合意内容を記した調停調書には判決と同じ効力があり、返済が滞ると直ちに差押えを受ける可能性があります。
こちらも読まれています特定調停とは?14のメリット・デメリットとリスク!手続き負担の申立て前にチェック 債務整理の一つ、特定調停は弁護士に依頼しなくても債務者自身が手続きをして行うことができます。弁護士費用がかからないので、...この記事を読む
個人再生
地方裁判所に申し立て、借金を大幅に減額した再生計画を認可してもらう手続きです。住宅ローンを払い続けながら家を残せる「住宅資金特別条項」が使えるのが大きな特徴です。借入れを重ねて総額が数百万円以上になり、利息を止めても返しきれない人に向いています。個人再生の条件や流れは、次の記事で確認してください。
こちらも読まれています個人再生とは?条件・流れ・費用とメリット・5つのデメリットを解説 個人再生(自己再生)は、住宅ローン特則を使えばマイホームを残したまま借金を大幅に減らせる債務整理の方法です。ただし利用で...この記事を読む
自己破産
地方裁判所に申し立て、借金の支払義務を免除してもらう手続きです。借金地獄の最終段階で、収入では返済の見込みが立たない人のための制度です。一定額以上の財産は処分されますが、生活に必要な家財や一定の現金は手元に残ります。自己破産をするとどうなるかは、次の記事で詳しく解説しています。
こちらも読まれています自己破産とは?するとどうなる・デメリットとメリットを解説 自己破産は、収入や財産では返しきれなくなった借金について、裁判所に支払い義務を免除してもらう手続きです。「人生が終わる」...この記事を読む
4つの手続きの詳しい比較と選び方は、次の記事にまとめています。
過払い金があれば借金地獄の出口が近づく
2010年6月より前から消費者金融やカード会社と取引がある人は、利息制限法の上限を超える金利を払っていた可能性があります。払い過ぎた利息は「過払い金」として取り戻せます。
過払い金が見つかれば、まず現在の借金の元本に充てられ、残高を上回れば現金が戻ってきます。借金地獄だと思っていた人が、計算し直したら借金がゼロになっていた、という例も実際にあります。該当する可能性がある人は、債務整理を考える前に取引履歴を取り寄せて確認してください。
過払い金の時効に注意する
過払い金の返還請求権は、その業者との取引が終わった日から10年で時効にかかります。2010年以前の借入れを完済して年数が経っている人は、まず完済日を確認してください。過払い金の対象になる人や請求の流れは、次の記事にまとめています。
こちらも読まれています過払い金とは?対象になる人・いくら戻るかと請求の注意点を解説 過払い金請求は、利息制限法の上限金利を超えて支払ったお金を貸金業者などから返してもらう法律で認められた権利です。借金返済...この記事を読む
借金地獄のときにやってはいけないこと
追い詰められた状態では、状況をさらに悪くする選択をしがちです。次の行動は避けてください。
闇金や個人間融資に手を出す
正規の業者から借りられなくなった人を狙って、SNSの個人間融資や「ブラックでも借りられる」とうたう業者が近づいてきます。法外な金利と違法な取り立てで、借金地獄はさらに深くなります。貸金業の登録がない相手からは、どんなに困っても借りないでください。
督促を無視して放置する
督促状や裁判所からの書類を放置すると、債権者は訴訟や支払督促を経て給与の差押えに進めます。差押えが始まると、勤務先に借金の事実が知られ、生活はさらに苦しくなります。届いた書類は開封し、対応に迷うなら専門家に相談してください。
家族や友人からの借金で穴埋めし続ける
一時的に返済を肩代わりしてもらっても、借金の構造が変わらなければ同じことが繰り返されます。人間関係まで失うことになりかねません。身近な人に頼る前に、債務整理で借金そのものを減らせないかを検討してください。
借金地獄から抜け出す最初の一歩は相談
借金地獄にいる人の多くは、「まだ何とかなる」と「もう手遅れだ」の間で動けなくなっています。実際には、収入と借金の総額を専門家に見せれば、どの手続きで、どのくらいの期間で抜け出せるかの見立てが出ます。
債務整理を扱う弁護士・司法書士事務所の多くは、初回の相談を無料にしています。借入先の一覧と毎月の収支を持っていけば、その場で選択肢を示してもらえるはずです。費用が心配なら、法テラスの民事法律扶助(費用の立替制度)を使える場合もあります。相談窓口の選び方は、次の記事を参考にしてください。借金地獄は、放置すれば深くなる一方ですが、動き出せば必ず出口がある問題です。
こちらも読まれています借金の無料相談はどこがいい?債務整理の相談窓口10選と失敗しない選び方 今回の記事では、債務整理を無料で相談できる相談窓口10選を紹介します。これら10の相談窓口では、借金問題の解決・債務整理...この記事を読む
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい