無職でも債務整理はできる?任意整理か自己破産かの選び方と費用
無職で収入がなくても、債務整理はできます。ただし、4つの手続きのうち何が使えるかは「今後の収入の見込み」次第です。就職の予定がある、配偶者の収入や年金で返済できる、という人は任意整理が選べます。収入の見込みが立たない人は、返済を前提としない自己破産が現実的な選択です。
この記事では、無職の人が選べる債務整理の方法と選び方の基準、任意整理ができる条件とメリット・デメリット、自己破産が向いている人とメリット・デメリット、生活保護を受けている場合の扱い、そして費用が用意できないときの法テラスの使い方を解説します。
目次[非表示]
無職になって返済が苦しくなったら最初にすること
債務整理の手続きを選ぶ前に、無職になった直後にやっておくべきことがあります。順番を間違えると、借金が増えたり、使えたはずの制度を逃したりします。
返済のための新しい借入れをしない
収入がなくなると、返済日をしのぐために別のカードローンから借りたくなります。しかし、無職では正規の貸金業者の審査は通らず、通るのは違法な業者(闇金)か、年収を偽った申込みです。闇金から借りれば借金問題は一気に深刻化し、年収の虚偽申告は後の債務整理で不利に働きます。返済原資がない状態で借りて返すのは、どの選択肢よりも悪い結果を招きます。
使える公的制度を確認する
会社都合・自己都合を問わず、雇用保険に加入していた人は失業給付(基本手当)を受けられる可能性があります。住居を失うおそれがある人向けには、自治体の住居確保給付金や生活困窮者自立支援制度の相談窓口も。これらは借金の返済原資にするためのものではありませんが、生活費を確保できれば、債務整理の手続きを落ち着いて進められます。
債権者に状況を伝える
すでに返済日に間に合わないことが分かっているなら、黙って滞納するより、債権者に連絡して事情を伝えるほうが選択肢は残ります。一時的に利息分だけの支払いにする、返済日を変更する、といった対応に応じる会社もあります。ただしこれは数か月の時間稼ぎにすぎません。その間に、どの債務整理を選ぶかを決めてください。
無職の人が選べる債務整理の方法
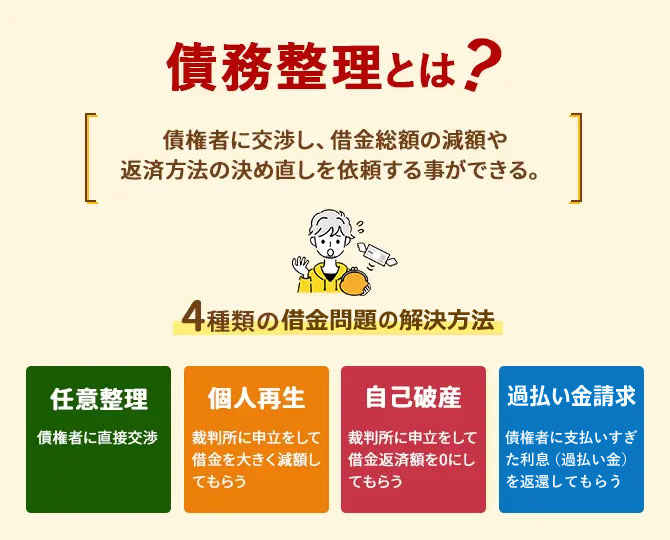
債務整理には任意整理・特定調停・個人再生・自己破産の4つがあります。任意整理・特定調停・個人再生は手続き後に返済が続くため、返済に充てられる収入がなければ使えません。無職の人の選択肢は、実質的に任意整理か自己破産の2つです。
| 手続き | 手続き後の返済 | 無職の人が使える条件 |
|---|---|---|
| 任意整理 | 将来利息をカットした元本を3~5年で返済 | 就職予定・家族の援助・年金などで毎月の返済原資がある |
| 特定調停 | 任意整理とほぼ同じ | 同上。ただし調停委員会が返済原資を厳しく確認する |
| 個人再生 | 圧縮した元本を3~5年で返済 | 本人に継続的な収入が必要。年金は可、家族の収入は不可 |
| 自己破産 | なし(免責されれば返済義務が消える) | 収入がなくても可。支払不能であることが要件 |
この表のとおり、分かれ目は「返済原資があるか」です。無職でも返済原資があれば任意整理、なければ自己破産、と考えるのが基本になります。4つの手続きの詳しい違いは次の記事で解説しています。
こちらも読まれています債務整理とは?4つの方法の違い・選び方とデメリット・仕組みについて詳しく解説 債務整理で借金問題を解決する方法には、任意整理、個人再生、自己破産、過払い金請求の4種類があります。これら4つの借金解決...この記事を読む
借金の総額も選択に影響する
就職の見込みがあっても、借金の総額が大きければ任意整理では返しきれません。目安として、利息を止めた元本を60回(5年)で割った月額が、就職後の収入で無理なく払える範囲に収まるかを見てください。収まらないなら、就職の見込みがあっても自己破産(または就職後の個人再生)を検討する段階です。
家族や保証人への影響も考える
独身で持ち家も保証人もない人は、どの手続きを選んでも影響は本人にとどまります。一方、家族と同居している、自宅がある、親族が保証人になっている借金がある、という人は、自己破産で自宅が処分される、保証人に一括請求が行く、といった周囲への影響を踏まえて選ぶ必要があります。
無職でも任意整理ができるケース
任意整理は、代理人の弁護士・司法書士が債権者と交渉し、将来の利息をカットして元本を分割返済する手続きです。債権者が確認するのは「和解後の返済を続けられるか」なので、無職であっても返済原資を示せれば和解できます。
就職が決まっている、または近く見込める人
内定が出ている、就職活動中で数か月以内に収入が見込める、という人は任意整理が可能です。和解交渉には3~6か月かかるため、その間に就職し、和解成立時に返済を始められる見通しが立っていれば問題ありません。アルバイトでも、毎月の返済額をまかなえる収入があれば構いません。就職先がなかなか決まらない状況では、債権者が応じないことがあります。
配偶者や親の援助で返済できる人
専業主婦(主夫)や学生のように本人に収入がなくても、配偶者や親が返済に協力してくれるなら任意整理はできます。個人再生では本人の収入が要件ですが、任意整理にはその制限がありません。ただし、家族に債務整理の事実を話し、返済原資を確保してもらう必要があります。
年金で生活している人
老齢年金や障害年金を受給している人は、年金を返済原資として任意整理ができます。年金は本人の継続的な収入と扱われるため、年金額が足りれば個人再生も選択肢に入ります。
任意整理が現実的な借金額の目安
任意整理後の返済は3年(36回)が基本、長くて5年(60回)です。借金が150万円なら36回で月約4万2,000円、60回で月2万5,000円になります。就職後の収入や家族の援助でこの月額を確実に払えるかが判断基準です。払えない金額なら、任意整理ではなく自己破産を検討してください。任意整理でどれくらい減るかの計算は、次の記事で確認できます。
こちらも読まれています任意整理すると借金はいくら減額できる?計算方法やシミュレーションも掲載 任意整理をすると、借金を減額できることが知られています。ただ「どのくらい減額できるのか?」具体的にはわからない方が多いで...この記事を読む
無職の人が任意整理を選ぶメリット・デメリット
任意整理の利点と限界は、無職の人にとって特に重要なものに絞ると次のように整理できます。
| メリット | デメリット |
|---|---|
| 自己破産より費用が安く、分割払いにも応じてもらいやすい | 返済原資が示せないと債権者が応じない |
| 家や車などの財産に影響しない | 元本は減らないため、借金が大きいと返しきれない |
| 官報に載らず、就職活動や勤務先に影響しない | 和解後の返済を2回分滞納すると一括請求される |
| 2010年6月以前の借入れがあれば過払い金が見つかることがある | 完済から5年程度はローンやクレジットカードの審査に通りにくい |
この表で無職の人が特に注意したいのは、右の列の「返済原資」と「滞納時の一括請求」です。就職の見込みが不確かなまま和解すると、返済が始まってすぐに滞納し、残額を一括請求される結果になりかねません。無理な和解をするより、収入が安定するまで待つか、自己破産を選ぶほうが安全な場合もあります。
滞納期間が長いなら早く動く
無職になってから返済が滞り、半年以上経っている場合、債権者はすでに訴訟や支払督促の準備に入っているかもしれません。裁判で判決が出ると、就職後の給与が差し押さえられるおそれがあります。弁護士・司法書士に依頼して受任通知を送れば、その時点で督促は止まります。「就職してから相談しよう」と考えず、滞納している今の時点で動いてください。
収入の見込みが立たない人は自己破産
自己破産は、裁判所に申し立てて借金の支払義務を免除してもらう手続きです。手続き後の返済がないため、収入の見込みが立たない無職の人にとって最も現実的な解決策になります。要件は「支払不能」、つまり収入と財産では借金を返せない状態であることです。無職で収入がない人は、この要件を満たしやすい立場と言えます。
無職の人が自己破産に向いているケース
次に当てはまる人は、自己破産のデメリットが小さく、効果を十分に受けられます。
- 就職の見込みが立たない、または療養中で働けない
- 持ち家や価値のある車など、処分される財産がない(賃貸住まいなど)
- 借金の総額が大きく、就職しても任意整理では返しきれない
- 親族や友人が保証人になっている借金がない
賃貸に住んでいる人は、家賃を滞納していなければ自己破産をしても住み続けられます。保証人付きの借金がなければ、自己破産の影響は本人に限られます。
反対に、住宅ローンの残る持ち家がある人は、自己破産をすれば自宅は処分されます。どうしても家を残したいなら、就職して収入が安定した時点で個人再生(住宅資金特別条項)を申し立てる、という選択肢を検討することになりますが、それまでの間は住宅ローンと他の借金の返済を続けられることが前提です。無職の期間が長引くなら、家を残すことにこだわらず自己破産を選ぶほうが生活の再建は早くなります。
無職の人が自己破産を選ぶメリット
支払不能の要件を満たしやすいことに加えて、就職先が決まっていなくても申し立てられること、免責されれば返済なしで生活を立て直せることが利点です。自己破産をした事実を就職の際に告げる義務はなく、将来の就職には影響しません。資格制限も手続き中だけで、免責が確定すれば解除されます。自己破産の流れと期間は次の記事で解説しています。
こちらも読まれています自己破産の手続きの流れ|期間・費用と弁護士に依頼するメリット 自己破産の実際の手続き方法と流れを知ることで、今どの程度進んだかを簡単に理解できるようになります。正しい理解がないと専門...この記事を読む
無職の人が自己破産を選ぶデメリット
自己破産には次の制約があります。無職の人に関係が深いものを挙げます。
- ギャンブルや浪費が主な原因だと免責不許可事由にあたる(裁量で免責される例は多い)
- 99万円を超える現金や一定額以上の財産は処分される
- 手続き中は警備員・保険募集人・士業などの職業に就けない
- 信用情報に記録が残り、免責確定から5年程度(官報情報は7年)ローンやクレジットカードが使えない
- 裁判所の費用と弁護士費用がかかる
資格制限の対象になる仕事に就く予定がある人は、手続き中(同時廃止なら3~4か月程度)はその仕事に就けません。療養明けに就職を予定している人は、手続きの時期を代理人と相談してください。手元に残せる財産については次の記事を参照してください。
こちらも読まれています自由財産とは?自己破産しても残しておける5つの財産 自己破産には保有や処分が自由に認められている自由財産があります。自由財産として認められているのは大きく5つ。今回はこの5...この記事を読む
生活保護を受けている人の債務整理
無職で生活保護を受給している人も、債務整理はできます。ただし、選べる手続きは実質的に自己破産だけです。
生活保護費は借金の返済に充てられない
生活保護費は、健康で文化的な最低限度の生活を保障するための給付で、借金の返済に充てることは想定されていません。保護費で返済を続けると、福祉事務所から指導を受けたり、場合によっては保護の停止・廃止につながったりするおそれがあります。返済を前提とする任意整理や個人再生は、生活保護受給中は事実上選べません。
自己破産なら法テラスで費用が免除されることも
生活保護受給者が自己破産をする場合、法テラスの民事法律扶助を利用すれば、弁護士費用の立替を受けられ、手続き終了後も生活保護を受給していれば立替金の返還が免除されることがあります。受給の相談をする際に借金があることを伝えると、福祉事務所から自己破産を勧められることも珍しくありません。生活保護と借金の関係については、次の記事で詳しく解説しています。
こちらも読まれています生活保護は借金があっても受けられる。返済・差押え・免除はどうなる? 借金があっても生活保護は受けられます。「健康で文化的な最低限度の生活を保障」する生活保護費が差し押さえられることはありま...この記事を読む
費用が用意できないときは法テラスを使う
無職の人にとって最大の壁は、債務整理の費用です。収入がなければ、着手金を一括で払うのは難しいでしょう。この場合の手段が、法テラス(日本司法支援センター)の民事法律扶助です。
民事法律扶助の仕組み
収入と資産が一定の基準以下であれば、弁護士費用と裁判所の実費を法テラスが立て替え、本人は月5,000円から1万円程度ずつ法テラスに返していく形です。無職の人は収入基準を満たしやすく、生活保護受給者は返還が免除される場合もあるのが特徴です。無料法律相談(同じ問題について3回まで)も利用できます。法テラスの利用条件と手続きは、次の記事にまとめています。
こちらも読まれています法テラスなら債務整理が安くなる?審査期間や利用基準、費用を紹介 借金に困っていても、手元にお金がなかったら債務整理もままなりません。そのようなとき「法テラス」を利用すればまとまったお金...この記事を読む
法テラス対応の弁護士に依頼する
法テラスを利用するには、法テラスと契約している弁護士に依頼しなければなりません。法テラスの窓口で紹介を受ける方法と、法テラス対応をうたう事務所に直接相談して「法テラスを使いたい」と伝える方法があります。後者のほうが、債務整理の経験が豊富な弁護士を自分で選べます。
無職の債務整理についてよくある質問
失業給付や傷病手当金は「収入」として任意整理の返済原資にできますか
失業給付は受給期間が限られているため、債権者は3~5年の返済原資としては認めにくいのが実情です。受給中の数か月で就職し、その後の給与で返済する見込みを示す形になります。傷病手当金や障害年金のように受給が続く見込みのある給付は、金額によっては返済原資として扱われることがあります。
うつ病などで当分働けない場合はどうすればよいですか
療養が長引き、就職の時期が見通せないなら、返済を前提とする任意整理より自己破産が現実的です。自己破産は収入がなくても申し立てられ、免責されれば返済義務がなくなるため、療養に専念できます。療養明けに資格制限のある職業に就く予定がある場合は、手続きの時期を代理人と相談してください。
就職してから債務整理をしたほうがよいですか
就職後に任意整理をしたい事情がある場合でも、滞納を放置して待つのは避けてください。滞納が続けば遅延損害金が増え、債権者が訴訟を起こせば就職後の給与が差し押さえられます。先に弁護士・司法書士に依頼して受任通知で督促を止め、就職が決まった時点で和解交渉を本格化させる、という進め方ができます。相談だけは、無職の今のうちに済ませておくのが得策です。
家族に知られずに債務整理できますか
本人に収入がなく家族の援助で返済する任意整理では、家族に話さないわけにはいきません。自己破産なら家族の協力は必須ではありませんが、同居家族の収入を家計収支表に記載する必要があり、郵便物のやり取りもあるため、完全に隠し通すのは難しいと考えてください。家族への影響を最小限にする方法は、次の記事で解説しています。
こちらも読まれています債務整理が家族(子供)に与える4つの影響|暮らしや人生へのデメリットは? 債務整理をすると、家族の暮らしや人生に支障をきたすのではないかと心配になりますよね。自宅や家財道具はどうなるのか、債務者...この記事を読む
無職での債務整理は早めの相談が鍵
無職で借金が返せない状態を放置すると、遅延損害金が膨らみ、訴訟や差押えのリスクが高まり、就職後の給与まで差し押さえられるおそれがあります。収入がないからこそ、早く手続きを選んで動くことが大切です。
任意整理か自己破産か、生活保護との関係はどうか、費用はどう工面するか。こうした判断は本人だけでは難しいものです。債務整理を扱う弁護士の無料相談で、今の収入の見込みと借金の総額を伝え、どの手続きが現実的かを聞いてください。費用に不安があるなら、相談の時点で法テラスを使いたいと伝えれば、対応できる事務所かどうかを確認できます。
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい