返済中でも過払い金請求はできる?残高が残る場合の扱いと影響

過払い金の請求は、借金を完済した人だけのものではありません。今まさに返済中の借金についても、過払い金が発生していれば請求できます。見つかった過払い金はまず残りの借金に充てられ、残高を上回れば差額が現金で戻ってきます。
ただし、返済中の請求には完済後とは違う点があります。残高が残るか残らないかで「任意整理」として扱われるかが決まり、信用情報への登録の有無が変わるのです。この記事では、返済中に過払い金を請求するとどうなるのか、完済後の請求との違い、信用情報への影響、そして任意整理を考えている人が過払い金をどう扱うべきかを解説します。
目次[非表示]
過払い金とは
過払い金とは、利息制限法の上限(元本に応じて年15~20%)を超えて払っていた利息のことです。2010年6月より前、多くの貸金業者は出資法の上限(当時は年29.2%)までの金利で貸し付けていました。利息制限法の上限を超える部分は本来払う必要がなかったお金なので、不当利得として返還を求めることができます。過払い金の基本と、対象になる人の条件は次の記事にまとめています。
こちらも読まれています過払い金とは?対象になる人・いくら戻るかと請求の注意点を解説 過払い金請求は、利息制限法の上限金利を超えて支払ったお金を貸金業者などから返してもらう法律で認められた権利です。借金返済...この記事を読む
過払い金が発生している可能性がある人
目安は「2010年6月より前に借り始め、同じ業者との取引が5年以上続いている」ことです。2010年6月18日の改正貸金業法完全施行以降に初めて借りた取引では、原則として過払い金は発生しません。グレーゾーン金利が生まれた経緯は次の記事で解説しています。
こちらも読まれていますグレーゾーン金利とは?過払い金問題発生の経緯と請求時の注意点 借金を長期間に渡って返済している人は、過払い金が発生している可能性があります。過払い金の背景には、かつて貸金業者が利息制...この記事を読む
返済中に過払い金を請求するとどうなるか
返済中の請求では、過払い金がそのまま現金で戻ってくるわけではありません。まず残っている借金と相殺され、その結果によって手続きの性格が変わります。流れを表で確認してください。
| 引き直し計算の結果 | 扱い | 戻ってくるお金 | 信用情報への登録 |
|---|---|---|---|
| 過払い金が残高を上回る | 過払い金返還請求(借金はゼロ) | 差額が現金で返還される | 原則なし |
| 過払い金が残高を下回る | 任意整理(残高を減らして返済) | なし(残高が減る) | 債務整理として登録される |
この表のとおり、同じ「過払い金の請求」でも、残高が残るかどうかで結果が大きく変わります。残高が残れば、その後は通常の任意整理と同じ流れになります。
過払い金が残高を上回る場合
引き直し計算で借金がゼロになり、さらに払い過ぎ分が残れば、その差額を業者に請求します。借金を「減額してもらう」のではなく、払い過ぎたお金を「返してもらう」請求なので、債務整理には当たりません。業者との合意または訴訟で返還額が決まり、入金されれば手続きは終わりです。
過払い金が残高を下回る場合
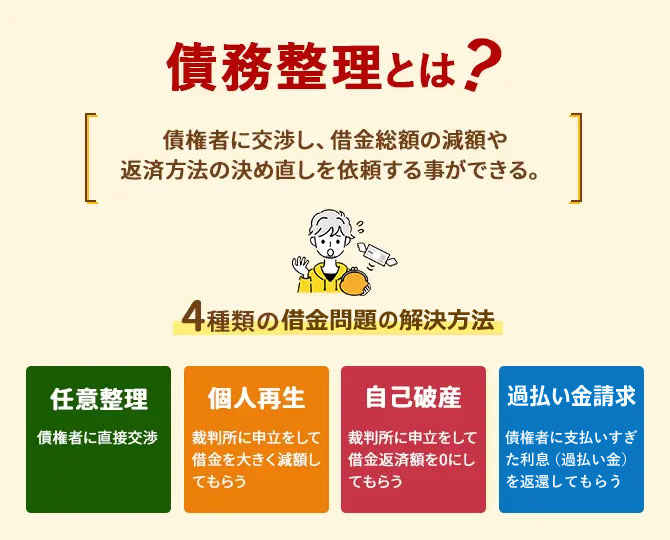
過払い金を充てても借金が残る場合は、減った残高をもとに業者と返済条件を話し合います。これは任意整理そのものです。将来の利息をカットし、残高を3~5年で分割返済する和解を目指します。過払い金で元本が減った分、毎月の返済額も小さくなります。
少額でも減額の効果はある
過払い金が数万円しかなくても、その分だけ元本が減ります。任意整理では元本そのものは原則として減らないため、過払い金で元本が減るのは貴重な減額要素です。「少ないだろうから」と確認を省略するのはもったいないことです。
信用情報(ブラックリスト)への影響
返済中の過払い金請求で最も気になるのが、「ブラックリストに載るのか」という点でしょう。答えは、計算の結果次第です。
借金がゼロになれば登録されない
過払い金が残高を上回り、借金がなくなる場合、業者は信用情報機関に債務整理の記録を登録しません。過払い金の請求は借主の正当な権利の行使であり、返済条件の変更ではないからです。
残高が残れば任意整理として登録される
過払い金を充てても残高が1円でも残れば、その後の手続きは任意整理です。業者は信用情報機関に債務整理の記録を登録し、完済から5年程度は新しいローンやクレジットカードの審査に通りにくくなります。「過払い金を請求しただけ」と思っていても、結果として残高が残れば任意整理と同じ扱いになる点は、請求前に理解しておいてください。
受任通知の時点で一時的に記録が付くことがある
弁護士・司法書士に依頼すると、計算の前に受任通知が業者に送られます。この時点で業者が信用情報機関に「債務整理の受任」として登録することがあります。計算の結果、過払い金で借金がゼロになれば、その記録は訂正・削除されるのが通常ですが、一時的に記録が付く可能性があることは知っておきましょう。過払い金請求と信用情報の関係は、次の記事で詳しく解説しています。
こちらも読まれています過払い金返還請求をすると事故情報が信用情報機関に登録される? 過払い金請求を行うと信用情報機関に登録されるのではないかと不安な方もいるでしょう。原則として過払い金請求をしてもいわゆる...この記事を読む
任意整理を考えている人が過払い金を確認すべき理由
任意整理を弁護士・司法書士に依頼すると、必ず全社の取引履歴を取り寄せて引き直し計算を行うので、過払い金の有無は自然と分かります。それでも、依頼前に自分で確認しておく意味があります。
手続きの選択が変わることがある
過払い金が大きければ、任意整理ではなく過払い金返還請求だけで解決し、信用情報に記録を残さずに済むかもしれません。逆に過払い金がなければ、任意整理で減るのは将来利息だけなので、返済できる金額かを改めて考える必要があります。過払い金の有無は、どの手続きを選ぶかの前提になります。
完済した取引の時効が迫っていることがある
現在返済中の借金とは別に、過去に完済した業者との取引があれば、そちらにも過払い金が残っている可能性があります。過払い金の返還請求権は、取引終了から10年で時効にかかります。任意整理の相談と同時に、完済済みの取引についても履歴を確認してもらいましょう。自分で過払い金の有無を調べる手順は、次の記事で説明しています。
こちらも読まれています過払い金の調べ方|任意整理の前に自分で確認する手順と計算法 任意整理の中で、借金返済に苦しんでいた人が一瞬にして問題解決できることがあります。それは多額の「過払い金」が発生している...この記事を読む
任意整理の途中で過払い金が見つかった場合
任意整理の交渉中に過払い金が判明した場合、その業者については過払い金の返還を受け、他の業者については減額交渉を続ける、という形です。戻ってきた過払い金を他社への返済や弁護士費用に充てることもできます。任意整理の中での過払い金の扱いは、次の記事にまとめています。
こちらも読まれています任意整理中の過払い金請求とは?借金を減らすために必要な手続き 借金を返済中、もしくは返済していた人なら「任意整理」や「過払い金請求」はよく耳にする言葉だと思います。2つの手続きには深...この記事を読む
返済中の過払い金請求で注意すること
返済中の請求には、完済後にはない注意点があります。
請求した業者のカードは使えなくなる
過払い金を請求すると、その業者との契約は解約されるのが通常です。クレジットカード会社に請求する場合、キャッシング枠だけでなくショッピング枠も使えなくなります。そのカードで公共料金などを払っているなら、請求前に支払方法を変えておいてください。
業者が和解で提示する金額は満額とは限らない
業者は、引き直し計算で出た金額より低い額での和解を提示してくることが一般的です。元本の8割、利息なしといった条件が多く、満額を求めるなら訴訟が必要になります。返済中で早く決着させたい事情がある場合、どこで折り合うかは代理人とよく相談してください。
業者が倒産していると回収できない
過払い金が計算上いくらあっても、相手の業者が倒産していれば回収は難しくなります。返済中の業者であれば営業は続いていますが、完済した過去の業者については、まず現在も営業しているかを確認する必要があります。
まずは引き直し計算で有無を確かめる
返済中の過払い金請求は、「借金を減らす手段」であると同時に、「手続きの選び方を決める情報」でもあります。多くの弁護士・司法書士事務所は、取引履歴の取り寄せと引き直し計算だけなら無料で引き受けています。任意整理をするかどうか決める前に、まず過払い金の有無と金額を確認してもらいましょう。自分で請求を進めたい人の手順は、次の記事で確認できます。
こちらも読まれています過払い金返還請求は自分でできる?専門家へ頼むよりお得?個人で請求する方法と流れ 「少しでも費用を抑えるために、自分で過払い金を請求したい」と考える人は多いようです。この記事では、弁護士や司法書士に依頼...この記事を読む
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい