債務整理と過払い金請求の違い|仕組みと注意点を解説
「払いすぎた利息は取り戻せます」という法律事務所の広告を見て、「過払い金請求と債務整理は何が違うのだろう」と疑問に思った方もいるでしょう。過払い金請求は、利息制限法の上限を超えて払った利息を貸金業者から取り戻す手続きです。債務整理は、返せなくなった借金を減らしたり免除してもらったりする手続きの総称で、任意整理・特定調停・個人再生・自己破産の4つがあります。
両者は似ているようで目的が違います。ただし、借金の返済中に過払い金を請求して、それでも借金が残る場合は、任意整理と同じ扱いになり信用情報に登録されるという点に注意が必要です。この記事では、債務整理と過払い金請求の違い、過払い金が発生する仕組みと調べ方、請求するときの注意点を解説します。
目次[非表示]
債務整理と過払い金請求の違い
| 項目 | 債務整理 | 過払い金請求 |
|---|---|---|
| 目的 | 返せない借金を減らす・免除してもらう | 払いすぎた利息を取り戻す |
| 前提 | 借金が残っている | 利息制限法の上限を超える利息を払っていた |
| お金の流れ | 減額後の借金を返済する | 業者からお金が戻ってくる |
| 信用情報への登録 | あり | 借金が残らなければ原則なし |
| 対象になる時期 | いつでも | 主に2010年6月以前の取引 |
| 時効 | なし | あり(完済から10年が目安) |
債務整理とは:借金を減らして生活を立て直す制度
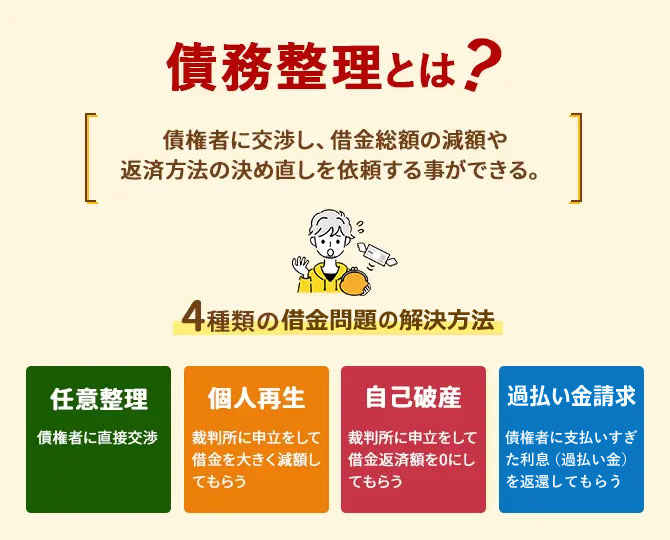
債務整理は、借金の返済に行き詰まった人が、返済方法や金額を見直して経済的に立ち直るための制度です。裁判所を使わない任意整理と、裁判所を使う特定調停・個人再生・自己破産があり、借金の額や収入の状況に応じて選ぶことになるでしょう。どの方法でも借金の負担は軽くなりますが、信用情報機関に事故情報が登録され、一定期間はクレジットカードの作成やローンの利用が難しくなります。債務整理の全体像はこちらの記事で解説しています。
こちらも読まれています債務整理とは?4つの方法の違い・選び方とデメリット・仕組みについて詳しく解説 債務整理で借金問題を解決する方法には、任意整理、個人再生、自己破産、過払い金請求の4種類があります。これら4つの借金解決...この記事を読む
過払い金請求とは:払いすぎた利息を取り戻すこと
過払い金とは、貸金業者に払いすぎたお金のことです。利息制限法は、元本の額に応じて年15〜20%を利息の上限と定めています。この上限を超える金利で借りて返済を続けていた場合、超えた分は払う必要のなかったお金ということになります。これを業者に返すよう求めるのが「過払い金返還請求」です。
過払い金請求は債務整理の一部でもある
過払い金請求は、債務整理の手続きの中で行われることがよくあります。任意整理を弁護士に依頼すると、まず取引履歴を取り寄せて利息制限法で引き直し計算をするのが通常の流れです。この計算で払いすぎが見つかれば、借金の減額交渉と合わせて過払い金の返還も求めます。引き直し計算の結果、借金がゼロになってさらにお金が戻ってくるなら過払い金請求、借金が残るなら任意整理、という関係です。
過払い金が発生する仕組み
かつては、利息制限法の上限(年15〜20%)と出資法の上限(年29.2%)の間に差があり、この範囲の「グレーゾーン金利」で貸し付ける業者が多くありました。2006年1月の最高裁判決と2010年6月の改正貸金業法の完全施行により、上限を超える利息での貸し付けはできなくなっています。そのため、2010年6月以降に初めて借りた人に過払い金が発生している可能性はほとんどありません。消費者金融だけでなく、クレジットカードのキャッシングも対象になります。グレーゾーン金利の経緯は次の記事で詳しく解説しています。
こちらも読まれていますグレーゾーン金利とは?過払い金問題発生の経緯と請求時の注意点 借金を長期間に渡って返済している人は、過払い金が発生している可能性があります。過払い金の背景には、かつて貸金業者が利息制...この記事を読む
過払い金があるかどうかを調べる方法
調べ方は、貸金業者から取引履歴を取り寄せ、利息制限法の上限金利で引き直し計算をするという手順です。払いすぎた利息を元本の返済に充当したものとして計算し直し、残高がゼロを下回った分が過払い金になります。契約書や領収書を処分していても、取引履歴は業者側が保管しているので問題ありません。計算の具体的な方法は、次の記事をご覧ください。
こちらも読まれています自分でもできる?過払い金返還請求の計算方法 「過払い金請求」とは、貸金業者やカード会社に支払い過ぎたお金を返してもらえるよう請求することです。一般的に過払い金請求の...この記事を読む
過払い金を請求するときの注意点
借金が残る場合は任意整理と同じ扱いになる
債務整理と過払い金請求の「違い」を理解するうえで、最も注意したい点です。借金の返済中に過払い金を請求し、引き直し計算をしても借金がゼロにならなかった場合、その手続きは任意整理として扱われ、信用情報機関に事故情報が登録されます。新しい借り入れやクレジットカードの作成が難しくなる期間が生じるわけです。返済中の方は、引き直し計算で借金がなくなるかどうかを先に確認し、そのうえで請求するかどうかを決めましょう。多くの事務所では、計算だけの依頼にも応じています。任意整理中の過払い金請求の扱いは、次の記事で詳しく解説しています。
こちらも読まれています任意整理中の過払い金請求とは?借金を減らすために必要な手続き 借金を返済中、もしくは返済していた人なら「任意整理」や「過払い金請求」はよく耳にする言葉だと思います。2つの手続きには深...この記事を読む
時効がある
過払い金の返還請求権には時効があり、実務上は最後の取引(完済)から10年が1つの目安です。2020年4月の民法改正後は「権利を行使できることを知ったときから5年」という基準も加わりました。完済から時間が経っている方は、早めに取引履歴を確認してください。時効の考え方は次の記事をご覧ください。
こちらも読まれています過払い金の時効はいつ?10年越えても返還請求できるケース 過払い金の請求権には時効があり、過払い金請求できると知ってから5年、もしくは完済(最後の取引)から10年のうち短い方が返...この記事を読む
業者が倒産すると回収が難しくなる
過払い金がある業者が倒産すると、原則として全額の回収はできなくなります。破産手続きなどの中で配当を受けられる場合もありますが、金額は大きく減るのが通常です。過払い金の基本と対象になる人の条件は、こちらの記事も参考にしてください。
こちらも読まれています過払い金とは?対象になる人・いくら戻るかと請求の注意点を解説 過払い金請求は、利息制限法の上限金利を超えて支払ったお金を貸金業者などから返してもらう法律で認められた権利です。借金返済...この記事を読む
過払い金請求を弁護士に依頼するメリット
過払い金請求は自分でも行えますが、取引履歴の開示が進みやすい、引き直し計算が正確で早い、本人が請求するより有利な和解額を引き出しやすい、といった理由から弁護士に依頼するほうがスムーズです。費用は回収した過払い金の中から差し引く方式の事務所が多く、手元に資金がなくても依頼できるのが一般的です。日本弁護士連合会の規程では、過払い金の報酬は回収額の20%以下(訴訟の場合は25%以下)と上限が定められています。報酬の相場は次の記事で詳しく解説しています。
こちらも読まれています過払い金返還請求で弁護士などの専門家に支払う報酬はいくら? 過払い金の返還請求を検討中で、弁護士などの専門家に依頼した場合の費用がどれくらいなのか気になる人もいるのではないでしょう...この記事を読む
債務整理と過払い金に関するよくある質問
過払い金だけを請求した場合、ブラックリストに載りますか?
完済後の過払い金請求や、引き直し計算で借金がゼロになる場合は、原則として信用情報に事故情報は登録されません。借金が残る場合は任意整理として登録されます。
過払い金の請求は家族や会社に知られますか?
弁護士に依頼すれば、連絡はすべて弁護士が窓口になります。家族や勤務先に通知されることはありません。
過払い金が戻ってきたら税金はかかりますか?
過払い金の元本部分は、払いすぎたお金が戻ってくるだけなので原則として課税されません。返還までの利息(過払い利息)が付いた部分は雑所得として課税対象になる場合があるので、金額が大きいときは税務署や税理士に確認してください。
過払い金を取り戻せなくなる前に、早めに弁護士へ相談を
債務整理は借金を減らす手続き、過払い金請求は払いすぎた利息を取り戻す手続きです。どちらも出発点は、取引履歴を取り寄せて引き直し計算をすることにあります。計算の結果、借金が消えてお金が戻るなら過払い金請求、借金が残るなら任意整理として進みます。
過払い金には時効があり、業者の倒産というリスクもあります。2010年より前から消費者金融やカード会社と取引があった方は、「借金は返すもの」と思い込まずに、まず計算だけでも依頼してみてください。返済中で任意整理になるのが不安な方は、計算の結果を見てから対応を決めればよいのです。
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい