葬式代がないときの対処法|故人の預金・葬祭費・葬祭扶助と支払いが間に合わない場合の方法
家族が急に亡くなり、葬儀社の見積もりを見て、手元のお金では足りないとわかった人もいるでしょう。悲しみの中で、支払いのことまで考えなければならない状況はつらいものです。
葬式代は、故人の預貯金、香典、健康保険の葬祭費や埋葬料で賄えることが多くあります。故人の口座が止められても、相続人は一定額までなら遺産分割の前に引き出せます。どのお金も入金までに日数がかかるため、入金の予定を葬儀社に伝え、支払いを待ってもらうのが現実的な進め方です。
生活に困っていて葬儀費用をまったく出せない場合は、生活保護の葬祭扶助を使える可能性があります。葬祭扶助は費用の見込みを伝えて申請する制度なので、できれば葬儀社と契約する前に、契約を済ませていても葬儀の前に、福祉事務所へ相談してください。
目次[非表示]
葬式代は故人の預貯金から払える
金融機関は、名義人の死亡を知った時点で故人の口座の入出金を止めます。それでも相続人は、遺産分割の話し合いが終わる前に、預貯金の払戻し制度を使って一定額まで引き出し、葬儀費用に充てることができます。故人に借金があり相続放棄を考えている場合は、引き出す前に最後の項目を確かめてください。手続きの前に押さえておきたいのは次の5点です。
預貯金の払戻し制度で引き出せる額
預貯金の払戻し制度(仮払い制度とも呼ばれます)で相続人1人が引き出せる額は、口座ごとに次の計算式で決まります。ただし、同じ金融機関からは150万円が上限です。
相続開始時の預貯金額×3分の1×払戻しを受ける相続人の法定相続分
全国銀行協会は、相続人が長男と次男の2人で、亡くなった時点の普通預金が600万円だった例を示しています。
この例では長男の法定相続分(法律で決まった取り分)が2分の1なので、長男が1人で引き出せるのは
600万円×3分の1×2分の1=100万円
です。払戻し制度による引き出しについては、ほかの相続人の同意も要りません。
引き出せるのはひとつの銀行ごと150万円が上限
上限の150万円は、同じ銀行の複数の支店に口座があっても合算で数えます。故人が別々の銀行に口座を持っていれば、銀行ごとに計算式と上限を当てはめるため、合計で引き出せる額はそのぶん増える仕組みです。
払い戻したお金は、後で遺産分割をするときに、払戻しを受けた相続人がすでに受け取った分として調整されます。
出典元:全国銀行協会「遺産分割前の相続預金の払戻し制度」(PDF)
払戻しの必要書類
故人の預貯金の払戻し制度を使うときは、払戻しを受ける相続人の本人確認書類に加え、全国銀行協会の案内では、おおむね次の書類が必要です。
- 故人の除籍謄本、戸籍謄本または全部事項証明書(出生から死亡までの連続したもの)
- 相続人全員の戸籍謄本または全部事項証明書
- 預金の払戻しを希望する相続人の印鑑証明書
特に時間がかかるのが、故人の出生から死亡までの戸籍をそろえる作業です。結婚や転籍で本籍地が変わっていると、複数の市区町村から戸籍を取り寄せることになります。
相続人全員の戸籍が必要になるのは、払戻しを受ける人の法定相続分を金融機関が確認するためです。必要な書類は金融機関によって違う場合があるので、窓口に電話で確認してから集めると、取り直しを防げます。
払戻しの手続きの流れ
故人の預貯金の払戻しは、相続人が金融機関に名義人の死亡を連絡し、案内された書類を提出、審査を経て入金される、という順で進みます。
ゆうちょ銀行の相続手続きを例にすると、流れと日数の目安は次のとおりです。
- 貯金窓口に相続確認表(相続人の状況などを書く用紙)を提出する
- 必要書類の案内が届く(約1~2週間)
- 案内に沿って書類をそろえて提出する
- 払戻金が入金される(ゆうちょ銀行の口座で受け取る場合は約1~2週間、ほかの金融機関への振込は約3~4週間)
書類をそろえる期間を含めると、申し出から入金までは早くても1か月近くかかる計算です。書類に不備があれば、さらに日数が延びます。
葬儀社への支払い期限は、多くの場合、払戻金の入金より前にやってきます。
払戻しの手続きは、葬儀の日程が決まった時点で始めてください。早く始めることで入金の見込み日も早めになります。そのため葬儀社に支払いを待ってもらう相談もしやすくなります。
葬儀費用を負担する人は誰?
葬儀費用を誰が負担するかについて、法律に決まりはありません。
故人が生前に葬儀の契約をしておらず、相続人どうしで負担の合意もない場合について、名古屋高等裁判所は、通夜や告別式などの費用は「葬儀を主宰した人」が負担すると判断しています(平成24年3月29日判決)。
名古屋高裁の判決でいう「主宰した人」とは、自分の責任で葬儀を準備し、手配して執り行った人のことです。判決の事案では、葬儀社と契約して規模を決め、喪主を務めた人が主宰者とされました。
実際の葬儀でも、多くの場合は喪主が葬儀社と契約し、請求書を受け取ります。喪主は、預貯金の払戻し制度で自分が引き出したお金を葬儀費用に充てることができます。
あるいは、相続人どうしで合意すれば、葬儀費用は遺産全体から出すものとして扱い、喪主単独で負担を負わずに、相続人間で分け合うこともできます。
払えない場合、相続人間で話し合いを
喪主1人で葬儀費用を払えないときは、葬儀の前に兄弟姉妹などの相続人と分担を話し合いましょう。
話し合いでは、故人の預貯金や健康保険の葬祭費などの入金予定を先に共有した上で、不足する額を誰がどれだけ出すかを決めると話をまとめやすくなります。
決めた分担は、口約束にせず、金額と支払う人を書いたメモに全員が署名する形で残しておきます。
記録を残しておくことで、後で遺産分割をするときに立て替えた葬儀費用の扱いでもめるのを防げます。
出典元:名古屋高等裁判所 平成24年3月29日判決(平成23年(ネ)第968号)
相続放棄を考えている場合の注意
故人に借金があり、相続放棄を考えている場合、故人の預貯金を葬儀費用に使う前に立ち止まる必要があります。相続人が故人の財産を処分すると、相続を認めたもの(単純承認)とみなされ、相続放棄ができなくなるおそれがあるからです。
相続放棄は、相続が始まったことを知った時から3か月以内に、家庭裁判所に申し立てて行います。故人の預貯金から身の丈に合った葬儀費用を払った場合に、相続放棄が認められた裁判例はあります。ただし、どこまでの支出が認められるかは事案ごとの判断で、香典返しや法要の費用まで同じに扱われるとは限りません。
死亡保険金は、受取人に指定された家族が保険契約にもとづいて受け取るお金で、故人の財産には含まれません。相続放棄をしても受取人として受け取れるので、葬儀費用には死亡保険金や香典を先に充て、故人の預貯金には手を付けないのが安全です。判断に迷う場合は、故人の預貯金を使う前に弁護士に相談してください。
故人の借金を引き継ぐかどうかの判断と、相続放棄の手続きについては、次の記事で詳しく説明しています。
こちらも読まれています親の借金の債務整理、子どもが進めることは可能?子どもにできることは? 親が作った借金の返済に苦慮する場合「子どもが代理で債務整理できるの?」という疑問を持つことがあります。これは、残念ながら...この記事を読む
出典元:裁判所「相続の放棄の申述」
葬式代に充てられるお金
故人の預貯金のほかにも、葬式代に充てられるお金としては、健康保険の葬祭費や埋葬料などの給付金、生命保険の死亡保険金、そして香典が挙がられます。給付金と保険金は申請や請求をしてから入金されるため、受け取りは葬儀の後になります。
国民健康保険や後期高齢者医療制度の葬祭費
故人が国民健康保険か後期高齢者医療制度に加入していた場合は、葬儀を行った人(喪主)に葬祭費が支給されます。
額は市区町村などが条例で決めており、たとえば国民健康保険では東京都世田谷区と練馬区が7万円、横浜市と大阪市が5万円です。
後期高齢者医療制度の葬祭費は、東京都では5万円で、世田谷区のように区が独自に上乗せして合計7万円とする例もあります。
申請先は故人が住んでいた市区町村の窓口で、会葬礼状や葬儀の領収書など、喪主の名前がわかる書類が必要です。
葬祭費の申請期限は、葬儀を行った日の翌日から2年です。葬儀社への支払いに充てるなら、期限を待たずに、葬儀が終わったらすぐに申請してください。
故人が自営業者の場合は国民年金の死亡一時金も確認を
故人が自営業者など国民年金の保険料を自分で納めていた場合は、遺族が国民年金の死亡一時金を受け取れる場合があるため、確認が必要です。
保険料を納めた月数が36月以上あり、老齢基礎年金と障害基礎年金のどちらも受けないまま亡くなった人の場合、納付月数に応じて12万円~32万円がその遺族に支給されます。ただし、遺族基礎年金を受けられる人がいる場合は対象外となります。
死亡一時金の請求期限は死亡日の翌日から2年で、市区町村役場や年金事務所で手続きします。
出典元:日本年金機構「死亡一時金」
健康保険の埋葬料
故人が会社員などで健康保険(協会けんぽや健康保険組合)に加入していた場合は、国民健康保険の葬祭費ではなく、健康保険から埋葬料が支給されます。埋葬料の額は5万円で、受け取れるのは故人に生計を維持されていて、埋葬を行う家族です。
故人に生計を維持されていた家族がいない場合は、実際に埋葬を行った人に、5万円の範囲内で霊柩車代や火葬料などの実費が埋葬費として支給されます。
故人が会社員に扶養されていた配偶者や親などの場合は、扶養していた会社員本人に家族埋葬料として5万円が支給される仕組みです。
協会けんぽの申請書は、加入していた協会けんぽの支部に提出するか、故人の勤務先を通じて手続きします。時効は2年で、埋葬料の場合は死亡日の翌日が起算日です。
同じ人の死亡について、国民健康保険の葬祭費と健康保険の埋葬料を重ねて受け取ることはできません。
退職から3か月以内に亡くなった場合などは元の勤務先の健康保険から埋葬料が出ることがあるため、どちらに請求できるかを市区町村と元の勤務先の健康保険に確認してください。
生命保険の死亡保険金
故人が生命保険に加入していた場合は、契約で受取人に指定された人が保険会社に請求して死亡保険金を受け取れます。
死亡保険金は故人の財産ではなく受取人のお金として扱われるため、故人の口座のように止められることはなく、遺産分割を待つ必要もありません。
請求から支払いまでの期間は保険会社の約款で決まっており、住友生命などは、必要書類が届いた日の翌日から原則5営業日以内に支払うとしています。保険金の支払い理由の確認が必要な場合などは、5営業日より長くかかることもあるでしょう。
保険証券が見つからない場合は、故人の通帳に保険料の引き落としが記録されていないか確かめると、契約先を把握する手がかりになります。
出典元:住友生命「死亡保険金・給付金などのお支払期限について」
香典を支払いに充てる
香典は、通夜や告別式の当日に喪主が受け取るお金で、葬式代に充てられるお金の中では最も早く手元に入ります。葬儀の当日か翌日に葬儀社へ支払う場合、すぐに使えるお金は受け取った香典です。
当日に一律の品を渡す当日返しは、返礼品の代金が葬儀社の見積もりに含まれていることが多く、香典をいただく人数が増えるほど葬儀社への支払いも増えます。手元に残る額は、香典の総額から返礼品の代金を引いて見積もります。
受け取る香典の額は、参列する人の数と故人や遺族との関係で大きく変わり、葬儀の前に正確には読めません。葬儀社と支払いの相談をするときは、香典を当てにした金額で約束せず、故人の預貯金や葬祭費など入金の見込みが立つお金を中心に支払計画を組むと、当日に足りなくなる心配が減ります。
葬儀社への支払いが間に合わない場合の対処法
故人の預貯金の払戻しや給付金を待つ間の不足は、まず葬儀社に支払いを待ってもらうか、分割を相談します。
それでも足りない分を借りる場合は、払戻し・給付金・保険金の入金で返せる額にとどめてください。すでにほかの借金の返済が苦しい人は、新たに借りる前に弁護士へ相談したほうが、返済の負担を増やさずに済みます。
| 方法 | 金利・手数料 | 審査 | 向いている場合 |
|---|---|---|---|
| 葬儀社に支払期日の延長や分割を相談 | 葬儀社が決める | 葬儀社の判断 | 払戻しや給付金の入金予定がある |
| クレジットカード払い | 1回払いはかからない。分割・リボは手数料がかかる | カード会社が決めた利用枠の範囲内 | 葬儀社がカードに対応し、利用枠が足りる |
| 葬儀ローン | 信販会社所定の手数料 | 信販会社の審査 | まとまった額を分割で返したい |
| 生活福祉資金貸付制度 | 連帯保証人ありは無利子、なしは年1.5% | 社会福祉協議会の審査 | 低所得で、ほかから借りるのが難しい |
| カードローン | 年15~20%が上限(利息制限法) | 貸金業者の審査(年収の3分の1まで) | 入金までの短期間だけ不足を埋める |
葬儀社に支払期日の延長や分割を相談
葬儀社への支払い期限と支払い方法は、葬儀社ごとに決まっており、契約書や約款に書かれています。
期限までに払えないとわかったら、葬儀の前、遅くとも請求書を受け取った時点で葬儀社に相談します。黙って期限を過ぎるより、先に事情を伝えておけば、支払いを待ってもらえる余地を残せるでしょう。
葬儀社に相談するときは、次の内容を具体的に伝えます。
- 故人の預貯金の払戻しを申し出た金融機関と、入金の見込み日
- 健康保険の葬祭費や埋葬料、死亡保険金を申請した日と、受け取れる見込みの額
- 受け取った香典の額と、すぐに払える額
- 残りを分割にする場合に、毎月払える額
入金の当てを示されると、葬儀社は回収の見通しを立てられるため、支払期日の延長や分割に応じるかを判断しやすくなります。ただし、葬儀社に延長や分割に応じる義務はありません。
葬儀社が延長や分割に応じた場合は、支払う日と金額を書面にしてもらいます。口頭の約束だけでは、担当者が替わったときに話が伝わっていないことがあるからです。
クレジットカード払い
葬儀社がクレジットカードに対応していれば、葬儀費用をカードで払うことで、実際に口座から引き落とされるのを翌月以降に先送りできます。1回払いを選べば手数料はかからず、引き落とし日までに故人の預貯金の払戻しや健康保険の葬祭費が入金されれば、借入にはなりません。
注意したいのは利用枠です。葬儀費用は数十万円単位になるため、カードの利用可能枠を超えてしまうと決済できません。支払う前にカード会社のアプリや会員ページで残りの枠を確かめ、足りなければ一部だけをカードで払い、残りをほかの方法で払う形も検討します。
引き落とし日までに入金が間に合いそうにない場合は、分割払いやリボ払いに切り替えることもできます。ただし分割払いやリボ払いには手数料がかかり、リボ払いは毎月の返済額が一定のぶん、残高がなかなか減りません。入金で一括して返せる見込みがあるなら、1回払いのまま引き落とし日を待つほうが負担は軽く済みます。
葬儀ローン
葬儀ローンは、葬儀社と提携する信販会社が葬儀の代金を立て替えて払い、喪主が信販会社に分割で返していく仕組みです。使えるのは葬儀社が信販会社と提携している場合なので、見積もりを受け取った時点で、葬儀ローンを扱っているかを葬儀社に尋ねてください。
葬儀ローンやカードの分割払いは、割賦販売法という法律の対象です。信販会社は、申込者の年収や生活費、ほかのクレジットの支払い状況から、無理なく払える額(支払可能見込額)を調べたうえで契約するかを決めます。消費者金融のカードローンにかかる、年収の3分の1までという総量規制の対象にはなりません。
葬儀ローンを選ぶ前には、手数料の率と、支払回数ごとの毎月の返済額と支払総額を必ず確かめます。返済期間を長くすれば毎月の返済は軽くなる一方、手数料を含めた支払総額は増える点に注意が必要です。故人の預貯金や給付金が入金されたら繰上げ返済できるかも、契約の前に確かめておけば、余計な手数料を払わずに済みます。
生活福祉資金貸付制度
生活福祉資金貸付制度は、低所得の世帯や、障害者・高齢者のいる世帯に、都道府県の社会福祉協議会が生活に必要なお金を低い利子で貸し付ける公的な制度です。貸付の種類の1つである福祉費には、冠婚葬祭に必要な経費が含まれており、葬儀費用の借入れにも使えます。
厚生労働省が示す冠婚葬祭の経費の貸付上限の目安は50万円で、償還(返済)期間の目安は3年です。利子は、連帯保証人を立てれば無利子、立てなければ年1.5%で、カードローンと比べて返済の負担は大きく抑えられます。
申込みの窓口は、住んでいる市区町村の社会福祉協議会です。貸付には審査があり、貸付の決定までに日数がかかるため、申込みのときに所要日数を確かめ、葬儀社への支払い期限に間に合わない場合は支払いを待ってもらう相談と並行して進めます。葬儀費用をまったく出せないほど生活が苦しい場合は、返済の要らない葬祭扶助を、借りる前に福祉事務所で相談します。
カードローン
カードローンは、消費者金融や銀行から、利用限度額の範囲で必要な額を借りられる商品で、金利は葬儀ローンやクレジットカードの分割払いと比べても高くなりやすい借入れです。利息制限法の上限は、借りる額に応じて年15~20%です。
消費者金融などの貸金業者から借りる場合は、総量規制という貸金業法の制限により、クレジットカードのキャッシングを含めた借入れの合計が原則として年収の3分の1までに抑えられます。
カードローンを使うなら、故人の預貯金の払戻しや死亡保険金の入金までの短い期間に限り、入金されたらすぐに全額を返すようにしてください。返す当てがないまま借りると、利息が重なって返済が苦しくなり、葬式代の不足が借金の問題に変わってしまいます。
すでに任意整理をしていて返済中の人が新たに借りる場合の注意点は、次の記事にまとめました。
こちらも読まれています任意整理中は新たに借金(借入)や融資やローンの申し込みはできる? 任意整理の手続きをしている最中、どうしても急にお金が必要となることもあるでしょう。そんなとき、金融機関に頼る前にできるこ...この記事を読む
見積もりを見直して葬式代を抑える方法
通夜と告別式を行う葬儀のままでも、見積もりの内訳と会場の選び方を見直せば、葬儀費用は下げられます。それでも予算に収まらない場合は、参列者の範囲や儀式の日程を変える選択肢があります。どの形で送るかは、故人の遺志と家族・親族の気持ちを大切にしながら決めてください。
見積もりの内訳を見直す
葬儀社の見積もりは項目ごとに見直せます。内訳は、祭壇や棺、遺影などの基本料金に、参列者の数で変わる飲食や返礼品の費用、安置日数で変わる費用を足したものです。祭壇や棺は等級を一段下げるだけでも金額が変わり、飲食や返礼品は人数の見込みを実際の参列者数に近づけると下がります。
安置の日数も見落としやすい項目です。火葬場の空きを待つ間、遺体を保冷するドライアイスや安置室の使用料は日数分かかるため、日程を前後させると費用が変わることがあります。
お寺に渡すお布施は、葬儀社の見積もりに含まれていないのが一般的です。菩提寺(先祖のお墓があるお寺)がある場合は、お布施を見積もりとは別に予算へ入れておきます。
国民生活センターには、広告で家族葬約40万円からとあった葬儀社に依頼したところ、合計が300万円近くになったという相談が寄せられています。国民生活センターが勧めているのは、見積書の内容をよく確認し、1人で決めずに複数人で打ち合わせることです。時間が許せば、複数の葬儀社から同じ内容で見積もりを取り、項目ごとに比べてみてください。
公営斎場や市民葬・区民葬の利用
市区町村が運営する公営斎場は、住民であれば民間の式場より安い料金で使えます。たとえば東京都の臨海斎場(世田谷区など5区が共同で運営)では、区民の火葬料が12歳以上で44,000円、葬儀式場が56,000円です。名古屋市の市立斎場の火葬料は、市民の大人が5,000円であるのに対し、市民以外は70,000円かかります。
市民葬・区民葬は、自治体が葬儀社と協定を結び、決まった料金で葬儀を行えるようにした制度です。東京23区の区民葬儀では、祭壇・霊柩車・火葬・遺骨を納める容器の4項目が協定料金で提供され、遺族は死亡届を出すときに区役所で区民葬儀券を受け取り、協定を結んだ葬儀社(取扱店)に渡します。
区民葬儀の料金に含まれるのは上の4項目だけで、ドライアイス、遺影写真、返礼品、生花、斎場の使用料などは別にかかります。市民葬・区民葬の制度があるか、使える葬儀社はどこかは自治体によって違うため、住んでいる市区町村の窓口かウェブサイトで確かめてください。
出典元:目黒区「区民葬儀」
参列者を絞る家族葬
家族葬は、参列者を家族や親しい親族などに絞って行う葬儀です。通夜と告別式は、友人や職場の関係者まで広く招く一般葬と同じように行うため、儀式の流れを保ったまま費用を下げられます。
家族葬の費用が下がるのは、参列者の数に連動する飲食と返礼品の費用が減るからです。鎌倉新書の第7回お葬式に関する全国調査(2026年)によると、葬儀費用の中央値は一般葬が122.01万円、家族葬が96.39万円でした。
参列者が減れば、受け取る香典も減ります。香典で葬儀費用の一部を賄うつもりだった場合、家族葬にしても手元の負担がそれほど軽くならないこともあるでしょう。葬儀の形式ごとの費用は、見積額から香典の見込みを差し引いた実際の負担額で比べると、差が正しくつかめます。
出典元:鎌倉新書「第7回お葬式に関する全国調査(2026年)」
通夜を省く一日葬
一日葬は、通夜を行わず、告別式と火葬を1日で行う葬儀です。告別式で僧侶の読経を受け、参列者と最後のお別れをする儀式は残ります。
通夜を省くと、通夜ぶるまいの飲食費や、2日分の式場使用料がかからなくなります。鎌倉新書の同じ調査では、一日葬の費用の中央値は74.43万円でした。
一日葬を考えるときは、菩提寺がある場合に、通夜を省いてよいかを事前に僧侶へ相談します。寺院によっては、通夜と告別式をそろえて行うことを求める場合があるためです。仕事の都合で通夜にしか来られない人がお別れの機会を持てなくなる点も、家族と親族で話し合っておきます。
通夜・告別式を行わない火葬式
火葬式(直葬とも呼ばれます)は、通夜と告別式を行わず、近親者が火葬場に集まって火葬だけを行う形です。火葬炉の前で僧侶に読経を頼むこともできます。式場や祭壇、飲食、返礼品の費用がかからないため、葬儀の形の中で最も費用を抑えられ、鎌倉新書の調査では中央値が49.56万円でした。
火葬式を選ぶ前に、親族へ内容を伝えて了承を得ておくことが大切です。先祖のお墓があるお寺(菩提寺)がある場合は、葬儀の儀式を経ていないことを理由に納骨を断られることがあるので、事前にそのお寺の僧侶へ相談してください。
火葬式で送った後に、四十九日の法要に合わせて親族で集まる方法や、故人と親しかった人を招いてお別れの会を開く方法もあります。お別れの場を後日に設ければ、葬儀の当日に間に合わなかった人も故人をしのぶ機会を持てるでしょう。
生活保護の葬祭扶助なら自己負担なしで葬儀ができる
葬儀費用をまったく出せない場合は、生活保護の葬祭扶助で、火葬までにかかる費用が支給されます。葬儀を行う人がすでに生活保護を受けていなくても、困窮していれば対象になる場合があります。葬祭扶助で賄えるのは、遺体の搬送や火葬など葬祭に必要な最低限の範囲です。
葬祭扶助を受けられる人
葬祭扶助を受けられるのは、生活保護法第18条に当てはまる場合で、大きく分けて次の2つです。
- 葬儀を行う人が、困窮のため最低限度の生活を維持できない場合
- 故人に葬儀を行う扶養義務者(親・子・兄弟姉妹など)がおらず、民生委員や家主など扶養義務者以外の人が葬儀を行う場合
1つ目は、葬儀を行う喪主などの生活が苦しく、葬儀費用を出せない場合です。判断されるのは喪主側の収入や資産で、喪主がすでに生活保護を受けている必要も、故人が受けていた必要もありません。
2つ目は、身寄りのない人が亡くなり、民生委員や近所の人、家主などが葬儀を行う場合を想定しています。身寄りのない人の葬儀では、葬儀を行う人自身が困窮しているかどうかを問いません。
どちらの場合も、故人が残したお金や品物があれば、まずそれを葬儀費用に充て、足りない分が葬祭扶助で支給されます。
葬祭扶助で賄える範囲と基準額
葬祭扶助で賄えるのは、生活保護法第18条が定める次の費用です。
- 検案(医師が遺体を調べて死因などを判断すること)にかかる費用
- 遺体の運搬にかかる費用
- 火葬または埋葬にかかる費用
- 納骨その他葬祭のために必要な費用
支給額には上限(基準額)があり、2026年4月から適用されている基準額は、市区町村の級地(物価や生活水準に応じた区分)ごとに次のとおり決められています。大都市とその周辺は1級地に当たります。
| 級地 | 大人 | 小人(12歳未満) |
|---|---|---|
| 1級地・2級地 | 222,000円以内 | 177,600円以内 |
| 3級地 | 194,300円以内 | 155,400円以内 |
基準額を大きく超える葬儀を行うと、葬祭扶助をまったく受けられないことがあります。厚生労働省が、高額な葬祭費用には葬祭扶助を支給しない扱いを示しているためです。実際に、基準額を約13万円超えた葬儀で葬祭扶助が全額支給されなかった決定を、東京都の審査会が妥当と判断した例があります。
申請は葬儀の前に福祉事務所へ
葬祭扶助は、葬儀にかかる費用の見込みを申請書に書いて申請する制度です。申請先は、葬儀を行う人が住む市区町村の福祉事務所(福祉課・生活福祉課などの名称の窓口)です。できれば葬儀社と契約する前、遅くとも葬儀の前に相談します。
葬儀の後に申請すると、葬儀費用を自分で払えた、つまり困窮していなかったと判断されるおそれがあります。葬儀の前であれば、できるだけ早く福祉事務所に連絡し、葬祭扶助を使いたいと伝えてください。
葬儀社にも、葬祭扶助を利用したいと早めに伝えます。葬祭扶助の基準額の範囲で火葬までを行うプランを用意している葬儀社もあり、福祉事務所とのやり取りに慣れた葬儀社なら、必要な書類の準備も任せやすいでしょう。
祭壇や生花などを追加したい場合は、葬祭扶助を受けられるかを福祉事務所に確かめてから決めてください。
葬式代や借金の返済が苦しいときは債務整理
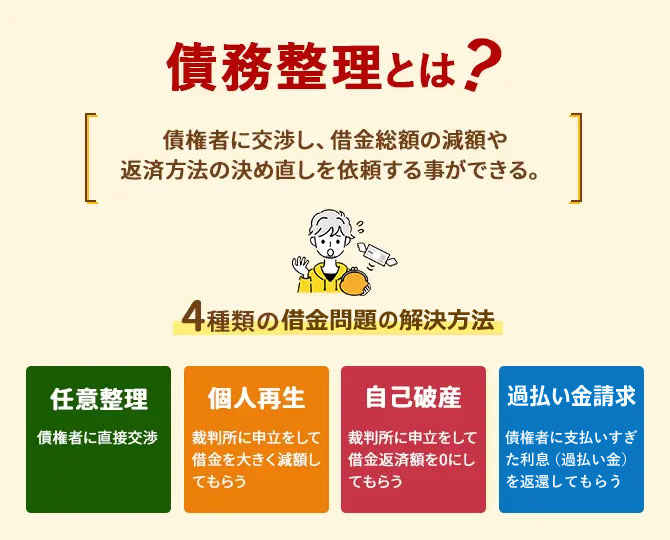
葬儀費用をカードやローンで払った結果、あるいはもとからある借金の返済と重なって生活が苦しくなったなら、債務整理で返済の負担を減らせます。債務整理には任意整理・個人再生・自己破産の3つの手続きがあり、返済額を減らすことで、生活費に回すお金を作れます。
葬儀費用の借金を債務整理するときの注意
葬儀費用のためにカードやローンで借りたお金も、もとからある借金と同じく、債務整理の対象になります。葬儀社への代金を払えずに残っている場合も、未払いの代金は債務整理の対象です。
ただし、借りた時期と経緯によって、債務整理での扱いが変わることがあります。借りた直後で返済の実績がほとんどない借金は、任意整理で債権者が和解に応じにくい場合があります。任意整理は債権者との話し合いで返済条件を決める手続きで、債権者に話し合いに応じる義務はないからです。
葬儀費用という使い道は、浪費やギャンブルのように免責(返済義務を免れること)を認めない事由として挙げられたものではありません。自己破産で問題になりうるのは、借りた時点で返せないとわかっていたと見られる場合で、裁判所が事情を調べることがあります。免責を認めない事由に当たる場合でも、裁判所が事情を考慮して免責を認める裁量免責の制度があります。すでに借りて返済が苦しい場合は、借りた時期と使い道を整理し、借りた経緯を正直に伝えて弁護士に相談してください。
葬儀社への未払いを放置すると、督促を受け、やがて裁判を起こされて財産を差し押さえられるおそれがあります。滞納した後の流れは、次の記事で説明しています。
こちらも読まれています借金を返せないとどうなる?払えない人の末路と借金滞納のリスク 借金が返せない場合、払えないからとそのまま放置すると厳しい督促~一括請求を求められた末、裁判を起こされ、最悪は自宅や給与...この記事を読む
収入と借金の額で選ぶ3つの手続き
債務整理の3つの手続きは、借金の減り方と使える条件が違います。収入があり、利息を減らせば返していけるなら任意整理、借金が大きく、マイホームを残したいなら個人再生、収入に対して借金が多すぎて返済の見込みが立たないなら自己破産、というのが選び方の目安です。
| 手続き | 借金の減り方 | 向いている人 |
|---|---|---|
| 任意整理 | 債権者との交渉で将来の利息をカットし、元本を3~5年の分割で返す | 安定した収入があり、利息がなくなれば返済を続けられる人 |
| 個人再生 | 裁判所の手続きで借金を減額し、減額後の額を原則3年で返す | 継続した収入があり、借金が大きい人や、マイホームを手放したくない人 |
| 自己破産 | 裁判所に免責を認められると、借金の返済義務を免れる | 収入や財産に比べて借金が多く、返済の見込みが立たない人 |
注目!
そのお悩み弁護士に相談してみては?
当サイトを見ても疑問が解決しない、状況が異なるので判断が難しいと感じたら弁護士に相談することをおすすめします。
初回相談無料の弁護士も数多く掲載しておりますし、どの弁護士もいきなり料金が発生するということはありません。まずはお気軽にご相談ください。
任意整理では、将来の利息がなくなるため、毎月の返済額がすべて元本の返済に充てられます。個人再生では裁判所が再生計画を認可して減額後の返済額が決まり、自己破産では裁判所が免責を認めるかどうかを判断します。どの手続きが合うかは収入・財産・借金の額で変わるため、弁護士に状況を伝えて選んでください。
弁護士費用の分割払いと法テラス
債務整理を弁護士に依頼する費用は、分割払いに対応している法律事務所が多くあります。弁護士に依頼すると、弁護士が債権者に受任通知(依頼を受けた旨の通知)を送り、受け取った貸金業者は本人への返済の督促を止めなければなりません。
収入が一定の基準を下回るなど条件に当てはまる場合は、日本司法支援センター(法テラス)の代理援助を使えます。法テラスが弁護士費用を立て替え、依頼者は原則として毎月5,000円~10,000円程度を無利息で返していく仕組みです。生活保護を受けている人は、返済の猶予や免除を申請できます。
弁護士費用の目安と、費用を払えないときの方法は、次の記事で詳しく説明しています。
こちらも読まれています債務整理の弁護士費用はいくら?任意整理・個人再生・自己破産の相場を解説 債務整理を弁護士に依頼する場合、まずはじめに弁護士費用の支払いに関する心配があります。債務整理に踏み切るほど経済的にひっ...この記事を読む
将来の葬式代に備える方法
今回の葬儀を終えた後は、次に家族の葬儀を迎えるときや、自分の葬儀に向けて、少しずつ備えておく方法があります。主な方法は次の3つです。
葬儀保険(少額短期保険)
葬儀費用の準備を目的にした保険で、少額短期保険業者が扱う死亡保険です。
少額短期保険は、病気による死亡の保険金額が1人300万円までと決められており、保険期間は原則1年で更新していく形をとります。
高齢でも加入しやすい商品がある一方、更新のたびに保険料が上がる場合があるので、何歳まで続けられるかと保険料の推移を確かめてから選びます。
冠婚葬祭互助会
毎月決まった額を積み立て、葬儀のときに積み立てたサービスを受ける仕組みです。
互助会は割賦販売法の前払式特定取引に当たり、経済産業省の監督を受けています。
途中で解約すると解約手数料が差し引かれる点と、積み立てた額だけでは葬儀費用の全額を賄えない場合がある点に注意が必要です。
預貯金の準備と家族での共有
葬儀用のお金を預貯金で用意しておく方法です。どの口座にいくら用意しているか、希望する葬儀の形はどうか、費用をどこから出すかを、家族と話し合って共有しておきます。
故人の口座からの払戻しには手続きと日数がかかるため、葬儀の費用に充てるお金をどう引き出すかまで決めておくと、残された家族が支払いで困らずに済みます。
まとめ
葬式代が足りないとわかっても、故人の預貯金や給付金、香典を合わせれば、通夜と告別式を行う葬儀を出せることは多くあります。入金を待つ間の不足は、葬儀社に事情を話せば待ってもらえる余地があり、見積もりの見直しで費用そのものも下げられるでしょう。
葬儀費用をまったく出せないときは、葬儀の前に福祉事務所へ葬祭扶助を相談できます。支払いや借金のことで見送った後の生活に不安が残るなら、ひとりで抱え込まずに弁護士の力を借りてください。
葬式代にも差し障る借金の悩みは弁護士へ相談を
借金の返済に追われて葬式代を用意できない状態は、債務整理で返済の負担を軽くすれば立て直せます。弁護士は、収入や借金の状況から任意整理・個人再生・自己破産のどれが合うかを判断し、債権者とのやり取りも引き受けます。相談料が無料の法律事務所も多いので、まずは今の状況を話すところから始めてください。
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい