住民税が払えないときの対処法|分納・徴収猶予・減免の条件と相談先
収入が減った、病気やけがで働けなくなった、思っていたより税額が高かったなど、住民税が払えなくなる事情は人によってさまざまです。督促状が届いて、はじめてどうすればよいかを調べ始める人も多いでしょう。
督促状が届いた後でも、住民税を課税した市区町村の税務課(納税課・収税課)へ連絡して払えない事情を伝えれば、分割して納める分納や、病気や事業の休廃止などの事情がある場合の徴収猶予を相談できます。連絡しないまま放置すると延滞金が増え続け、督促状の発送から10日を過ぎると財産の差し押さえができる段階に入ります。住民税が払えなくなったら、まずは電話で相談することが大切です。
収入が減った年ほど住民税を重く感じやすいのは、税額が前年の所得で決まるためです。借金の返済に追われて住民税に回すお金がない場合は、借金のほうを債務整理で減らし、住民税の支払いに回すお金を確保する方法もあります。
目次[非表示]
住民税が払えないときは市区町村へ相談
住民税とは、道路整備や教育・福祉など、身近な行政サービスの費用を住民が分担する地方税です。
前年の所得をもとに計算される「後払い」の仕組みで、毎年6月頃に自治体から納税通知書兼納付書が届きます。自営業やフリーランスの方など自分で住民税を納付する方(普通徴収)の場合、通常6月末・8月末・10月末・翌年1月末の年4回に分けて支払います。なお、自治体によっては1年分の一括払い(全期前納)も選択可能ですが、総額は分割払いと変わりません。
住民税が払えないとわかった時点や、督促状が届いた時点で、住民税を課税した市区町村の税務課へ電話するのが最初の行動です。分割して納める分納や、納付を待ってもらう徴収猶予は、どれも市区町村との納税相談から始まります。
相談の前に確認しておきたいのは、連絡する時期・窓口・持っていく書類・伝える内容です。
督促状が届いたらすぐ連絡
督促状が届いた人も、今から市区町村へ連絡すれば分納などの相談ができます。督促状は、納期限を過ぎた住民税について市区町村が原則として納期限後20日以内に送る通知で、督促状が届いた段階で、すぐに財産が差し押さえられるわけではありません。
督促状を発送した日から10日を過ぎると、市区町村は法律上、財産の差し押さえが行える段階に入ります。督促状が届いたら、書面に書かれている問い合わせ先へすぐに電話して、支払う意思と払えない事情を伝えましょう。催告書(督促状の後に届く納付の催促)や差押予告通知が届いている人も、本人から連絡して払う意思を示せば、市区町村が分納の相談に応じる余地はあります。
まだ納期限が来ていない人は、納期限までに連絡すれば、延滞金(納期限の翌日から日数に応じて加わるお金)がかかる前に分納の計画を立てられます。
1月1日に住んでいた市区町村が窓口
住民税の相談先は、住民税が課税された年の1月1日に住んでいた(通常は住民票のある)市区町村です。令和8年度の住民税であれば、令和8年1月1日に住んでいた市区町村が1年分をまとめて課税しています。
年の途中で引っ越した人も、引っ越した年の6月から納める住民税は、引っ越す前の市区町村に納めます。たとえば、令和8年1月1日に川崎市に住み、3月に相模原市へ転居した人の場合、令和8年度の住民税の納付先は川崎市です。
窓口の名前は、税務課・納税課・収税課・市民税課など自治体によって異なります。納税通知書や督促状には問い合わせ先の課と電話番号が書かれているので、書かれている番号へ連絡するのが確実です。住民税には都道府県民税の分も含まれますが、市区町村がまとめて徴収するため、相談先は市区町村の窓口だけで足ります。
相談の前に用意する書類
納税相談では、住民税を払えない事情と毎月支払える金額を書類で示せると、分納の計画がまとまりやすくなります。電話で相談するときも、次の書類を手元に置いておきましょう。
- 納税通知書(届いていれば督促状や催告書も)
- 収入がわかる書類(給与明細・源泉徴収票・確定申告書の控え。退職した人は離職票や雇用保険受給資格者証)
- 毎月の支出がわかるもの(家賃・光熱費・借金の返済額などの引き落としがわかる通帳やメモ)
- 本人確認書類
徴収猶予を申請する場合は、猶予を希望する事情を証明する書類(医師の診断書・罹災証明書・廃業届の控えなど)、財産や収支状況のわかる書類も求められます。
徴収猶予の申請に添付する書類は自治体ごとに条例で定められているので、何を持っていけばよいか電話相談の段階で確認しておくと、窓口へ行く回数を減らせます。
窓口では支払いの意思と毎月払える納付額を伝える
市区町村の窓口では、本人が最初に住民税を払う意思があることを伝え、そのうえで毎月いくらなら払えるか具体的な金額を伝えましょう。
担当者は、収入から生活費と他の支払いを差し引いた残りの額をもとに、分納の計画を一緒に組み立ててくれます。
納税相談で伝える内容は、次の4つです。
- 払えなくなった理由(退職・病気・収入の減少・借金の返済など)
- 毎月払える金額と、その根拠になる収入と支出
- いつまでに払い終えられるかの見通し(再就職や復職の予定など)
- ほかにも滞納している税金や保険料があるか
毎月の金額は、無理なく払い続けられる額で申し出るようにしてください。
住民税の徴収猶予を受けて分割で納めている途中でも、支払いが止まると、市区町村は猶予を取り消すことができます。
猶予が取り消されれば、残りの税額を一括で納めるよう求められるおそれがあります。分納中でも、もし支払いが遅れそうなときは、なるべく期日の前に担当者へ連絡しましょう。
国民健康保険料や年金も払えない場合
住民税と一緒に国民健康保険料や国民年金保険料も払えない場合は、それぞれの制度の軽減や免除をあわせて申請しましょう。国民健康保険と国民年金の窓口は多くの市区町村で同じ庁舎にあるので、住民税の納税相談と同じ日に手続きを進めると効率的です。
国民年金保険料には、本人・配偶者・世帯主の前年の所得が一定額以下の人が申請できる免除と、50歳未満の人が本人と配偶者の前年の所得だけで審査を受けられる納付猶予(保険料の納付を後回しにできる制度)があります。失業した人は、離職票などで失業の事実を示せば、本人の前年の所得にかかわらず、どちらの審査も受けられる特例の対象です。
国民健康保険料は、倒産・解雇・雇い止めなどで離職した65歳未満の人の場合、前年の給与所得を100分の30として保険料を計算する軽減を受けられます。対象は、ハローワークで特定受給資格者または特定理由離職者(会社都合などでやむを得ず離職した人)と認められた人です。軽減を受けるには、雇用保険受給資格者証を持って、市区町村の国民健康保険の窓口へ届け出てください。
参考:日本年金機構「国民年金保険料の免除制度・納付猶予制度」
住民税の分納と猶予の制度
住民税を一括で払えない人が使える方法は、分割納付・徴収猶予・換価の猶予の3つです。分割納付は納め終えるまで延滞金がかかり続けますが、徴収猶予と換価の猶予は、認められると延滞金の全額または一部が免除されます。3つの違いは次の表のとおりです。
| 制度 | 根拠 | 使える場面 | 期間 | 延滞金 | 手続き |
|---|---|---|---|---|---|
| 分割納付 | 自治体の運用 | 一括では払えないが、分ければ払える | 市区町村と合意した計画による | 加算され続ける | 納税相談で申し出る |
| 徴収猶予 | 地方税法15条 | 災害・盗難、本人や家族の病気・けが、事業の休廃止・著しい損失 | 1年以内(延長して最長2年) | 猶予期間の分の全額または一部を免除 | 申請書と証明書類を提出 |
| 換価の猶予 | 地方税法15条の5・15条の6 | 一括で払うと事業の継続や生活の維持が難しくなる | 1年以内(延長して最長2年) | 猶予期間の分の一部を免除 | 市区町村の職権、または申請(納期限から6か月以内とする自治体が多い) |
分割納付
分割納付(分納)とは、払いきれない住民税を、市区町村と相談して複数回に分けて納める方法です。法律に分納の手続きが定められているわけではなく、各市区町村が納税相談の中で認めている運用です。
分納は、次の流れで進みます。
- 市区町村の税務課(納税課など)へ電話し、分納を希望すると伝える
- 窓口で収入と支出を説明し、毎月の納付額と回数を決める
- 分納誓約書(納付誓約書)に署名し、分納用の納付書を受け取る
- 決めた期日ごとに納付を続ける
分納中も、まだ納めていない税額には延滞金が加わり続けます。分納の計画を立てるときは、本税(延滞金を除いた住民税そのもの)だけでなく延滞金も含めて、いくら払えば完納になるのかを担当者に確認しておきましょう。
年度内に完納できる分納計画
分納の計画は、できるだけ次の年度の住民税の納付が始まる前に払い終えられる回数で組みます。住民税は毎年課税されるため、6月になると新しい年度の住民税の納付が始まるからです。
前の年度の分納が残ったまま新しい年度の住民税が加わると、毎月の負担は2年度分に増えます。1年間に納める分納の合計が住民税1年分に届かない状態が続くと、滞納額は年を追うごとに積み上がっていく一方です。
市区町村の担当者も、払い終える見通しの立つ計画を求めます。年度内に払い終えるのが難しい場合は、収入が回復する時期を示したうえで、徴収猶予や換価の猶予を使えないかもあわせて相談しましょう。
徴収猶予
徴収猶予とは、災害や病気などの事情で住民税を一度に納められない人が、市区町村に申請して、1年以内の期間、納付を待ってもらえる制度です。徴収猶予を受けるには、次のいずれかの事情があり、住民税を一度に納付できないと市区町村に認められる必要があります(地方税法15条)。
- 震災・風水害・火災などの災害を受けた、または盗難にあった
- 本人または生計を同じくする家族が病気にかかった、またはけがをした
- 事業を廃止した、または休止した
- 事業で著しい損失を受けた
- これらに類する事実があった
猶予が認められると、猶予期間中は分割して納めることができ、延滞金の全額または一部が免除されます。免除の範囲は理由によって違い、災害や病気・けがを理由とする猶予では猶予期間に対応する延滞金の全額、事業の休廃止や損失を理由とする猶予では一部が対象です。猶予期間内に払いきれないやむを得ない理由があれば、納税者は延長を申請でき、最初の猶予と合わせて最長2年まで納付を待ってもらえます。
なお、現在の徴収猶予には、収入の減少率について20%・50%といった特定の基準はありません。収入減少が理由の場合、上記の要件に当たるかどうかを、納税相談で確認しましょう。
出典元:e-Gov法令検索「地方税法」
換価の猶予
換価の猶予とは、住民税を一度に納めると事業の継続や生活の維持が難しくなる人について、差し押さえた財産の売却(換価)などを1年以内の期間待ってもらう制度です。災害や病気などの理由が必要な徴収猶予と違い、換価の猶予には理由の限定がなく、一括で納めると生活が成り立たなくなるかどうか、納税について誠実な意思があるかどうかで判断されます。
換価の猶予は、市区町村の長の職権によって行われるものと、本人の申請に基づいて行われるものの2種類があり、本人申請による換価の猶予は、納期限から一定の期間内に申請が必要です。たとえば横浜市やさいたま市などは納期限から6か月以内と定めています。
ただし、住民税以外にも滞納している税金があると、申請による換価の猶予を認めない自治体もあります。申請前に窓口で確認しておきましょう。
換価の猶予が認められると、本人は猶予期間中に住民税を分割して納めることができ、延滞金の一部も免除されます。申請による換価の猶予では、これから行う差し押さえの猶予や、すでに行った差し押さえの解除を受けられる場合もあります。
参考:横浜市「換価の猶予」
住民税が非課税や減免になる条件
住民税は、前年の所得が一定額以下の人や生活保護を受けている人には課税されません。すでに課税された後でも、失業や災害による減免で税額が減る場合や、滞納処分の停止で納める義務がなくなる場合があります。
どれも条件と手続きが違うので、当てはまるものがないか確認しましょう。
前年の合計所得が基準以下
令和8年度の住民税は、扶養する家族がいない単身者の場合、令和7年の合計所得金額が45万円以下なら課税されません。給与だけの人なら給与収入110万円以下が目安で、どちらも東京23区や大都市など1級地(生活保護の基準で生活費の水準が最も高い区分)の市区町村の基準です。
令和8年度からは基準の目安が従来の100万円から110万円に上がりました。
これは令和7年の税制改正により給与所得控除の最低額が55万円から65万円に引き上げられ、令和8年度分から住民税に反映されたことによるものです。
扶養する家族がいる人は、合計所得金額が次の額以下なら、住民税の均等割(所得にかかわらず定額でかかる部分)と所得割(所得に応じてかかる部分)のどちらも課税されません。次の計算式も、1級地の市区町村のものです。
- 35万円×(本人+同一生計配偶者(生計を同じくする一定の所得以下の配偶者)+扶養親族の人数)+10万円+21万円
均等割の非課税の基準額は市区町村が条例で定めており、2級地・3級地の市区町村では計算式の35万円と21万円の部分が低く設定されています。
たとえば2級地の柏市では、令和8年度の単身者の均等割が非課税になる給与収入の目安は106万5千円です。お住まいの市区町村の基準は、市区町村の公式サイトか税務課で確認できます。
生活保護を受給中
生活保護のうち生活扶助(食費や光熱費など日常の生活費にあてる扶助)を受けている人には、所得に関係なく住民税が課税されません。地方税法295条が、生活扶助を受けている人を住民税の非課税の対象として定めています。
住民税は生活保護受給前の所得にもとづいて課税されるため、年度の途中から生活保護を受け始めた人には、受給前に課税された住民税が残っている場合があります。地方税法323条は、貧困により生活のため公私の扶助を受ける人を減免の対象に挙げているため、残っている住民税を減免できるかを市区町村に確認しましょう。
借金を抱えたまま生活保護を受けられるかは、次の記事で解説しています。
こちらも読まれています生活保護は借金があっても受けられる。返済・差押え・免除はどうなる? 借金があっても生活保護は受けられます。「健康で文化的な最低限度の生活を保障」する生活保護費が差し押さえられることはありま...この記事を読む
障害者やひとり親で合計所得135万円以下
障害者・未成年者・寡婦(夫と死別した後に再婚していない女性や、離婚後に再婚せず扶養親族がいる女性など)・ひとり親に当たる人は、前年の合計所得金額が135万円以下なら住民税が課税されません。給与だけの人なら、令和8年度は給与収入204万3,999円以下が目安です。
未成年者は、1月1日の時点で18歳未満の人を指します。障害者控除やひとり親控除などの申告が漏れていると、本来は非課税に当たる人にも住民税が課税されます。障害者・ひとり親などに当たるのに住民税が課税されている人は、控除の申告漏れがないか確認してください。
失業や災害による減免
住民税の減免とは、課税された住民税を、市区町村が条例にもとづいて減額または免除する制度です。地方税法323条は、減免できる相手を、天災その他特別の事情がある人や、生活保護などの扶助を受ける人などに限っています。
失業や所得の大幅な減少を減免の対象にしているかどうかは、市区町村の条例によって違います。所得の減少を対象にしている自治体の例(2026年10月時点)は次のとおりです。
| 自治体 | 前年の所得の条件 | 所得の減少の条件 |
|---|---|---|
| さいたま市 | 合計所得金額300万円以下 | 今年の所得の見込みが前年より3割以上減少(定年・自己都合の退職などは除く)し、世帯全員の今年の所得の見込みも非課税の基準額以下 |
| 堺市 | 合計所得金額から控除を引いた額が280万円以下 | 失業者で、今年の所得の見込みが前年の給与所得の10分の7以下 |
| 静岡市 | 合計所得金額500万円以下 | 30%以上減少(減少の程度に応じて全額免除から10分の1以内の軽減まで) |
住民税の減免を受けるには、本人による申請が必要です。さいたま市は申請日以降に納期限が来る税額を、静岡市は納期限の7日前までに申請された納期分を対象にしています。
普通徴収の住民税は年4回に分けて納めるため、督促状が届いた後でも、これから納期限が来る回の分は減免の対象になり得ます。この点は一括払い(全期前納)と比べて年4回払いの利点とも言えます。
火災や風水害などの災害による減免は、罹災証明書を添えて申請します。
失業や災害で住民税の納付が難しくなった場合、督促状が届いているかどうかにかかわらず、住民税を課税した市区町村の窓口へ早めに減免を申請してください。
滞納処分の停止から3年経過
滞納処分の停止とは、差し押さえる財産がない場合などに、市区町村が滞納処分を止める措置です。滞納処分の停止が3年続くと、停止の対象になった住民税を納める義務は消滅します。
地方税法15条の7は、次のいずれかに当たる場合に、市区町村の長が滞納処分の執行を停止できると定めています。
- 差し押さえられる財産がない
- 差し押さえをすると生活を著しく窮迫させるおそれがある
- 本人の所在と財産がどちらもわからない
滞納処分の停止は、本人が申請して受ける制度ではなく、市区町村の長が職権で判断する措置です。納税相談の内容がそのまま判断材料になるため、自分の収入・財産状況を正直に伝えることが重要です。
滞納処分が停止している期間の延滞金は免除されます。生活の窮迫を理由に停止したときは、市区町村がすでに行っている差し押さえも解除します。
住民税が高すぎて払えない原因
住民税が急に高く感じる原因の多くは、前年の所得で今年の税額が決まる仕組みにあります。
会社員をやめて給与からの天引き(特別徴収)が終わって納付書で払うようになった場合や、控除の申告漏れも、負担感増加の原因となります。
前年の所得にもとづく課税
住民税は、前の年の1月から12月までの所得をもとに税額が決まり、所得を得た翌年の6月から納め始めます。令和8年度の住民税であれば、令和7年の所得を元に計算された税額を、令和8年6月から支払いがスタートします。
所得税は、収入を得た年の給与から差し引かれて、年末調整や確定申告で精算されます。住民税は1年遅れて請求されるので、納税者は収入が減った年に、収入の多かった前年の所得で計算された住民税を払います。退職・休職・育休・廃業の翌年度に負担を重く感じるのは、収入が減った時期と、課税のもとになった時期がずれているためです。
就職して2年目の6月から急に住民税の天引きが始まるのも、同じ仕組みによるものです。就職1年目は、課税のもとになる前年(学生のころ)の所得が少ないため、住民税がかからないことが多くなります。
天引きから年4回払いへの切り替え
会社員の住民税は、6月から翌年5月までの12回に分けて勤務先が給与から天引きする特別徴収で納めるのが通常です。退職などで天引きができなくなると、残りの税額は、市区町村から届く納付書で本人が納める普通徴収に切り替わります。
普通徴収の納期は、原則として6月・8月・10月・1月の年4回です。1年分の税額が同じでも、12回の天引きが4回の納付になると、1回に納める額は天引きのおよそ3か月分になるため、負担が急に重くなったと感じやすいのです。
年度の途中で普通徴収に切り替わった場合、本人は残りの税額を、切り替わった後に残っている納期に分けて納めます。残る納期が少ないほど、1回あたりの額はさらに大きくなります。1月~4月の退職で、残りの税額を最後の給与や退職金からまとめて差し引く一括徴収になる点も、負担を重く感じる原因の1つです(1月~4月の退職は残額を一括徴収)。
控除の申告漏れ
住民税は、所得から各種の控除を差し引いた額をもとに計算します。
- 医療費控除
- 社会保険料控除
- 扶養控除
- 障害者控除
- ひとり親控除 など
の控除を本人が申告していないと、住民税に控除が適用されないままの、本来より高い金額で課税されます。
年の途中で退職して年末調整を受けていない人は、退職後に自分で払った国民健康保険料や国民年金保険料の社会保険料控除が漏れやすいので、とくに確認が必要です。
申告漏れに気づいた場合、税務署に確定申告をすれば住民税にも反映されます。
確定申告書を出すと住民税の申告をしたものとみなされるため、市区町村へ改めて申告する必要はありません。確定申告をまだしていない人は、対象の年の翌年1月1日から5年間、還付を受けるための確定申告を出せます。すでに確定申告をした後で控除の漏れに気づいた人は、法定申告期限から原則5年以内であれば、税務署に更正の請求(申告内容の訂正の申し出)ができます。
申告してから住民税の税額変更の通知が届くまでの期間は、2~3か月ほどが目安です。その間にも納期は来るので、市区町村の窓口に連絡し、控除の申告を手続き中であることを納税相談で伝えておきましょう。
住民税が払えない状況別の対処法
住民税が払えなくなった状況によって、使える制度と、納税相談で伝える事情が変わります。退職・失業・休職・育休・自営業の収入減のうち、当てはまる状況から確認しましょう。
退職した場合
退職した人の住民税は、退職した月によって納め方が変わります。1月~4月の退職では残りの住民税が最後の給与や退職金からまとめて差し引かれ、6月~12月の退職では原則として、本人が納付書で納める普通徴収に切り替わります。
5月に退職した人は、5月分の住民税が最後の給与から天引きされ、退職した年度の住民税に残りはありません。6月から始まる翌年度の住民税は、退職後に市区町村から納付書で届きます。
退職日が決まった時点で、住民税がどうなるかを勤務先の給与担当者に確認しておきましょう。
1月~4月の退職は残額を一括徴収
1月1日から4月30日までに退職した人は、5月までに天引きされる予定だった残りの住民税を、最後の給与や退職金からまとめて差し引かれます。勤務先は、本人の申し出がなくても一括で徴収しなければなりません。ただし、5月31日までに支払われる給与や退職金が残りの税額より少ない場合は一括徴収されず、残りは普通徴収に切り替わります。
一括徴収されると、最後の給与の手取りが大きく減ります。差し引かれる額を退職前に勤務先へ確認し、次の収入が入るまでの生活費が足りるかを見積もっておきましょう。
6月~12月の退職は普通徴収へ切り替え
6月1日から12月31日までに退職した人の残りの住民税は、給与天引きから普通徴収に切り替わります。本人が勤務先に申し出れば、最後の給与や退職金から残りを一括で差し引いてもらうことも可能です。
退職金が出て手元にお金がある人は、一括徴収を申し出ておくと、退職後に納付書で払う負担がなくなります。退職後の収入の見通しが立たない人は、普通徴収のまま納付書を受け取り、払いきれないとわかった時点で市区町村に分納(分割して納めること)を相談しましょう。
出典元:東京都主税局「特別徴収の手続き」
失業して収入がない場合
失業して収入がない人は、まず住民税の減免(税額を減らす、または免除する制度)の対象になるかを市区町村に確認し、対象にならなければ分納を相談しましょう。さいたま市のように、申請した日以降に納期限が来る分だけを減免の対象にする市区町村があるため、失業したら早めに申請するほど、減免の対象になる税額が増えます。
分納の相談では、雇用保険受給資格者証で失業手当の受給額を示し、再就職の見込みとあわせて毎月払える額を伝えましょう。雇用保険の失業手当(基本手当)には税金がかからないので、失業の期間が続けば翌年度の住民税は少なくなり、非課税になる場合もあります。翌年度の負担が軽くなる見込みも、分納の回数を決める材料の1つです。
倒産や解雇などで離職した人は、国民健康保険料の軽減も受けられます。届出の方法は国民健康保険料や年金も払えない場合を確認しましょう。
病気やけがで休職中の場合
病気やけがで休職している人は、徴収猶予(納付を一定期間待ってもらう制度)を、住民税を課税した市区町村に申請できます。本人や生計を同じくする家族の病気・けがは、地方税法15条が定める徴収猶予の要件の1つです。病気やけがを理由に猶予が認められると、猶予期間中の延滞金は原則として全額免除されます。
申請に添えるのは、医師の診断書や傷病手当金の支給決定通知など、療養中であることがわかる書類です。
休職中に給与が出ない月は、勤務先が給与から住民税を天引きできません。天引きできない月の分は、勤務先が市区町村に異動を届け出て、残りの住民税は本人が納付書で納める普通徴収に切り替わるのが原則です。休職中の住民税の扱いは、勤務先の担当者に確認しておくとよいでしょう。
なお、健康保険の傷病手当金には税金がかからないため、休職中に給与収入が減った分、翌年度の住民税は少なくなります。
育休中の場合
育休中に普通徴収の納付書が届いて払えない人は、まず市区町村の窓口で相談してください。育児休業は地方税法15条に直接は挙げられていませんが、一度に納めるのが難しいと市区町村が認めれば、育休期間中1年以内の徴収猶予を受けられる場合があり、認められない場合も分納を相談できます。本人が復職の時期と復職後の手取りの見込みを窓口で伝えると、担当者と復職後に払い終える計画を組みやすくなります。
育休中に給与が出ない月は、勤務先が給与から住民税を天引きできません。天引きできない期間の住民税は、勤務先が市区町村に届け出て、本人が納付書で納める普通徴収に切り替わるのが原則です。これから育休に入る人は、休業前に勤務先の担当者へ確認しておきましょう。
なお、雇用保険の育児休業給付金には税金がかからないので、育休の期間が長い人ほど翌年度の住民税は少なくなる見込みです。
自営業やフリーランスで収入が減った場合
事業を休業・廃業した人や、事業で著しい損失を受けた人は、地方税法15条の要件に当たるため、徴収猶予を申請できます。猶予が認められると、延滞金の一部が免除されます。
売上が減ったものの徴収猶予の要件に当たらない場合、本人は市区町村の窓口に、申請による換価の猶予(財産の差し押さえや売却を待ってもらう制度)か分納を相談してください。換価の猶予は納期限から6か月以内の申請を求める自治体が多いので、納期限を過ぎていても早めに申請しましょう。
また、確定申告での経費の計上漏れや控除の申告漏れが、住民税の負担を重くしている場合もあります。更正の請求などで申告を直せば、住民税にも反映されます。国民健康保険料や国民年金保険料も払えない場合は、国民健康保険料や年金も払えない場合の軽減・免除をあわせて申請しましょう。
住民税の滞納で起きる延滞金と差し押さえ
住民税を納期限までに払わずに放置すると、延滞金の加算、督促状の送付、財産の差し押さえの順に手続きが進みます。市区町村が裁判を起こさなくても法律にもとづいて財産を差し押さえられる点は、借金の滞納との大きな違いです。どの段階でも、市区町村へ連絡すれば分納などの相談に戻れます。
納期限の翌日から延滞金が加算
住民税の延滞金は、納期限の翌日から納めた日までの日数に応じて加算されます。2026年(令和8年)の1年間に適用される割合は、納期限の翌日から1か月以内が年2.8%、1か月を過ぎた後が年9.1%です。
延滞金の割合は毎年見直され、滞納している日が属する年の割合で計算します。令和7年の割合は、年2.4%・年8.7%でした。
延滞金は、おおむね「滞納している税額×延滞金の割合×日数÷365」で計算され、実際の請求額は税額や延滞金の端数を切り捨てた額になります。1か月を過ぎると割合が3倍以上になります。延滞金を抑えるには、納期限から1か月以内に納めるか、市区町村の窓口で納税相談をして猶予を受けられないか確認してください。
なお、所得税などの国税では延滞税と呼びますが、住民税などの地方税では延滞金と呼びます。
出典元:大田区「延滞金の計算方法」
督促状は納期限から20日以内
納期限までに住民税を納めないと、市区町村は原則として納期限後20日以内に督促状を送らなければなりません。地方税法329条が定める手続きで、督促状は差し押さえの前提になる通知です。
督促状の後に届く催告書や差押予告通知は、市区町村が独自に送る書類です。法律で送付が義務づけられているわけではないため、市区町村が催告書や差押予告通知を送らないまま差し押さえに進む場合もあります。
督促状が届いたときに確認することや対応の方法は、次の記事を参考にしてください。
こちらも読まれています督促状とは?催告書との違い、届いた後の流れと対処法 借金返済が滞ると、金融機関から督促状が送られてくる場合があります。督促状を放置していると段階を踏んで財産を差し押さえられ...この記事を読む
督促状の発送から10日後に差し押さえが可能
市区町村が督促状を発送した日から10日を過ぎても住民税が完納されない場合、地方税法331条は、市区町村の徴税吏員(税金の徴収を担当する職員)に滞納者の財産の差し押さえを義務づけています。実際に差し押さえる時期は、滞納の状況や納税相談の有無を見て市区町村が判断します。
住民税の差し押さえに、裁判所の手続きは必要ありません。給与や預貯金も差し押さえの対象になり、給与を差し押さえられると勤務先に滞納が知られます。
差し押さえの対象になる財産、差し押さえが禁止されている財産、差し押さえを解除する方法は、次の記事で詳しく解説しています。
こちらも読まれています税金滞納で差し押さえに遭うと生活できない?回避のための対処法と解除方法 税金の滞納は、延滞税の発生、督促状の送付、最終的な財産の差し押え、さらには家族や勤務先に滞納が知られる可能性など、日常生...この記事を読む
信用情報機関への登録対象外
住民税を滞納しても、滞納の事実が信用情報機関に登録されることはありません。CICやJICCが登録しているのは、クレジットやローンの契約内容と支払状況で、税金の納付状況は登録する情報に含まれていません。
信用情報に載らなくても、住宅ローンなどの審査で金融機関から納税証明書(市区町村が発行する、税金の納付状況を示す書類)の提出を求められると、住民税の滞納が金融機関に伝わります。たとえば住信SBIネット銀行の住宅ローンでは(2026年10月時点)、保証会社による審査になった場合に、市県民税・固定資産税の納税証明書(直近2年分)の提出を求めています。
住民税の支払いに回すお金を債務整理で確保
住民税そのものは、債務整理をしても減らせません。借金の返済が家計を圧迫して住民税を払えないなら、借金のほうを債務整理で減らすことで、毎月の返済に消えていたお金を住民税の支払いに回せます。どの手続きが合うかは、借金の額と収入によって変わります。
住民税は債務整理の対象外
任意整理・個人再生・自己破産のどの手続きでも、住民税は減額や免除の対象になりません。自己破産で免責が許可されても、住民税などの税金は免責されない債権(非免責債権)として返済義務が残ります。
弁護士に債務整理を依頼すると、弁護士が貸金業者に受任通知(弁護士が依頼を受けたことを知らせる通知)を送り、貸金業者は本人に直接返済を求められなくなります。受任通知で請求が止まるのは貸金業者などの民間の債権者に限られ、市区町村による住民税の督促や差し押さえは債務整理を依頼しても止まりません。債務整理を進めている間も、本人は市区町村の窓口で住民税の納税相談を続けてください。
自己破産をしても税金が免除されない理由と、破産手続きの中での税金の扱いは、次の記事にまとめています。
こちらも読まれています自己破産しても税金は免除されない!税金滞納のリスクと免責になるケース 税金や健康保険料、年金保険料などの公的な支払いを滞納すると、国や自治体などから強制徴収(差押え)をされてしまうおそれが高...この記事を読む
借金の返済を減らす3つの手続き
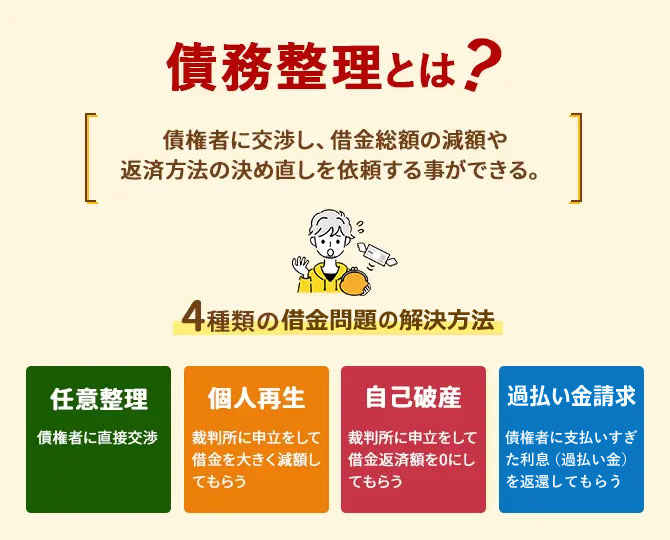
債務整理には、任意整理・個人再生・自己破産の3つの手続きがあります。借金の返済額は、債権者との交渉、あるいは裁判所を介した手続きを経て確定し、減った分だけ住民税の支払いに回せるお金が増えます。
弁護士が受任通知を送った後は、手続きの方針が決まるまで、本人は貸金業者への返済を止めるのが一般的です。返済が止まっている間に、弁護士費用の積み立てと住民税の分納をどう両立させるかは、依頼した弁護士と相談して決めましょう。
| 手続き | 借金の減り方 | 裁判所 | 住民税の支払いへの効果 |
|---|---|---|---|
| 任意整理 | 将来の利息をカットし、残った元本を原則3~5年で分割して返済する | 通さない | 返済額が全額元本に充てられ、利息に消えていた分を住民税に回せる |
| 個人再生 | 裁判所の認可を受けて借金を大幅に減額し、原則3年で返済する | 通す | 返済総額が大きく減る。住宅ローン特則(住宅ローンは払い続けて、ほかの借金を減らす仕組み)を使えばマイホームを残せる |
| 自己破産 | 裁判所の免責許可を受けて、借金の返済義務を免れる | 通す | 借金の返済がなくなり、収入を生活費と住民税に充てられる |
注目!
そのお悩み弁護士に相談してみては?
当サイトを見ても疑問が解決しない、状況が異なるので判断が難しいと感じたら弁護士に相談することをおすすめします。
初回相談無料の弁護士も数多く掲載しておりますし、どの弁護士もいきなり料金が発生するということはありません。まずはお気軽にご相談ください。
住民税のカード払いや借入は返済の先送り
納付書で本人が納める普通徴収の住民税は、多くの市区町村でクレジットカードやスマホ決済でも納められます。納期限までにカードで納めれば延滞金はかかりませんが、住民税の額はカードの利用代金として後日請求されるので、住民税を払うお金が足りない状態は解決しません。
カードで納めるときは、決済額に応じたシステム利用料がかかります。システム利用料の額は市区町村ごとに異なり、仙台市の場合(2026年10月時点)は1万円までが40円で、1万円増えるごとに75円(税抜)が加算されます。カードの分割払いやリボ払いにすれば手数料が、カードローンで借りて払えば利息が加わる点にも注意が必要です。
住民税のままであれば分納や徴収猶予を相談できますが、カードや借入に置き換えた時点でどちらも使えなくなります。返済が苦しくなった後に手数料や利息の負担を減らすには、任意整理などの債務整理が必要です。
借金をすでに抱えている人は、カードや借入で住民税を払う前に、市区町村への分納の相談と、借金の債務整理をあわせて検討しましょう。
まとめ
住民税が払えないときは、住民税を課税した市区町村の税務課へ早めに連絡し、払う意思と毎月払える額を伝えるのが最初の一歩です。分納や徴収猶予などの方法は、事情に合わせて納税相談の中で選べます。前年の所得が基準以下なら非課税、失業や災害なら減免を受けられる場合もあるので、当てはまる条件がないかもあわせて確認しましょう。
放置すると延滞金が加わり、督促状の発送から10日を過ぎれば差し押さえができる段階に入ります。督促状が届いた後でも、連絡すれば相談の道は残っているので、まずは電話をかけてみてください。
借金の返済で住民税に回すお金がない場合は、住民税ではなく借金のほうを整理する方法があります。債務整理で借金の返済を減らせば、住民税を払い続けられる家計を取り戻せます。
住民税と借金の悩みは弁護士へ相談
住民税と借金の返済が重なって家計が回らないときは、弁護士に相談しましょう。弁護士は借金の額と収入を確認し、任意整理・個人再生・自己破産のうち、借金の返済を減らして住民税を払い続けられる手続きを本人と一緒に検討してくれます。初回の相談を無料で受け付けている法律事務所もあるので、一人で抱え込まずに相談してください。
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい