手術費用が払えないときの対処法|高額療養費制度・分割払い・使える公的制度
手術の日程が決まったのに、退院するときに払うお金のめどが立たず、手術を受けるかどうかまで迷っている人もいるでしょう。
健康保険が使える手術なら、高額療養費制度によって、1か月に本人が払う医療費は所得に応じた上限までで済みます。上限まで下げても一度に払えないときは、病院に分割払いを相談しましょう。窓口でいったん上限を超えて払う月があっても、払い戻しまでの分は無利子の高額療養費貸付制度で借りられます。
借金の返済が重なって手術費用を用意できない場合は、借金のほうを債務整理で減らし、医療費と生活費に回すお金を作る方法も検討してみてください。
目次[非表示]
手術費用が払えないときは高額療養費制度を利用
健康保険が使える手術・入院であれば、同じ月(1日から末日まで)に病院の窓口で払う自己負担には、年齢と所得に応じた上限(自己負担限度額)があります。上限を超える分は健康保険が負担するので、手術費用の請求額が大きく見えても、保険がきく診療の分について本人が払う額は上限までです。入院が月末から翌月にまたがる場合は、月ごとに上限までの額を払います。
高額療養費制度を使うために確かめておきたいのは、次の4点です。
所得区分ごとの自己負担限度額
70歳未満の人の自己負担限度額は、所得に応じた5つの区分で決まり、2026年8月の診療分から次の金額に引き上げられました。会社員などが加入する健康保険では、区分を標準報酬月額(毎月の給与をもとに決まる、保険料計算の基準額)で判定します。
| 区分 | 標準報酬月額(協会けんぽの場合) | 1か月の自己負担限度額 | 多数回該当(4回目以降) |
|---|---|---|---|
| ア | 83万円以上 | 270,300円+(総医療費-901,000円)×1% | 140,100円 |
| イ | 53万~79万円 | 179,100円+(総医療費-597,000円)×1% | 93,000円 |
| ウ | 28万~50万円 | 85,800円+(総医療費-286,000円)×1% | 44,400円 |
| エ | 26万円以下 | 61,500円 | 44,400円 |
| オ | 住民税非課税 | 36,900円 | 24,600円 |
総医療費とは、保険がきく診療の費用の総額(3割負担になる前の10割の金額)のことです。たとえば区分ウの人が総医療費100万円の手術を受けた場合、3割負担なら窓口の請求は30万円ですが、自己負担限度額は85,800円+(100万円-28万6,000円)×1%=92,940円で、残りは健康保険が負担します。
国民健康保険の加入者は、標準報酬月額ではなく前年の所得で区分が決まり、自分の区分は市区町村の窓口で確かめられます。70歳以上の人は別の上限で、一般の所得区分なら外来は個人ごとに月22,000円、入院を含む世帯全体では月61,500円が上限です。
勤務先の健康保険組合によっては、付加給付という独自の上乗せがあり、自己負担がさらに軽くなります。付加給付の有無と金額は組合ごとに違うため、加入している健康保険組合に確かめておくと安心です。
出典元:全国健康保険協会「高額療養費」
マイナ保険証で窓口の支払いを限度額まで
マイナ保険証を病院の受付で使い、画面で限度額情報の提供に同意すれば、事前の申請をしなくても窓口での支払いは自己負担限度額までになります。手術前に手続きが間に合わなかった人も、入院中に受付でマイナ保険証を使えば、使った月の入院費から上限が適用され、前の月の分は払い戻しの申請で取り戻せます。上限の適用は病院ごとで、複数の病院にかかった月は、いったん上限を超えて払った分を後から払い戻してもらう流れです。
限度額の適用をマイナ保険証で受けられる病院は、オンライン資格確認(マイナ保険証で加入状況を確かめる仕組み)を導入している病院です。導入していない病院では、加入先の健康保険に限度額適用認定証を申請し、病院の窓口に提示します。限度額適用認定証は申請した月の1日から有効で、申請先は協会けんぽなら加入している支部、国民健康保険なら市区町村の担当窓口です。
資格確認書(マイナ保険証を持たない人に届く書類)で受診する人は、限度額の適用を受ける方法が加入先によって違うため、早めに加入先へ問い合わせてください。
住民税非課税の世帯の人は、協会けんぽの場合、マイナ保険証を使うときも限度額適用・標準負担額減額認定証の申請が別に必要で、国民健康保険では扱いが市区町村によって違います。すでに入院している人も、すぐに加入先へ申請しましょう。減額認定証があれば、入院中の食事代も減額されます。
出典元:厚生労働省「マイナンバーカードの健康保険証利用についてよくある質問」
立て替えた医療費の払い戻し
窓口で自己負担限度額を超えて払った医療費は、加入先の健康保険に高額療養費の支給を申請すれば、超えた分が払い戻されます。すでに窓口で全額を払った入院分も、払い戻しの対象です。
申請できる期間は、診療を受けた月の翌月1日から2年です。協会けんぽの場合は、病院から届く診療報酬明細書を確認してから支給するため、払い戻しまで診療月から3か月以上かかります。
同じ世帯で同じ健康保険に入っている家族の自己負担は合算でき(世帯合算)、70歳未満の場合は、病院ごと・入院と外来ごとに1か月21,000円以上になった自己負担が対象です。
治療が長引く場合の多数回該当と年間上限
直近12か月のうち高額療養費を受けた月が3か月以上あると、4か月目からは上限がさらに下がります。上限が下がる仕組みを多数回該当といい、区分ウ・エ(標準報酬月額50万円以下)の人なら1か月44,400円が上限です。
2026年8月の診療分からは、8月から翌年7月までの1年間の自己負担に上限を設ける年間上限も新設されました。区分ウ・エの年間上限は原則53万円で、協会けんぽで標準報酬月額15万円以下と確認できた人は41万円です。ただし協会けんぽでは、年間上限による払い戻しの申請は2027年8月から始まるため、いま入院中の支払いがすぐ軽くなる制度ではありません。
高額療養費の対象外になる費用
高額療養費の上限が適用されるのは、保険がきく診療の自己負担だけです。手術費用の請求書には、上限の計算に入らない次の費用も含まれるため、上限額を超える金額を請求されることがあります。
- 差額ベッド代(個室など、本人が希望して入る病室の料金)
- 入院中の食事代(2026年6月から一般の人は1食550円)
- 先進医療(国が認めた保険適用前の治療)の技術料
- 保険がきかない自由診療(美容目的の手術など)
- 診断書などの文書料
差額ベッド代は、本人が料金を確認して同意書に署名した場合に支払う費用です。同意書による確認がない場合、治療上の必要から個室に入った場合、満床のため本人が希望していない個室に入った場合には、病院は差額ベッド代を請求できないと厚生労働省の通知が定めています。
手術前に見積もりを受け取ったら、保険がきく部分ときかない部分の内訳を会計窓口で確かめ、実際に用意する金額を把握しておきましょう。
出典元:厚生労働省 保医発0327第6号(令和8年3月27日)
手術費用を一括で払えない場合の支払い方法
手術費用を一度に払えない場合は、病院に分割払いを相談する方法、窓口で上限を超えて払う分を高額療養費貸付制度で立て替える方法、医療保険の給付金を支払いに充てる方法があります。どれも利息のかかる借金を増やさずに済む方法なので、民間で借りる前に検討しましょう。
病院の会計窓口で分割払いを相談
手術費用を一括で払えないとわかったら、本人か家族が支払日より前に病院の会計窓口(医事課)へ連絡し、分割払いや支払日の延長を相談しましょう。分割に応じるかどうかは病院の判断です。退院時の会計で払いきれなかった人も、残りの支払い方を会計窓口に相談できます。相談のときに病院へ伝えたいのは、次の3点です。
- いま払える金額と、毎月払える金額
- 高額療養費の払い戻しや医療保険の給付金が入る見込みの時期
- 収入が減っている事情(休職・療養中など)
分割の回数と毎月の金額が決まったら、口約束で済ませず、病院の書式などの書面に残してもらいましょう。
医療ソーシャルワーカーへの相談
入院先の病院に医療ソーシャルワーカーがいる場合は、支払いの相談を医療ソーシャルワーカーにもできます。医療ソーシャルワーカーは、病院で患者や家族の生活の困りごとを受け持つ専門職です。厚生労働省の業務指針も、生活に困窮している患者や家族に使える行政サービスなどを紹介することを、医療ソーシャルワーカーの業務の一つに挙げています。
相談窓口の名前は病院によって違い、地域医療連携室や医療相談室などの名前が使われています。がんの治療であれば、がん診療連携拠点病院などにあるがん相談支援センターも、医療費や使える制度を無料で相談できる窓口です。がん相談支援センターは、拠点病院にかかっていない人や家族も利用できます。
高額療養費貸付制度で立て替え
高額療養費貸付制度は、払い戻される予定の高額療養費(上限を超えた分の払い戻し)の一部を、払い戻しの前に無利子で借りられる制度です。マイナ保険証を使えなかった月の分など、窓口でいったん上限を超えて払うお金が手元に足りないときに役立ちます。
会社員が加入する協会けんぽでは制度の名前が高額医療費貸付制度で、借りられる金額は高額療養費の支給見込額の8割相当額です。申請には、高額医療費貸付金貸付申込書・借用書・病院の領収書または請求書の3点を、高額療養費支給申請書とあわせて加入している協会けんぽの支部へ提出します。貸付金は、あとで支給される高額療養費で精算されるため、原則として本人が別に返済する必要はありません。
国民健康保険の貸付は市区町村ごとの制度で、千葉市や杉並区では支給見込額の9割を無利子で貸し付けています。対象になる世帯の条件や予約の要否も自治体によって違うので、市区町村の国民健康保険の窓口に確かめましょう。
医療保険の給付金を支払いに充てる
民間の医療保険やがん保険に入っている人は、入院給付金や手術給付金を手術費用の支払いに充てられます。給付金は請求しなければ支払われないため、手術が決まった段階で保険会社に連絡し、保障の対象になるかと請求の手順を確かめておきましょう。
請求の流れは、保険会社から請求書と会社所定の診断書の用紙を取り寄せ、手術や入院の後に病院で診断書を書いてもらって提出する、という順番です。診断書の発行には一般に料金がかかりますが、保険会社によっては病院の領収書などで診断書を省略できる場合もあります。
給付金は書類を出した後に支払われるため、退院時の会計には間に合わないこともあります。入金の予定日を保険会社に確かめ、病院の会計窓口に伝えておきましょう。
手術費用の負担を支える公的制度
高額療養費のほかにも、医療費の自己負担そのものを減らす制度と、療養中の生活を支える制度があります。国民健康保険の減免と自治体の医療費助成は市区町村の窓口で、生活保護は福祉事務所で、無料低額診療事業は実施している病院で、傷病手当金は勤務先と加入先の健康保険で手続きします。仕事や通勤が原因のけがや病気は労災保険の対象で、労災保険指定医療機関での治療は原則として無料です。
国民健康保険の一部負担金の減免
国民健康保険の加入者は、災害や失業、事業の休廃止などで収入が大きく減り、窓口で払う自己負担(一部負担金)を払えない場合に、市区町村へ申請して、国民健康保険法44条にもとづく減額・免除・徴収猶予を受けられることがあります。減免の基準は市区町村ごとに決められていて、厚生労働省の通知は、入院する人がいる世帯で収入と預貯金が一定の基準以下の世帯を対象に含めるよう示しています。
静岡市の場合は、世帯の実収月額が生活保護の基準生活費の1.155倍以下なら免除、1.26倍以下なら減額です。世田谷区や静岡市では減免の期間を3か月以内とし、減免の申請は治療を受ける前を原則としています。世田谷区の徴収猶予は6か月以内です。
静岡市のように、国民健康保険料の滞納がある人は申請できないとしている自治体もあります。手術の日程が決まったら、早めに市区町村の国民健康保険の窓口に相談しましょう。
出典元:静岡市「国民健康保険被保険者の方の一部負担金の減免のご案内」
無料低額診療事業
無料低額診療事業は、お金がないために必要な医療を受けられない人のために、医療機関が無料または低い料金で診療する事業です。社会福祉法にもとづく事業で、生活保護を受けている人に限らず、生活に困っている人が広く対象になります。
減免の割合や対象になる人の基準は、実施している医療機関ごとに違います。鳥取県の案内では、診療費の10%以上または全額が免除され、院外の調剤薬局で払う薬代は対象外です。
無料低額診療事業は、実施している医療機関での受診にだけ使えます。手術を受ける予定の病院が実施しているかは、病院の相談窓口で尋ねるか、都道府県などがホームページで公開している一覧で調べられます。
自治体の医療費助成
ひとり親の家庭や重い障害のある人には、都道府県や市区町村が保険診療の自己負担を助成する制度があり、対象や所得制限は自治体ごとに決まっています。
ひとり親家庭等医療費助成は、18歳になった年度の末までの子どもを育てるひとり親家庭などが対象です。杉並区の場合、住民税が課税されている世帯でも保険診療の自己負担が3割から1割に下がり、入院の自己負担は月57,600円が上限です。住民税非課税の世帯では外来の自己負担はかからず、入院も食事代だけを払います。
重度心身障害者医療費助成は、身体障害者手帳の1・2級などを持つ人が対象です。東京都中央区の場合、住民税非課税の人は保険診療の自己負担が全額助成されます。
杉並区と中央区のどちらの助成も入院中の食事代は対象外で、所得が基準を超える人は助成を受けられません。手帳を持っている人やひとり親の人は、助成の対象になるかを市区町村の窓口に問い合わせましょう。
傷病手当金
傷病手当金は、会社員などが業務外の病気やけがで仕事を休み、給与が出ない期間の生活を支える健康保険の給付です。手術費用そのものを払う制度ではありませんが、療養中の生活費を傷病手当金でまかなえれば、手元のお金を手術費用に回せます。傷病手当金は休んだ期間の分を後から申請して受け取るため、退院時の支払いには間に合わないこともあります。
協会けんぽの傷病手当金は、連続して3日間仕事を休んだあと、4日目からの休んだ日が支給の対象です。1日あたりの金額は、支給が始まる日以前12か月間の標準報酬月額(給与をもとに決まる基準額)の平均を30日で割った額の3分の2です。支給を始めた日から通算1年6か月まで受け取れ、申請書は本人・会社・医師が記入して加入している協会けんぽの支部へ提出します。
退職した後も、退職日までに続けて1年以上健康保険に加入していて、退職日に傷病手当金を受けているか受けられる状態であれば、引き続き受け取れます。
自営業者などが加入する国民健康保険には、傷病手当金は原則としてありません。国民健康保険法では、市区町村が条例で定めた場合に支給できる任意の給付とされています。
出典元:全国健康保険協会「傷病手当金」
生活保護の医療扶助
収入や貯金で生活費と医療費をまかなえない場合は、生活保護を受ければ、手術や入院を医療扶助で受けられます。医療扶助の費用は医療機関に直接支払われるため、原則として本人が窓口で払う自己負担はありません。
医療扶助で受診できるのは、生活保護法の指定を受けた医療機関です。急を要する場合などは、指定を受けていない医療機関でも医療扶助を受けられます。
生活保護の相談と申請の窓口は、住んでいる地域の福祉事務所の生活保護担当です。福祉事務所がない町村に住んでいる人は、町村役場でも申請できます。生活保護を受けるには、使える資産や収入が国の基準を下回っていることが必要です。支払いに困るとわかったら、早めに福祉事務所に相談してください。入院先の医療ソーシャルワーカーに、申請の手続きを手伝ってもらえる場合もあります。
出典元:厚生労働省「生活保護制度」
手術費用を借りて払う方法
公的制度を使っても足りない分を借りるなら、まず利息がかからないか低い公的な貸付を確かめ、民間で借りるのはその後にしましょう。借入先ごとの違いは次のとおりです。
| 借入先 | 利息・手数料 | 借りる額を決める基準 | 相談・申込先 |
|---|---|---|---|
| 生活福祉資金貸付制度 | 無利子(福祉費で保証人がいない場合は年1.5%) | 世帯の状況と資金の用途 | 市区町村の社会福祉協議会 |
| 医療ローン | 信販会社が定める手数料 | 年収や借入状況から算定する支払可能見込額 | 病院が提携する信販会社 |
| クレジットカードの分割払い | 分割の回数に応じた手数料 | カードの利用限度額 | カード会社 |
| カードローン | 貸金業者などが定める利息 | 貸金業者は年収の3分の1まで(総量規制) | 銀行・消費者金融 |
すでにほかの借金の返済が苦しい人は、借金を増やす前に、借金そのものを減らす債務整理を検討することも大切です。
生活福祉資金貸付制度
生活福祉資金貸付制度は、住民税非課税程度の低所得の世帯や、障害者・65歳以上の高齢者がいる世帯に、都道府県の社会福祉協議会が資金を貸し付ける公的な制度です。相談と申込みは、住んでいる市区町村の社会福祉協議会で受け付けています。
手術や入院の費用に関係するのは、日常生活で一時的に必要になる費用を貸す福祉費のうち、療養に必要な費用の貸付けです。療養期間が1年を超えないときは170万円が貸付額の目安で、連帯保証人を立てれば無利子、立てなければ年1.5%の利子がかかり、返済は貸付けから最長6か月の据置期間(返済を待ってもらえる期間)が過ぎた後に始まります。
すぐに少額のお金が必要な場合には、10万円以内を無利子・保証人不要で借りられる緊急小口資金もあります。緊急小口資金は一時的に生活費が足りなくなった世帯向けの貸付で、返済期間は最長2か月の据置期間の後の12か月以内です。
どちらの貸付も、手術費用の支払いに使えるかどうかや貸付の可否は、社会福祉協議会が世帯の状況をもとに判断します。
医療ローン
医療ローンは、病院と提携している信販会社が手術費用を病院に立て替えて払い、患者が信販会社へ分割で返していく仕組みで、申込みは病院の窓口でします。
医療ローンには貸金業法の総量規制(年収の3分の1まで)がかからず、信販会社は割賦販売法にもとづいて年収・預貯金・借入状況などを調べ、1年間の支払額が無理なく払える額(支払可能見込額)に収まる範囲で契約を結びます。
保険がきかない自由診療の手術は、自己負担に上限を設ける高額療養費の対象外で、全額が自己負担になるため、医療ローンを使う場面になりやすい手術です。分割の手数料を含めた支払総額と毎月の返済額を、契約前に確かめておきましょう。
クレジットカードの分割払い
病院がクレジットカードでの支払いに対応していれば、手術費用をカードで払い、分割払いにする方法もあります。カードのショッピングの分割払いは割賦販売法の対象で、貸金業法の総量規制は適用されません。
カードで払える金額は利用限度額の範囲内なので、手術費用が限度額を超える場合は、残りを別の方法で用意する必要があります。分割払いでは回数に応じた手数料がかかるため、支払総額は手術費用より多くなります。
カードのキャッシング(現金の借入れ)は、ショッピングと違って総量規制の対象です。カードで手術費用を払うときは、キャッシングではなくショッピングの分割払いを使いましょう。
出典元:金融庁「貸金業法Q&A」
カードローン
銀行や消費者金融のカードローンで手術費用を借りる方法は、利息を付けて返す借金が手術後の生活に残るため、ほかの方法を使えない場合の最後の手段です。消費者金融などの貸金業者からの借入れには総量規制があり、借入残高の合計は原則として年収の3分の1までに制限されます。
総量規制には医療費についての例外があり、本人や生計を同じくする親族の緊急に必要な医療費を払うための借入れは、返済能力があると認められれば、年収の3分の1を超えても借りられます。例外として借りるときは、貸金業者に病院の請求書か見積書を出すことが必要です。例外の貸付を取り扱うかどうかは、申し込む前に貸金業者ごとに確かめてください。
任意整理中の人が新たに借りる場合の注意点は、次の記事で解説しています。
こちらも読まれています任意整理中は新たに借金(借入)や融資やローンの申し込みはできる? 任意整理の手続きをしている最中、どうしても急にお金が必要となることもあるでしょう。そんなとき、金融機関に頼る前にできるこ...この記事を読む
手術費用の未払いで起きること
手術費用を払わないままにすると、病院からの督促、連帯保証人への請求、裁判所を通じた手続き、財産の差し押さえと段階が進むおそれがあります。督促の段階で病院に連絡して事情を伝え、払える方法を相談することが、差し押さえを避けるための第一歩です。裁判所から支払督促が届いた後は、病院への連絡とは別に、受け取ってから2週間以内に簡易裁判所へ督促異議を申し立てる必要があります。
病院からの督促と連帯保証人への請求
支払日を過ぎると、病院は電話や書面で支払いを求めます。督促が届いたら放置せず、病院の会計窓口に連絡して、毎月払える額と払えない事情を伝えましょう。
入院のときに家族などが連帯保証人として署名している場合、病院は本人が払わない手術費用を連帯保証人に請求できます。連帯保証人は本人と同じ責任を負い、本人に払う力があるかどうかにかかわらず、保証の契約で定めた極度額(保証の上限額)の範囲で払う義務を負います。2020年4月以降に結んだ個人の根保証の契約は、極度額の定めがなければ無効です。
連帯保証人が負う責任と、責任から外れる方法については、次の記事が参考になります。
こちらも読まれています連帯保証人とは?保証人との違い・家族への影響・外れる方法を解説 連帯保証人になることは、非常にリスクの高い行為です。ある日突然債権者から高額の請求を受け、多額の借金を背負う――といった...この記事を読む
入院の際に身元保証人(入院中の身元を引き受ける人)や連帯保証人を立てられない人もいるでしょう。厚生労働省の通知は、入院による治療が必要なのに、身元保証人がいないことだけを理由に入院を断ることは医師法19条1項に反するとしています。保証人を立てられない事情は、病院の相談窓口に伝えましょう。
支払督促や訴訟を経た差し押さえ
督促に応じないままだと、病院は簡易裁判所に支払督促を申し立てるか、訴訟を起こして支払いを求めることがあります。支払督促は、簡易裁判所の書記官が病院の申立てにもとづいて、本人に支払いを命じる手続きです。
支払督促を受け取ってから2週間以内に督促異議(支払督促への不服の申立て)を申し立てないと、病院の申立てによって仮執行宣言が付き、病院は給与や預金を差し押さえる強制執行に進めるようになります。仮執行宣言の付いた支払督促を受け取ってから2週間が過ぎると、督促異議も申し立てられません。訴訟で支払いを命じる判決が出た場合も、強制執行に進む流れは同じです。
給与が差し押さえられる場合、差し押さえられるのは原則として手取り額の4分の1までです。ただし手取り額が44万円を超える月は、33万円を超える部分すべてが差し押さえの対象になります。
病院への連絡だけでは手続きは止まらないため、支払督促が届いたら、受け取ってから2週間以内に簡易裁判所へ督促異議を申し立ててください。督促異議を出すと手続きは通常の訴訟に移り、訴訟の中で病院と分割払いを話し合えます。支払いの滞納から差し押さえまでの流れは、次の記事で取り上げています。
こちらも読まれています借金を返せないとどうなる?払えない人の末路と借金滞納のリスク 借金が返せない場合、払えないからとそのまま放置すると厳しい督促~一括請求を求められた末、裁判を起こされ、最悪は自宅や給与...この記事を読む
医療費の時効は5年
病院の医療費を請求する権利は、病院が請求できることを知った時(通常は支払期日)から5年で時効にかかります。
5年が過ぎれば支払い義務が自動的になくなるわけではありません。時効で支払いを免れるには、本人が病院に時効の援用(時効を主張すること)を伝えることが必要です。
本人が医療費の一部を払った場合や分割払いを約束した場合は、支払い義務を認めた(承認した)ことで時効の期間がリセットされ、承認の時点から新たに5年を数え直します。病院が支払督促を申し立てた場合や訴訟を起こした場合も、手続きのあいだは時効が完成せず、判決などで支払いが確定すると、時効の期間は10年になり、確定の時から数え直します。
時効を待つあいだにも、督促や裁判所の手続きは止まりません。手術費用を払えない事情があるなら、時効を待つより、病院への相談や債務整理で早めに解決しましょう。
未払いを理由とする診療拒否の制限
手術費用を払えていないと、手術を受けた病院でもう診てもらえないのではないかと心配する人もいるでしょう。厚生労働省の通知は、以前に医療費の不払いがあったとしても、不払いだけを理由に診療を断ることは正当化されないとしています。
一方で同じ通知は、支払う能力があるのにわざと払わない場合などには診療を断ることが正当化されるとし、特に理由もなく保険診療の自己負担の未払いが重なっている場合には、わざと払っていないと推定されることもあるとしています。ただし同じ通知でも、緊急の治療が必要な患者を診療時間内に断ってよいのは、事実上診療できない場合だけです。
手術のあとも通院や検査が続く人は、払えない事情を病院に伝え、分割払いなどで払う意思を示しておくことが、治療を続けるうえでも大切です。
出典元:厚生労働省「応招義務をはじめとした診察治療の求めに対する適切な対応の在り方等について」(令和元年12月25日 医政発1225第4号)
手術費用や借金の返済が苦しいときは債務整理
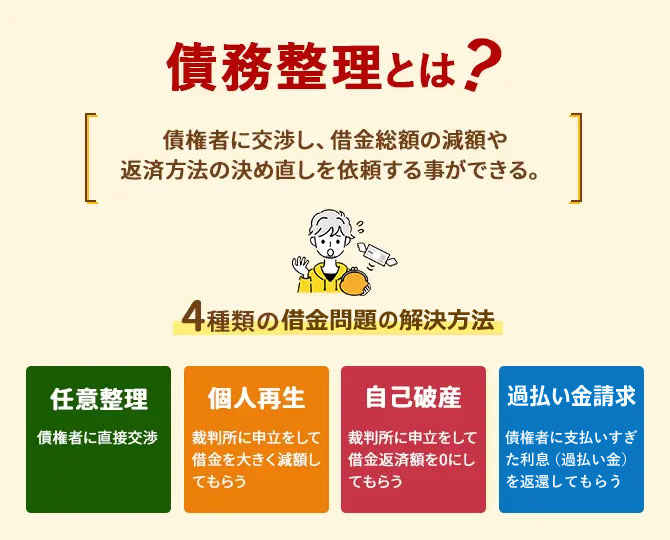
手術費用をカードやローンで払った結果、あるいはもともとある借金の返済と重なって医療費を払えないなら、債務整理で返済を減らし、医療費と生活費に回すお金を作れます。債務整理の主な手続きは、将来の利息をカットして元本を分割で返す任意整理、裁判所を通じて借金を大幅に減らす個人再生、裁判所に免責を認められて返済義務を免れる自己破産の3つです。どれが合うかは、主に療養のあとに収入が戻る見込みがあるかどうかで決まります。
未払いの医療費も債務整理の対象
病院に払えていない医療費も、債務整理の対象になります。自己破産をして免責が認められると、未払いの医療費も返済する責任を免れます。税金などと違い、医療費は自己破産でも返済義務が残る債権には当たりません。
任意整理は、交渉する相手を本人が選べる手続きです。手術後も通院を続ける病院への支払いは対象から外し、カードローンなどの借金だけを整理することもできます。
自己破産では任意整理と違って債権者を選べないので、病院への未払いも含めてすべての借金を裁判所に申告しなければなりません。また、入院時に家族が連帯保証人になっていた場合、本人が免責を受けても連帯保証人の支払い義務は残り、病院は連帯保証人に請求できます。
弁護士に債務整理を依頼すると、弁護士は債権者に受任通知(弁護士が依頼を受けたことを知らせる書面)を送ります。受任通知を受け取った貸金業者は本人に直接取り立てられなくなりますが、病院は貸金業者ではないため、法律上は本人への請求を止める義務はありません。病院への対応も含めて、依頼する弁護士に相談しましょう。
療養中で収入がない場合は自己破産
手術のあと長く働けず、借金を返すための収入を見込めない場合は、自己破産が現実的な選択肢です。自己破産は、収入がなくても申し立てられ、裁判所に免責が認められれば、借金の返済義務を免れます。
任意整理と個人再生は、手続きの後も借金の一部を返し続けることが前提です。療養中で収入がなく、いつ仕事に戻れるかもわからない状態では、返済の計画を立てられません。
会社員などが療養中に受け取る傷病手当金は、受け取る権利そのものの差し押さえが健康保険法で禁止されています。傷病手当金で療養中の生活費をまかないながら、借金の問題は自己破産などで整理できます。
収入がない人がどの債務整理を選べばよいかは、次の記事も参考にしてください。
こちらも読まれています無職でも債務整理はできる?収入がない方のための借金対処法 無職で借金がかさんできたら「債務整理ができないかな?」と考える方は多いでしょう。実際は、無職でも債務整理をすることは可能...この記事を読む
収入が戻る見込みがあれば任意整理や個人再生
療養のあとに仕事へ戻り、毎月の収入が見込める場合は、任意整理か個人再生で借金を減らし、返済を続ける方法があります。収入の見込みが立たない場合の自己破産も含め、3つの手続きの違いは次のとおりです。
| 手続き | 借金の減り方 | 収入の条件 | 向いている人 |
|---|---|---|---|
| 任意整理 | 弁護士が債権者と交渉し、将来の利息をカットして元本を分割で返す | 原則として安定した収入が必要 | 借金が比較的少なく、利息がなくなれば返せる人 |
| 個人再生 | 裁判所を通じて借金を大幅に減額し、残りを原則3年で返す | 継続して収入を得る見込みが必要 | 借金が多く、住宅ローンのあるマイホームを残したい人 |
| 自己破産 | 裁判所に免責が認められると、借金の返済義務を免れる | 収入がなくても申し立てられる | 収入の見込みが立たず、返済を続けられない人 |
注目!
そのお悩み弁護士に相談してみては?
当サイトを見ても疑問が解決しない、状況が異なるので判断が難しいと感じたら弁護士に相談することをおすすめします。
初回相談無料の弁護士も数多く掲載しておりますし、どの弁護士もいきなり料金が発生するということはありません。まずはお気軽にご相談ください。
任意整理で将来の利息をカットすると、毎月の返済額がすべて元本に充てられます。個人再生は、住宅ローン特則を使えばマイホームを手放さずに借金を減らせる手続きです。どの手続きでも、減らせる額は債権者との交渉、あるいは裁判所を介した手続きを経て確定します。
選ぶべき手続きは、手術後にどのくらいで仕事に戻れるかと復帰後の収入によって変わるため、療養の見通しと借金の総額を弁護士に伝えて判断してもらいましょう。
弁護士費用の分割払いと法テラス
手術費用も払えない状態で、弁護士費用を払えるのかと不安になる人も多いでしょう。債務整理の弁護士費用は、分割払いに応じる法律事務所もあります。
収入と資産が一定の基準以下の人は、法テラス(日本司法支援センター)の民事法律扶助を使えば、弁護士費用を法テラスに立て替えてもらえます。2026年3月時点の基準では、単身者の場合、手取りの月収が18万2,000円以下(大都市などの一級地では20万200円以下)で、現金や預貯金などの資産が180万円以下であることが目安です。医療費の負担で生活が苦しい場合は、医療費を収入から差し引いて判断してもらえる場合があります。
立て替えてもらった費用の返済は、無利息で毎月5,000円~10,000円程度ずつです。生活保護を受けている人は、手続きが終わるまで返済を猶予されることがあり、終わった後に免除を申請できます。
債務整理の弁護士費用の相場は、次の記事にまとめています。
こちらも読まれています債務整理の弁護士費用はいくら?任意整理・個人再生・自己破産の相場を解説 債務整理を弁護士に依頼する場合、まずはじめに弁護士費用の支払いに関する心配があります。債務整理に踏み切るほど経済的にひっ...この記事を読む
出典元:法テラス「民事法律扶助業務」
まとめ
手術費用の請求額は、高額療養費の上限を当てはめると大きく下がる場合があります。手術をあきらめるかどうかを考える前に、加入している健康保険と病院の会計窓口で、実際に払う金額を確かめてください。
一度に払いきれない分は、高額療養費の払い戻しや保険の給付金が入る時期を病院に伝えて、分割で払える形を探しましょう。
手術費用をカードやローンで払った人や、もとからある借金の返済で医療費に回すお金がない人は、債務整理で毎月の返済を減らせば、療養中の生活を立て直せます。
手術費用と借金の悩みは弁護士へ相談
手術費用を払えない悩みは、借金の悩みと重なっていることがよくあります。債務整理を扱う弁護士なら、借金の総額と療養後の収入の見通しをもとに、任意整理・個人再生・自己破産のどれが合うかを判断できます。貸金業者とのやり取りを弁護士に任せられることも、療養中の人にとっては大きな支えです。手術と療養に集中するためにも、一人で抱え込まずに弁護士へ相談してください。
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい