離婚の財産分与で借金はどうなる?借金しかない場合や返済義務、債務整理の注意点
離婚することが決まり、財産分与の話し合いを前にして、夫婦の借金まで分けるのか、離婚後に誰が返すのかがわからず不安を感じている人も多いでしょう。
離婚の財産分与では、夫婦の共同生活のために借りた借金を、預貯金や家などのプラスの財産から差し引いて計算します。ただし、本人が婚姻前に借りた借金やギャンブル・浪費のための借金は夫婦共同での借金とは見なされず、財産分与の差し引き対象からは外れます。また、プラスの財産がなく借金しかない場合も、分ける財産がないため、原則として財産分与は行いません。
財産分与は夫婦の間の清算で、借金を返す義務は契約の名義人に残ります。連帯保証人になっている借金は、離婚しても返済を求められます。自分名義の借金が返せない場合は、財産分与の内容を決める前に、どの債務整理の手続きを使うかを決めておきましょう。
目次[非表示]
離婚の財産分与で借金はプラスの財産から差し引いて計算
離婚の財産分与では、夫婦が婚姻中に築いた預貯金や家などのプラスの財産だけでなく、借金もマイナスの財産として扱います。プラスの財産の合計から借金を差し引き、残った額を夫婦で分けるのが基本の計算です。すべての借金が差し引かれるわけではなく、何のために、いつ借りた借金かによって、財産分与の対象になるかどうかが決まります。
借金がある場合の財産分与で押さえる点は、次の3つです。
財産分与の対象になる借金
財産分与で差し引く借金は、婚姻中に夫婦の共同生活のために借りた借金です。財産分与は夫婦が協力して築いた財産を清算する制度なので、家族の生活のために負った借金も、財産を分ける計算の中で夫婦が等しく負担するものとして差し引きます。
対象になる借金の代表例は、次のとおりです。
- 生活費が足りずに借りたカードローン・消費者金融の借入
- 家族が住む家の住宅ローン
- 家族で使う車の自動車ローン
- 子どもの学費のための教育ローン
- 家族の病気やけがの治療費のための借入
借金の名義が夫と妻のどちらであっても、共同生活のための借金であれば差し引く対象になります。たとえば夫名義のカードローンでも、借りたお金を家族の生活費に充てていたなら、夫婦の財産全体から差し引く借金です。
借入の目的は契約書に書かれていないことが多いため、借りた時期の家計の状況や使い道を、通帳の入出金や利用明細で示せるようにしておくと、話し合いを進めやすくなります。
財産分与の対象にならない借金
夫婦の共同生活と関係のない借金は、財産分与の計算から外し、借りた本人がそのまま返していきます。対象にならない主な借金は、次の3つです。
| 借金の種類 | 対象にならない理由 |
|---|---|
| 婚姻前からの借金(結婚前の奨学金・カードローンなど) | 借りた本人が単独で負った借金 |
| ギャンブルや浪費のための借金 | 家族の生活のためではなく、借りた本人の個人的な支出 |
| 別居した後の借金 | 夫婦の協力関係がなくなった後に負った借金 |
民法762条1項は、夫婦の一方が婚姻前から持っていた財産を、本人だけの特有財産(夫婦の一方が単独で持つ財産)と定めています。婚姻前からの借金も同じ考え方で、結婚した後も借りた本人だけが負担する借金です。
ギャンブルや浪費の借金を相手に隠して続けていた場合でも、財産分与で相手に半分を負担させることはできません。
自営業・個人事業の借金
会社(法人)名義の借金は会社の債務で、夫婦の財産とは別に会社が返す借金です。個人事業の借金は名義が事業主個人になるため、事業の収入で家計を支えていた場合は、事業のための借金も、事業用の財産とあわせて夫婦の財産と借金に入れて計算することがあります。事業主は、帳簿や事業用口座の入出金から、借りたお金の使い道と残高を示せるようにしておきましょう。
借金がある場合の財産分与の計算方法
借金がある場合の財産分与は、夫婦のプラスの財産の合計を出し、対象になる借金を差し引いて、残った額を原則として2分の1ずつ分けて計算します。
2分の1が原則になるのは、民法768条3項が、財産を築くうえでの夫婦それぞれの寄与(貢献)の程度について、異なることが明らかでないときは等しいものとすると定めているからです。2026年4月1日施行の改正民法で明文化された規定で、家事や育児を担った側の貢献も、収入を得た側の貢献と原則として対等に扱われます。
夫名義の財産が多い夫婦を例に、計算の流れを示します(金額は計算の仕組みを示すための仮の数字です)。
| 名義 | 財産・借金 | 金額 |
|---|---|---|
| 夫 | 預貯金 | 200万円 |
| 家(時価2,500万円-住宅ローン残高1,800万円) | 700万円 | |
| 車 | 150万円 | |
| 生活費のためのカードローン | -200万円 | |
| 妻 | 預貯金 | 100万円 |
| 夫婦の財産の合計(夫850万円+妻100万円) | 950万円 | |
| 1人あたりの取り分(950万円×2分の1) | 475万円 | |
| 夫から妻に渡す額(475万円-妻名義100万円) | 375万円 | |
この例では、夫が家と車を持ち続ける代わりに、妻に375万円を代償金(財産を多く受け取る側が相手に払うお金)として渡すと、2人の取り分がそろいます。カードローンは夫名義のまま夫が返していきますが、財産分与の計算では夫婦の財産から差し引かれているため、妻が受け取る額も、カードローン200万円の半分にあたる100万円だけ少なくなっています。
財産分与の基準時
財産分与で差し引く借金の残高は、どの時点の金額で計算するかも決めておく必要があります。東京家庭裁判所が離婚訴訟で使う財産の一覧表の注意事項では、財産分与の対象を確定する基準時は一般的には別居時とされ、預貯金や借金は基準時の残高、家や株式は現在の時価で評価するのが一般的とされています。
別居した後に新しく借りた借金が財産分与の対象にならないのも、別居時を基準にする考え方によるものです。
財産分与で借金しかない場合は原則として分与なし
預貯金や家などのプラスの財産から借金を差し引いて、合計がマイナスになる場合は、夫婦で分ける財産がないため、原則として財産分与は行いません。財産分与で借金そのものを半分ずつ相手に移すこともできず、借金は契約の名義人が返し続けます。
借金がプラスの財産を上回る場合
夫婦の財産を差し引きしてマイナスになる状態を、債務超過といいます。
たとえば、妻名義の預貯金が100万円、夫名義の生活費のカードローンが300万円ある場合、差し引きは200万円のマイナスです。
このように、夫婦の財産の合計に対して借金が上回る債務超過の状態の場合、財産分与は行いません。妻は自分名義の預貯金をそのまま持ち、夫は自分名義のカードローンを返し続けることになります。夫が、マイナス分の半分にあたる100万円を妻に負担させるよう求めることは、原則としてできません。
財産分与がない場合でも、慰謝料や養育費は、財産分与とは別の請求として決められます。借金しかない場合でも、子どもの養育費は離婚の際に取り決めておきましょう。
住宅ローンが家の価値を上回る場合
住宅ローンの残高が家の時価を上回る状態を、オーバーローンといいます。オーバーローンの家は、売っても住宅ローンが残るため、財産分与では価値がないもの(0円)として扱うのが一般的です。家の時価がローン残高を上回るアンダーローンであれば、時価から残高を引いた額を、夫婦の財産として計算に入れます。
家のマイナス分の扱いは、考え方が2つに分かれます。家を0円として預貯金などほかの財産だけを分ける考え方と、家のマイナス分を預貯金などから差し引いてから分ける考え方です。差し引くほうが、分ける財産の総額は少なくなります。
東京家庭裁判所が離婚訴訟で使う財産の一覧表も住宅ローンを家と結びつけて書かせる形式なので、話し合いでは、まず家と住宅ローンを1組にして家の価値を出し、そのうえでマイナス分を差し引くかどうかを相手と決めましょう。
オーバーローンの家に離婚後も住み続ける場合は、住宅ローンの契約書で、名義人と連帯保証人(名義人が返せないときに代わりに返す人)が誰かを確認してください。財産分与で家の価値を0円としても、住宅ローンの契約は変わりません。名義人が返済を止めれば、住み続ける側も家を失うおそれがあります。
借金を夫婦で折半したい場合
借金の返済を夫婦で折半するには、財産分与とは別に、夫婦の合意で分担を約束します。たとえば、夫名義のカードローンの返済を、離婚後は毎月半分ずつ負担すると約束することはできます。
夫婦の間の約束は、お金を貸した債権者には主張できません。債権者は契約の名義人に返済を求めるため、相手が分担分を払わなくなっても、名義人は債権者に全額を返す必要があります。名義人は、払わない相手に対して、約束した分担分を夫婦の間で請求することになります。
借金の名義そのものを相手に移すには、債権者の同意が必要です。名義を変えずに返済を分担する場合は、毎月いくらを名義人に支払うかを金額で決め、強制執行認諾文言付きの公正証書に残しておきましょう。相手が払わなかったときに、名義人は裁判を経ずに差し押さえの手続きに進めます。
離婚後の借金の返済義務は契約した名義人に
離婚した後も、借金を返す義務は、お金を借りる契約をした名義人に残ります。財産分与で借金をどう計算したかは夫婦の間の清算で、債権者との契約は変わりません。名義人でない元配偶者に返済義務があるかどうかは、借金の種類ごとに次のように分かれます。
配偶者名義の借金
夫婦の一方が自分の名義で借りた借金を、離婚した後にもう一方が返す義務はありません。相手に黙って借りていた借金でも同じです。返済義務を負うのは、原則として、お金を借りる契約をした名義人と、保証人になった人です。
財産分与で夫名義の借金を差し引いて計算すると、差し引いた分だけ妻が受け取る財産分与の額は少なくなります。それでも、債権者に借金を返す義務は、名義人の夫だけに残ります。
離婚後に元配偶者の借金の督促が届いた場合は、契約書の名義と保証人の欄を確かめ、自分が契約者でも保証人でもなく、食費や家賃などの日常家事債務でもなければ、返済義務がないことを債権者に伝えましょう。元配偶者の代わりに払ってしまうと、払ったお金を取り戻すには、元配偶者に別に請求しなければなりません。
日常家事債務にあたる借金
日常家事債務とは、夫婦の一方が日常の家事に関して第三者と契約したことで生じた債務です。民法761条により、もう一方の配偶者も連帯して責任を負うため、債権者は契約していない配偶者にも返済を請求できます。典型は食料品や日用品の購入代金、家賃、電気・ガス・水道の料金です。財産分与で差し引く共同生活のための借金とは別のもので、カードローンなどの借入は、生活費に使っていても当然には日常家事債務にあたりません。婚姻中に生じた日常家事債務は、離婚した後も連帯責任が残ります。
最高裁昭和44年12月18日判決は、日常家事の範囲は夫婦の社会的地位・職業・資産・収入や地域の慣習によって異なるとしたうえで、夫婦の内部の事情や個別の目的だけでなく、契約の種類や性質も客観的に考えて判断すべきだとしています。借入が日常家事債務にあたるかどうかも、生活費に使ったという目的だけでなく、借入という契約の種類や金額から客観的に判断されるのが原則です。
勝手に名義を使われた借金
夫婦の一方が無断で他方の名義を使って借りた借金は、名義を使われた側が契約していない以上、原則として返済義務はありません。たとえば、妻が夫の身分証を使い、夫に無断で夫名義のカードローンを新たに契約した場合、夫は契約の当事者ではないため、返済を求められても応じる義務はありません。
例外は、夫婦の一方が他方の代わりに契約した場合です。最高裁昭和44年12月18日判決は、貸した側が、その契約を夫婦の日常の家事(食費や光熱費など、夫婦の生活に通常必要な事柄)の範囲内だと信じたことに正当な理由があるときに限り、貸した側を保護するとしています。この場合は、代わりに契約された側も返済を求められることがあります。
身に覚えのない借金の督促が届いたら、名義を使われた本人は、まず債権者に契約書の写しを求め、自分の署名や申込みではないことを伝えてください。自分の名義でほかに知らない借入がないかは、信用情報機関に本人として開示を請求すると確かめられます。返済してしまうと契約を認めたと受け取られるおそれがあるため、払う前に弁護士に相談しましょう。
連帯保証人・連帯債務者になっている借金
配偶者の借金の連帯保証人になっている場合は、離婚しても保証人としての返済義務が続きます。保証は債権者と保証人の間の契約で、離婚しても終わりません。借金の名義人である元配偶者が返済を止めると、債権者は連帯保証人に残りの全額を請求できます。
連帯債務者は、夫婦が1つの借金を一緒に借りる形で、住宅ローンを夫婦の収入を合わせて借りる場合などに使われる借り方です。連帯債務者はそれぞれが借金の全額について返済義務を負うため、離婚した後も自分の返済義務が続きます。夫婦がそれぞれの名義で住宅ローンを組むペアローンでも、自分のローンと、連帯保証した相手のローンの返済義務が離婚後も残る点は同じです。
財産分与で、住宅ローンは家を受け取る夫が返すと決めても、妻が連帯保証人や連帯債務者のままなら、夫が返済を止めたときに妻へ請求が来ます。離婚後も保証や連帯債務が残っている人は、元配偶者の返済が止まっていないかを定期的に確認しましょう。
ペアローンと連帯保証・連帯債務の違いは、次の記事で説明しています。
こちらも読まれていますペアローンを夫婦で利用、どちらかが個人再生するとどうなる? ペアローンを利用している状態で夫婦の一方が個人再生を申し立てると、「住宅ローン特則(住宅資金特別条項)」を利用できない可...この記事を読む
連帯保証人から外れる方法
連帯保証人から外れるには、お金を貸した債権者の同意が必要で、夫婦の合意や離婚協議書だけでは外れません。連帯債務者から外れる場合も同じです。外れる方法として、主に次の3つがあります。
- 代わりの連帯保証人を立てる
- 名義人1人の名義で借り直し、今の借金を完済する(借り換え)
- 家を売却して住宅ローンを完済する
代わりの連帯保証人には、債権者が認める返済能力のある人を探す必要があり、借り換えも審査に通ることが条件です。住宅金融支援機構のフラット35は、離婚などの事情で債務を他人に引き継ぐには機構の承諾が必要とし、まず返済中の金融機関に相談するよう案内しています。
連帯保証人の責任の重さや、保証人を外してもらう交渉の進め方は、次の記事にまとめています。
こちらも読まれています連帯保証人とは?保証人との違い・家族への影響・外れる方法を解説 連帯保証人になることは、非常にリスクの高い行為です。ある日突然債権者から高額の請求を受け、多額の借金を背負う――といった...この記事を読む
出典元:住宅金融支援機構「返済途中で住宅を他人に譲り渡すとき」
借金がある離婚の財産分与の進め方
借金がある離婚の財産分与は、夫婦の借金を洗い出してから分け方を決め、合意を書面に残す順で進めます。話し合いがまとまらなければ家庭裁判所の調停を使い、離婚した後でも期限内であれば財産分与を請求できます。
夫婦の借金の洗い出し
夫婦は、財産分与の話し合いの前に、それぞれの借金を一覧にします。一覧に入れるのは、借入先・名義・残高・借りた時期と目的・保証人の有無の5点です。借りた時期と目的は、財産分与の対象になる借金かどうかを判断する材料になります。
自分の借金は、契約書や利用明細、通帳の引き落としに加えて、信用情報機関(ローンやクレジットの契約・返済の状況を登録している機関)に開示を請求すれば、登録されている借入を確かめられます。配偶者の信用情報は、本人の委任がなければ開示を請求できません。
相手が借金や財産を明かさない場合に備えて、2026年4月1日から、家庭裁判所は財産分与の調停や審判、離婚調停の中で、当事者に財産の状況に関する情報の開示を命じられるようになりました。正当な理由なく開示しない場合や、うその情報を開示した場合は、10万円以下の過料の対象です。
自分の借金を財産分与で差し引いてもらうには、借金があることと借りた目的を自分から示す必要があります。借金を隠したまま話し合いを進めると、差し引けるはずの借金が計算に入りません。借金は一覧にまとめ、借りた目的とあわせて話し合いの前に相手へ伝えましょう。
離婚協議書と公正証書
夫婦の話し合いで財産分与の内容が決まったら、離婚協議書にまとめます。借金がある場合は、どの借金を財産分与で差し引いたか、離婚後にどちらがどの借金を返すか、代償金(財産を多く受け取る側が相手に払うお金)の額と支払い方法を書いておくと、後で食い違いが起きにくくなります。
代償金や養育費を分割で受け取る場合は、離婚協議書の内容を公正証書にしておくと安心です。一定額の金銭を支払う約束と、支払わないときは直ちに強制執行に服する旨の陳述(強制執行認諾文言)が書かれた公正証書があれば、裁判を起こさずに相手の給与や預金を差し押さえる手続きに進めます(民事執行法22条5号)。離婚の公正証書は離婚給付等契約公正証書と呼ばれ、公証役場で公証人が作成します。
強制執行認諾文言が効くのは、一定額の金銭の支払いを約束した条項です。借金を返す人を公正証書に書いても、債権者に返す義務は名義人に残ります。
出典元:日本公証人連合会「離婚に関する公正証書は、どのような条項から成り立っているのですか?」
財産分与請求調停・審判
夫婦の話し合いで財産分与がまとまらない場合は、家庭裁判所の調停で話し合います。離婚する前であれば、夫婦関係調整調停(離婚)の中で、離婚とあわせて財産分与を話し合うことが可能です。離婚した後は、元夫または元妻が財産分与請求調停を申し立てます。
財産分与請求調停の申立先は、相手方の住所地の家庭裁判所か、当事者が合意で決めた家庭裁判所です。費用は収入印紙1,200円分と連絡用の郵便切手で、郵便切手の額は裁判所ごとに異なります。必要書類は、申立書(写しを含む)、離婚時の夫婦の戸籍謄本(全部事項証明書)、不動産登記事項証明書や預貯金通帳の写しなどの夫婦の財産に関する資料、事情説明書です。
離婚後の財産分与請求調停では、調停委員が双方の話を聞きながら合意を目指し、まとまらないときは審判の手続きで、裁判官が夫婦の財産の額や婚姻中の協力の状況など一切の事情を考慮して、財産分与の額と方法を決めます。離婚前の夫婦関係調整調停(離婚)がまとまらない場合は、離婚訴訟を起こし、離婚訴訟の中で財産分与についても裁判所の判断を求めます。
出典元:裁判所「財産分与請求調停」
財産分与の請求期限
財産分与は、離婚した後でも請求できます。家庭裁判所に財産分与を請求できる期限は、2026年4月1日施行の改正民法で2年から5年に延び、2026年4月1日以降に離婚した場合は離婚の時から5年、2026年3月31日以前に離婚した場合は離婚の時から2年です。
改正法の附則は、施行日より前に離婚した場合の請求期限は従前の例によると定めているため、改正前に離婚した人の期限は2年のままです。たとえば2025年10月に離婚した人は、2027年10月までに家庭裁判所へ申し立てなければなりません。
期限を過ぎると、家庭裁判所に財産分与の調停や審判を申し立てられなくなります。相手が任意に話し合いに応じれば財産分与を受け取ることはできますが、応じない相手に裁判所を通じて求める手段はなくなります。離婚後に財産分与を済ませていない人は、自分の離婚日から期限を確かめ、期限が近ければ早めに調停の申立てを考えてください。
出典元:法務省「父母の離婚後の子の養育に関するルールが改正されました」
借金を返せない場合の財産分与と債務整理
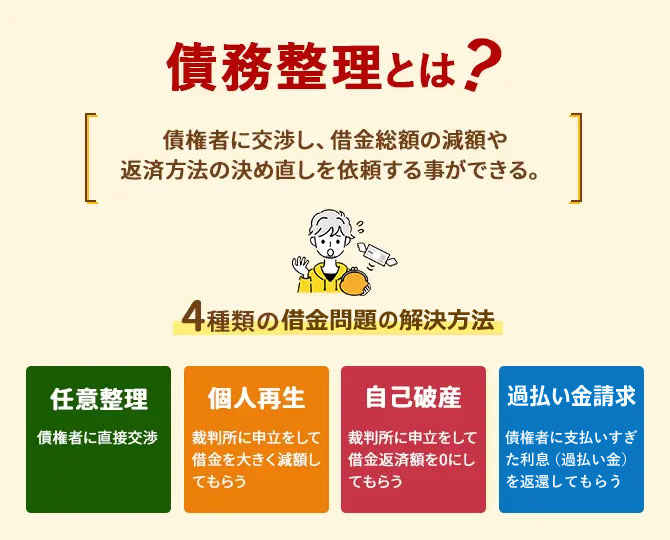
借金が返せない人は、財産分与の内容を決める前に、自己破産・個人再生・任意整理のうち使う手続きを選んでおく必要があります。どの手続きを使うかで、財産分与の決め方で注意する点が変わるからです。
自己破産前の財産分与
自己破産を考えている人が離婚する場合でも、夫婦の財産の清算として相当な範囲の財産分与であれば、自己破産の前に財産を渡しても、通常は破産の手続きで取り戻される(否認される)ことはありません。問題になるのは、借金を返せない状態で、相当な額を大きく超える財産を相手に渡した場合です。
自己破産の手続きでは、破産管財人(裁判所が選ぶ、破産した人の財産を調べて債権者に配る弁護士)が申立て前の財産の動きを調べ、債権者を害する財産の移転を否認して取り戻せます(破産法160条)。多くの裁判所の破産申立書には過去に処分した財産を書く欄があり、離婚に伴う財産分与も調べる対象です。
最高裁昭和58年12月19日判決は、債権者が財産分与の取消しを求めた事件で、分与する側が債務超過(財産より借金が多い状態)でも、財産分与は不相当に過大で財産分与に名を借りた財産の処分と認められる特段の事情がない限り取消しの対象にならないとしています。取り消せるのは過大な部分に限られます(最高裁平成12年3月9日判決)。相当かどうかは、婚姻中に築いた財産の額や夫婦それぞれの貢献など、民法768条3項が挙げる事情をもとに考えます。
財産隠しを目的とした離婚
借金の返済を免れるために、形だけ離婚して財産を配偶者に移す行為は、財産隠しです。破産法252条1項1号は、債権者を害する目的での財産の隠匿や不利益な処分を免責不許可事由と定めており、財産隠しが認められると、自己破産しても借金の返済義務を免れられないおそれがあります。悪質な場合は詐欺破産罪(破産法265条)として、10年以下の拘禁刑や1,000万円以下の罰金(両方を科されることもあります)の対象になり、事情を知って財産を受け取った相手も処罰の対象になりえます。
形だけの離婚は、配偶者や子どもにも、生活の基盤を失う負担を負わせる行為です。離婚と自己破産が重なる場合は、財産分与の額と時期を弁護士に相談してから決めてください。
自己破産で免責が認められない場合については、次の記事で解説しています。
こちらも読まれています自己破産できる条件と認められないケース、できない場合の対処法 自己破産は申請すれば誰でも認められるわけではなく、借金の支払い免除(免責)を認めてもらうには、一定の条件を満たしている必...この記事を読む
個人再生と財産分与
個人再生は、裁判所を通じて借金を減額し、減額後の借金を原則3年で返していく手続きです。個人再生には、返済する額が、自己破産した場合に債権者に配られる額(清算価値)を下回ってはならないという清算価値保障のルールがあり、下回る再生計画は認可されません(民事再生法174条2項4号・241条2項2号)。
個人再生を申し立てる人が離婚の財産分与で相手に渡した財産も、申立書での申告の対象です。たとえば千葉地方裁判所の小規模個人再生の申立書は、自己破産したと仮定した場合に否認権(債権者を害する財産の処分を取り消して財産を取り戻す権利)の行使で増えたであろう財産も記載するよう求めています。相当な範囲を超えて多く渡した分は清算価値の判断で考慮されうるため、返済する額が増える可能性があります。
住宅ローンを払い続けて家を残したまま、ほかの借金を減額できる住宅ローン特則は、個人再生をする本人が所有して住んでいる家に使う制度なので、財産分与で家を相手に渡すと使えません。家をどちらが持つかは、個人再生で家を残せるかを弁護士に確かめてから決めるのが安全です。
個人再生で借金がどこまで減るかと、手続きのデメリットは、次の記事で確認できます。
こちらも読まれています個人再生とは?条件・流れ・費用とメリット・5つのデメリットを解説 個人再生(自己再生)は、住宅ローン特則を使えばマイホームを残したまま借金を大幅に減らせる債務整理の方法です。ただし利用で...この記事を読む
任意整理と財産分与
任意整理は、弁護士が債権者と交渉して将来の利息をカットしてもらい、返済額が全額元本に充てられる形で、残りの借金を分割で返していく手続きです。裁判所を通さないため、自己破産のように破産管財人が財産分与の中身を調べることはなく、家や預貯金を手放さずに手続きを進められます。
保証人付きの借金を任意整理すると、債権者は保証人に返済を請求するのが通常です。任意整理では整理する借金を選べるため、配偶者(離婚後は元配偶者)が連帯保証人になっている借金を対象から外し、ほかの借金だけを整理すれば、保証人に請求が行くのを避けながら返済の負担を軽くできます。
任意整理で減らせるのは将来の利息で、元本は残るため、収入に比べて借金が多すぎる場合は、個人再生や自己破産が選択肢です。
任意整理の仕組みと費用は、次の記事で詳しく説明しています。
こちらも読まれています任意整理とは?債務整理との違いやメリット・デメリット、よくある質問まとめ 借金整理の方法について調べると、普段聞きなれない言葉がたくさん出てきます。今回は「債務整理」と「任意整理」はどう違うのか...この記事を読む
離婚と借金の整理が重なると、財産分与の額や時期、どの手続きを選ぶかで、離婚後に残る借金と財産が大きく変わります。財産分与を決める前に、債務整理を扱う弁護士に相談しましょう。
注目!
そのお悩み弁護士に相談してみては?
当サイトを見ても疑問が解決しない、状況が異なるので判断が難しいと感じたら弁護士に相談することをおすすめします。
初回相談無料の弁護士も数多く掲載しておりますし、どの弁護士もいきなり料金が発生するということはありません。まずはお気軽にご相談ください。
相手が自己破産した場合の財産分与・養育費・慰謝料
元配偶者が自己破産しても、請求の種類によって、免責(裁判所の決定で返済義務を免れること)で支払義務がなくなるものと残るものに分かれます。養育費と婚姻費用は自己破産しても支払義務が残る一方、未払いの財産分与(清算分)は、免責されると強制的に回収できません。慰謝料は、悪意で加えた不法行為などにあたる場合に限って支払義務が残ります。
| 請求の種類 | 相手が自己破産した場合 | 相手が個人再生をした場合 |
|---|---|---|
| 財産分与(清算分の未払い) | 免責の対象になる | 減額の対象になる |
| 養育費・婚姻費用 | 免責されない(破産法253条1項4号) | 減額されない(民事再生法229条3項3号) |
| 慰謝料 | 悪意で加えた不法行為・故意または重大な過失で生命や身体を害した不法行為なら免責されない(破産法253条1項2号・3号) | 同じ場合は減額されない(民事再生法229条3項1号・2号) |
財産分与の請求権
財産分与で約束されたお金を受け取る前に元配偶者が自己破産した場合、未払いの財産分与は、ほかの借金と同じ破産債権として扱われます。夫婦の財産を清算する財産分与の請求権は、破産法253条1項が列挙する免責されない請求権に含まれていません。破産手続で債権を届け出れば、元配偶者の財産から配当を受けられる場合はありますが、免責が認められると、残りを強制的に回収することはできなくなります。
すでに受け取った財産分与は、相当な範囲であれば、元配偶者の破産管財人から返還を求められても、原則として返す必要はありません。取り戻しの対象になるのは、不相当に過大な財産分与の、過大な部分だけです。
これから財産分与を決める場合、分割払いにすると、未払いの残りが破産債権になり、免責されれば回収できなくなります。元配偶者に借金がある場合は、財産分与の額を相当な範囲にとどめたうえで、できるだけ一括で受け取るか、家や預貯金などの財産そのものを受け取って名義の移転まで済ませておきましょう。
養育費・婚姻費用
養育費と婚姻費用(別居中の生活費など、夫婦の生活に必要な費用)は、元配偶者が自己破産しても支払義務が残ります。破産法253条1項4号は、夫婦間の協力扶助の義務、婚姻費用の分担の義務、子の監護に関する義務などにかかる請求権を、免責されない請求権(非免責債権)と定めています。自己破産の前から払われていなかった養育費や、別居中に払われなかった婚姻費用も、免責の後に請求できる債権です。
養育費を受け取る側が強制執行で回収するには、調停調書や審判書、強制執行認諾文言付きの公正証書など、強制執行の根拠になる書面が必要です。口約束だけで養育費を決めている場合は、家庭裁判所に養育費請求調停を申し立てて金額を決めましょう。
慰謝料
離婚の慰謝料は、元配偶者が自己破産すると、免責の対象になるのが原則です。免責されずに支払義務が残るのは、破産法253条1項2号の悪意で加えた不法行為にもとづく損害賠償と、3号の故意または重大な過失で人の生命・身体を害した不法行為にもとづく損害賠償にあたる場合です。
2号の悪意は、単に故意であるだけでなく、相手を積極的に害する意思を指すと解されています。不貞行為を理由とする慰謝料が2号にあたるかどうかは、事案ごとの判断です。暴力(DV)でけがを負わされた場合の慰謝料は、3号の生命・身体を害する不法行為として、免責されない可能性があります。慰謝料が免責されるかどうかは、離婚の原因となった事実の内容で変わるため、元配偶者の破産を知ったら、早めに弁護士に相談してください。
まとめ
離婚の財産分与で借金がどう扱われるかは、借りた目的と時期で決まります。借金を返す義務は、財産分与の結果にかかわらず契約の名義人と保証人に残ります。財産分与の話し合いに入る前に、夫婦それぞれの借金を一覧にし、借りた目的と保証人の有無を確かめて、話し合いの土台を作っておきましょう。
自分名義の借金が返せない場合は、財産分与の額や家をどちらが持つかが、自己破産や個人再生の手続きに影響します。元配偶者が自己破産して、財産分与や慰謝料を受け取れるか不安な場合も、請求の種類によって取れる手段が違います。離婚した後でも、財産分与は期限内であれば請求できる権利です。
離婚と借金の問題が重なると、財産分与の額、保証人の扱い、債務整理の選び方を一度に考えなければなりません。弁護士に相談すれば、夫婦の財産と借金の全体を整理したうえで、離婚後の生活を立て直せる分け方と返し方を一緒に考えてもらえます。財産分与の話し合いの前でも、離婚した後でも、早い段階で弁護士へ相談してください。
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい