被災ローンの減免制度とは?災害時に住宅ローンを整理するための有効な手段
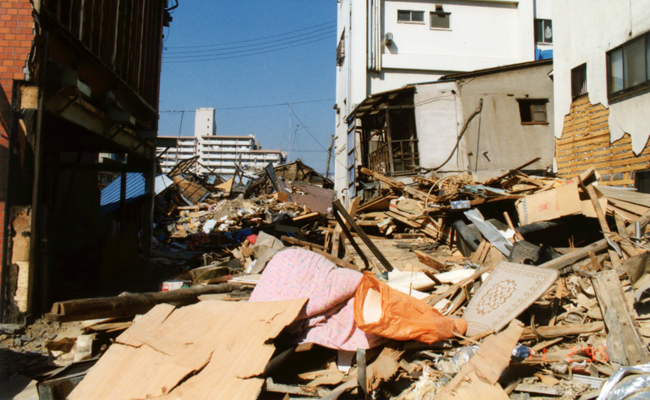
2011年3月、東日本大震災が発生して多くの家屋が全壊したり、津波で流されたりして多くの人がローンを抱えたまま家を失うこととなりました。その教訓を生かしてできたのが「被災ローンの減免制度」(正式名称:自然災害による被災者の債務整理に関するガイドライン。以下「自然災害債務整理ガイドライン」)です。2016年の熊本地震以降、豪雨・台風・大雪・地震など災害救助法が適用された多くの災害で運用され、2024年の能登半島地震や2026年の熊本地震でも活用されています。
被災ローンの減免制度とは
東日本大震災のとき、特別な制度として被災者を対象にローンの減免制度(個人債務者の私的整理に関するガイドライン)がつくられました。これを恒久的な仕組みにしたのが自然災害債務整理ガイドラインで、2015年9月以降に災害救助法が適用された自然災害を対象として、2016年4月から運用が開始されています。東日本大震災向けの制度は2021年3月で適用を終了し、同年4月からは東日本大震災の被災者も自然災害債務整理ガイドラインの対象に組み込まれました。
災害による自己破産を防止する制度
大きな災害が起こると、住宅が被災してローンだけが残ったり、自宅を再建するためにまた借り入れをした結果二重ローンに苦しんだりするケースが数多く発生します。
被災ローンの減免制度とは、そんな人たちが自己破産に追い込まれるのを防ぐためにできた制度です。
被災ローンの減免制度は2011年の東日本大震災の教訓を生かしてできた
東日本大震災のときは、地震の後に一から救済制度を作ったため、制度の開始は2011年8月からと遅いものでした。また、制度の利用条件も厳しく、なかなか周知が進まなかったこともあり、実際に利用した人の数は限られていたのが実情です。そのため現在は、大きな災害が起こると運営機関が速やかに対象災害を追加し、金融庁や地元の弁護士会が情報提供に乗り出す体制になっています。
被災ローン減免制度の対象者は?
自然災害債務整理ガイドラインは、おおむね以下の要件を満たす個人(個人事業主を含む)が対象です。
- 災害救助法が適用された自然災害の影響で、住宅ローンや事業性ローンなどの返済ができない、または近い将来できなくなる見込みである
- 破産や民事再生などの法的倒産手続きの要件に該当する状態になっている
- 災害前は返済を延滞していないなど、債務者として誠実に対応している
- 財産や収入の状況を金融機関に正確に開示できる
年収の上限額などの一律の基準はなく、世帯の人数、ローンの残高、生活再建の見通しなどをもとに個別に判断されます。
自己破産と比べたメリット
この制度で債務整理をしても、信用情報機関に事故情報(いわゆるブラックリスト)として登録されません。また、自己破産では手元に残せる財産が原則99万円までですが、この制度では被災者生活再建支援金や義援金などに加え、生活再建のための預貯金を一定の範囲で手元に残すことが認められています。
新型コロナウイルス感染症への適用(コロナ特則)
2020年12月からは、新型コロナウイルス感染症の影響で収入や売上が減り、返済が困難になった個人にもこのガイドラインを適用する「コロナ特則」が設けられました。対象となるのは、2020年2月1日以前に負っていた債務と、2020年10月30日までにコロナ対応のために借り入れた債務です。
被災ローンの減免制度を申し込むときの手順は?
被災ローンの減免制度を利用して特定調停をおこなうときは、「登録支援専門家」と呼ばれる弁護士などのサポートを受けることができます。登録支援専門家への報酬は制度側で負担されるため、被災者本人が弁護士費用を支払う必要はありません。なお、運営機関や金融庁をかたって「制度利用の支援」と称し、高額な報酬を請求する業者が確認されています。登録支援専門家の委嘱は運営機関のみが行っており、利用者が報酬を求められることはないので注意してください。
被災ローンの減免制度手続きの申し出をする
一番多くローンを借りている金融機関に、被災者本人が被災ローンの減免制度を利用する旨を申し出ます。金融機関から借入先、借入残高、年収、資産などの状況について質問されるのできちんと応えられるようにしておきましょう。
「登録支援専門家」の支援を依頼
申し出から10営業日以内に金融機関から同意書が届きます。その同意書のコピーと委嘱依頼書を持って、地元の弁護士会などを通じて「登録支援専門家」による手続き支援を依頼します。
債務整理の申し出
登録支援専門家が決まれば、そのアドバイスを受けながら準備を進めましょう。支援してくれる弁護士が決まってから3か月以内に被災者本人が全対象債権者に債務整理の申出をして、財産目録等を提出することになります。
調停条項案の作成・提出・説明
被災者本人が対象となる債権者全員と協議して調停条項案を作成します。作成した調停条項案は、債務整理開始申し出から3か月以内に全対象債権者へ提出してください。1か月以内に対象債権者全員から同意又は不同意の返事があるので、それを待ちましょう。
簡易裁判所で特定調停の申立てを行う
被災者自身で簡易裁判所に出向き、特定調停の申立てを行います。通常、特定調停を申立てるには裁判所に支払う手数料がかかりますが、この制度では手数料は無料となっています。ただ、債権者との書類のやりとりにかかる郵便切手代などは、被災者側の負担になります。
調停条項の確定
裁判所で調停条項が確定した後は、調停条項の内容に従って弁済を開始します。この調停条項は、通常の特定調停と同じように債務名義となるので注意が必要です。
特定調停は、一般的に住宅ローンを対象にしてもあまり意味がないものの、災害で大きな被害を受けたときにはローンの返済に苦しむ被災者を救うための貴重な手段になりうることがわかります。日本に住んでいる限り、災害から免れることはできません。いざというときのために、このような救済措置があることを覚えておきましょう。
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい