任意整理の期間はどれくらい?手続きから完済までの目安
「任意整理を始めたら、どれくらいで終わるのだろう」。借金の悩みを抱えている方にとって、期間は費用と並んで気になるところです。結論からいうと、任意整理は弁護士に依頼してから和解が成立するまでに3〜6か月程度、その後の返済に3〜5年程度かかります。つまり、完済までを含めると3年半から5年半ほどの長期戦です。
ただし、受任通知が送られた時点で督促と返済は止まるため、「苦しい期間」は依頼した日に終わります。この記事では、任意整理の期間を手続きの段階ごとに分け、何がかかる時間を左右するのか、他の債務整理(個人再生・特定調停・自己破産)と比べてどうなのかを解説します。
目次[非表示]
任意整理の期間の全体像
任意整理の期間は、大きく「手続きの期間」と「返済の期間」の2つに分かれます。さらに、完済後に信用情報の事故情報が消えるまでの期間を含めて考えると、全体像がつかめます。
| 段階 | 期間の目安 | この間に起こること |
|---|---|---|
| 相談〜依頼 | 即日〜数日 | 受任通知の送付で督促と返済が止まる |
| 取引履歴の取り寄せ・引き直し計算 | 1〜3か月 | 借金の正確な残高を確定する |
| 和解交渉〜和解成立 | 1〜3か月 | 将来利息のカットと分割回数を決める |
| 返済 | 3〜5年 | 和解内容に沿って毎月返済する |
| 完済〜事故情報の削除 | 完済から5年程度 | 新規の借り入れやカード作成が難しい |
手続き自体は3〜6か月が目安です。債権者の数が多い、取引履歴の開示が遅い、交渉が難航するといった事情があると、半年を超えることもあります。
任意整理の手続きの流れと各段階の期間
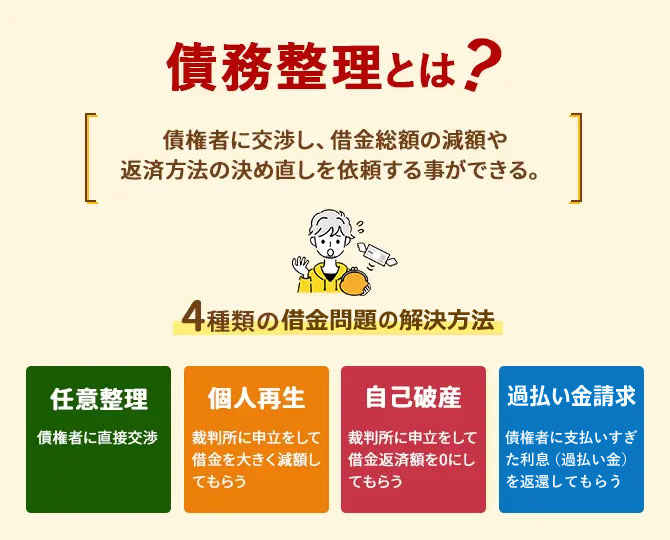
債務整理の方法には任意整理のほかに個人再生、特定調停、自己破産があり、手続きによってかかる期間は大きく異なります。まずは、裁判所を使わない唯一の方法である任意整理の流れを、段階ごとに見ていきましょう。債務整理全体の仕組みはこちらの記事で解説しています。
こちらも読まれています借金生活を解決する手続きのメリットとデメリット 借金問題で苦しいとき、債務整理で借金問題を乗り切りたいと思う方もいらっしゃると思います。しかし、債務整理とは何なのか、具...この記事を読む
1. 相談・依頼と受任通知(即日〜数日)
弁護士に依頼すると、弁護士は各債権者に受任通知を送ります。貸金業法により、受任通知を受け取った貸金業者は本人に直接取り立てをすることができません。この時点で督促の電話や郵便は止まり、返済も一時的にストップします。依頼者にとっては、ここが生活が変わる最初の節目です。
2. 取引履歴の取り寄せと引き直し計算(1〜3か月)
弁護士は債権者から取引履歴を取り寄せ、利息制限法に基づいて引き直し計算をします。これにより借金の正確な残高が確定し、過払い金があれば判明するわけです。取引履歴の開示にかかる時間は債権者によって差があり、数週間で届くところもあれば、2か月以上かかるところもあります。債権者が多いほど、全社分がそろうまでの期間は長くなりがちです。
3. 和解案の作成と交渉(1〜3か月)
残高が確定したら、弁護士が返済計画案(和解案)を作成し、債権者と交渉します。主な内容は、将来利息のカットと、残元本を36〜60回程度で分割することです。債権者が自己破産による回収不能を避けたいと考える場合、任意整理には応じてもらえることが多いものの、債権者ごとに方針は異なります。分割回数を短く求める業者や、経過利息の上乗せを条件にする業者もあり、こうした相手との交渉には時間がかかります。任意整理の返済期間についてはこちらの記事も参考にしてください。
こちらも読まれています任意整理では借金返済期間をどのように設定するのがベスト? 任意整理は、借金の債務が免除される自己破産と違い、債務者と和解した金額は必ず返済しなければなりません。計画的な借金返済を...この記事を読む
4. 和解成立と返済開始(和解の翌月以降)
債権者と合意に達したら、和解書を取り交わして手続きは完了です。返済は和解書に定めた日から始まります。複数の債権者がいる場合、和解のタイミングは債権者ごとにずれるため、先に和解した業者から順に返済が始まるのが普通です。任意整理の流れの詳細は、次の記事で解説しています。
こちらも読まれています任意整理の手続きと流れをどこよりも分かりやすくを具体的に紹介 任意整理は、裁判所を利用せず債権者と債務者が直接交渉して、双方合意の上で借金を減額し債務者の生活再建を図る手続きのひとつ...この記事を読む
任意整理のスケジュール例
消費者金融2社に合計120万円の借金がある人が、4月に弁護士へ依頼した場合のスケジュール例です。実際の進み方は債権者や事務所によって異なります。
| 時期 | 出来事 | 返済 |
|---|---|---|
| 4月上旬 | 弁護士に依頼。受任通知で督促と返済が停止 | 停止(弁護士費用の分割払いを開始) |
| 4月中旬〜5月 | 取引履歴が届き、引き直し計算で残高を確定 | 停止 |
| 6月 | 和解案を送付し、2社と交渉 | 停止 |
| 7月 | 2社と和解成立(将来利息カット・60回払い) | 停止 |
| 8月〜5年後の7月 | 和解内容に沿って返済 | 毎月2万円 |
| 完済から約5年後 | 信用情報の事故情報が削除される | — |
依頼から和解までの4か月間は返済が止まっているため、それまで返済に充てていたお金を弁護士費用や返済原資の積み立てに回せます。
任意整理の期間が長くなるケース・短くなるケース
同じ任意整理でも、人によって期間には差が出ます。長引きやすい要因と、早く終わる要因を整理しました。
期間が長くなりやすいケース
- 債権者の数が多い(5社以上)
- 取引期間が長く、引き直し計算に時間がかかる
- 過払い金が発生しており、返還交渉や訴訟が加わる
- 債権者が和解条件に厳しく、交渉が難航する
- 依頼者の資料提出が遅れる
期間が短くなりやすいケース
- 債権者が1〜2社と少ない
- 取引期間が短く、過払い金の可能性がない
- 債権者が任意整理に協力的な大手業者
- 契約書や明細がそろっていて、残高の確認がすぐにできる
自分でできることは、資料をすぐに出すことと、弁護士からの確認に早く返答することです。これだけで数週間は変わります。
他の債務整理との期間の比較
任意整理の期間を他の手続きと比べると、位置づけがはっきりします。
| 手続き | 手続きの期間の目安 | 返済の期間 | 裁判所 |
|---|---|---|---|
| 任意整理 | 3〜6か月 | 3〜5年 | 使わない |
| 特定調停 | 2〜4か月 | 3年程度(最長5年) | 簡易裁判所 |
| 個人再生 | 申し立てから認可確定まで半年前後 | 原則3年(最長5年) | 地方裁判所 |
| 自己破産(同時廃止) | 3〜6か月程度 | なし(免除) | 地方裁判所 |
| 自己破産(管財事件) | 6か月〜1年程度 | なし(免除) | 地方裁判所 |
手続きの期間だけなら特定調停が最も短く、任意整理がそれに続きます。ただし、特定調停は本人が裁判所に出頭する必要があります。期間と手間のバランスで選ぶなら、弁護士に一任できる任意整理は有力な選択肢です。
個人再生の場合
個人再生は、地方裁判所に申し立て、再生手続きの開始決定、債権額の確定、再生計画案の提出、債権者の書面決議(小規模個人再生の場合)を経て認可に至る手続きです。申し立てから認可の確定までは半年前後が目安で、裁判所の運用や個人再生委員の選任の有無によって前後するでしょう。申し立ての準備にも1〜3か月かかることが多く、依頼から返済開始までは任意整理よりかなり長くなります。個人再生のメリットはこちらの記事で解説しています。
こちらも読まれています個人再生のメリット7つ|向いている人と住宅を残せる理由 借金を整理するには、「任意整理」「個人再生」「自己破産」という3つの方法があります。どれを選ぶかは、困窮の度合いや債務者...この記事を読む
特定調停の場合
特定調停は簡易裁判所に申し立て、申立人のみが出頭する事情聴取期日と、債権者も加わる調整期日の2回程度を経て調停成立を目指す手続きです。東京簡易裁判所の案内では、申し立てから終了まで通常2か月程度とされています。裁判所によっては、事件数の多さから3〜4か月かかることもあるようです。特定調停の流れは次の記事で詳しく解説しています。
こちらも読まれています特定調停が成立するまでの期間は?簡易裁判所の機能とは? 特定調停は、弁護士や司法書士などの専門家に依頼せず、債務者本人が簡易裁判所に申し立てる債務整理手続きです。申し立てから調...この記事を読む
自己破産の場合
自己破産は、めぼしい財産がなく免責に問題がない「同時廃止事件」なら3〜6か月程度、財産の調査や換価が必要な「管財事件」なら6か月〜1年程度が目安です。裁判所によって運用が異なり、申し立ての準備期間を含めるとさらに長くなります。
任意整理の期間中に気をつけたいこと
手続き中と返済中には、それぞれ注意点があります。
手続き中:返済が止まっている間にお金を積み立てる
受任通知で返済が止まっている3〜6か月は、それまで返済に充てていたお金が手元に残ります。このお金を弁護士費用の分割払いや、和解後の返済原資として積み立てておきましょう。手続き中に使い切ってしまうと、返済開始と同時に苦しくなります。
返済中:滞納しない
和解書には、一定回数以上滞納すると残額を一括で請求できるという条項(期限の利益喪失条項)が入るのが一般的です。1回の遅れで即座に一括請求されることは少ないものの、2回連続で滞納すると一括請求の対象になる和解が多く見られます。返済日の前に残高を確認する習慣をつけてください。
完済後:信用情報の回復を待つ
任意整理の事故情報は、信用情報機関によって完済から5年程度は残ります。この間は新しいローンやクレジットカードの審査に通りにくくなります。完済から5年程度経ったら、信用情報機関に開示請求をして事故情報が消えているか確認してから、新しい申し込みをするのが確実です。
設例:債権者の数と期間の関係
任意整理の期間は、債権者の数や取引の長さで変わります。2つの設例で比べてみましょう。
| 設例 | 取引履歴がそろうまで | 交渉 | 依頼から和解まで | 返済 |
|---|---|---|---|---|
| 消費者金融2社・150万円、取引は5年以内 | 約1か月 | 約1か月 | 約3か月 | 月2万5,000円×60回 |
| カード会社5社・300万円、うち1社と15年以上の取引で過払い金あり | 約2か月半 | 過払い金の返還交渉を含め約4か月 | 約7か月 | 過払い金を充当して残額220万円を60回 |
債権者が多く取引が長いほど、履歴がそろうまでの時間と交渉の手間が増えます。ただし2行目のように過払い金が見つかれば、期間は延びても残額は減るため、結果的に返済は楽になります。
任意整理の期間に関するよくある質問
任意整理の手続き中、返済はどうなりますか?
受任通知を送った後、和解が成立するまでは返済を止めるのが一般的です。その間に、和解後の返済に備えてお金を積み立てておくことをおすすめします。
返済期間は5年より長くできますか?
債権者との合意次第ですが、60回を超える分割に応じる業者は限られます。5年で返せない額の場合は、個人再生など別の手続きを検討することになります。
任意整理の期間を短くする方法はありますか?
資料を早く提出する、弁護士からの確認に早く返答する、債権者を絞って依頼する、といった方法があります。ただし、債権者側の対応速度は依頼者にはコントロールできません。
和解後に繰り上げ返済すれば、期間は短くなりますか?
短くなります。ただし、任意整理後の返済は将来利息がカットされているため、早く返しても総額は減りません。手元資金とのバランスを考えて判断してください。
任意整理の期間や手続きで困ったときは弁護士に相談を
任意整理は、手続きに3〜6か月、返済に3〜5年と、完済までに数年かかる長期戦です。しかし、督促や苦しい返済から解放されるのは依頼した当日であり、手続き中の時間は家計を立て直すための準備期間として使えます。
債権者との交渉や引き直し計算は、専門知識がないと時間ばかりかかり、条件も不利になりがちです。弁護士に依頼すれば、交渉の代行だけでなく、無理のない返済額の設定についても助言を受けられます。期間の見通しを立てて計画的に進めたい方は、債務整理の経験が豊富な弁護士に早めに相談してください。
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい