個人再生のメリット7つ|向いている人と住宅を残せる理由
「借金はなんとか返したい。でも家だけは手放したくない」。そんな思いで個人再生を調べている方は多いのではないでしょうか。個人再生は、裁判所の手続きで借金を大幅に減らしながら、条件を満たせばマイホームを残せる債務整理です。任意整理では返しきれない、けれど自己破産までは踏み切れない。その中間に位置する方法だと考えると分かりやすいでしょう。
この記事では、個人再生のメリットを7つに整理し、どんな人に向いているのか、住宅を残せる仕組みはどうなっているのかを順に解説します。デメリットや他の手続きとの比較表、返済額の計算例も用意しました。読み終えるころには、自分が個人再生を検討すべきかどうか、判断の軸が見えてくるはずです。
目次[非表示]
個人再生は債務整理の一種
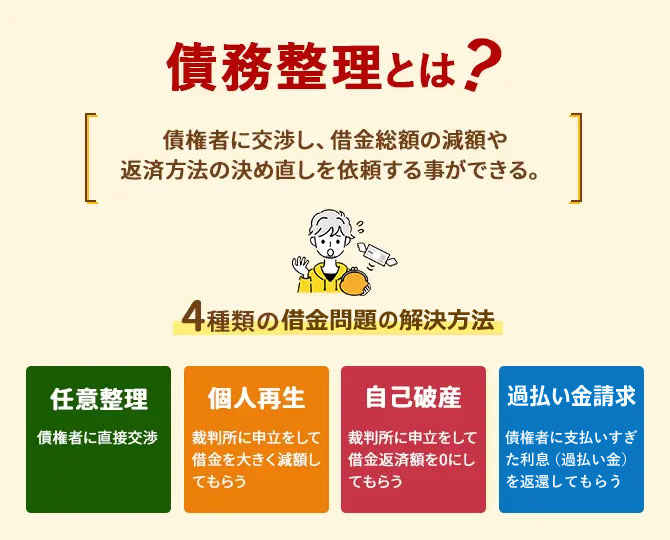
債務整理とは、借金を減らしたり支払いを楽にしたりするための手続きの総称です。まずは全体像から確認しておきましょう。
こちらも読まれています債務整理とは?4つの方法の違い・選び方とデメリット・仕組みについて詳しく解説 債務整理で借金問題を解決する方法には、任意整理、個人再生、自己破産、過払い金請求の4種類があります。これら4つの借金解決...この記事を読む
債務整理には大きく分けて、任意整理・特定調停・個人再生・自己破産の4種類があります。個人再生はそのうちの1つで、裁判所に再生計画案を提出し、認可を受けて借金を減額してもらう手続きです。民事再生法という法律に基づいて進められます。
任意整理は裁判所を使わず、債権者と直接交渉して将来利息をカットしてもらう方法。自己破産は財産を処分する代わりに、借金の支払い義務そのものを免除してもらう方法です。個人再生はその間にあり、「借金は残るが大きく減る」「財産は原則として残せる」というバランスの取れた制度といえます。個人再生そのものの仕組みは、こちらの記事で詳しく説明しています。
こちらも読まれています個人再生とは?条件・流れ・費用とメリット・5つのデメリットを解説 個人再生(自己再生)は、住宅ローン特則を使えばマイホームを残したまま借金を大幅に減らせる債務整理の方法です。ただし利用で...この記事を読む
個人再生と他の債務整理の比較表
4つの手続きの違いを、表で見比べてみましょう。自分の状況に近いものがどれか、イメージしながら読んでみてください。
| 項目 | 任意整理 | 特定調停 | 個人再生 | 自己破産 |
|---|---|---|---|---|
| 裁判所 | 使わない | 簡易裁判所 | 地方裁判所 | 地方裁判所 |
| 元本の減額 | 原則なし | 原則なし | 大幅に減る | 全額免除 |
| 住宅 | 残せる | 残せる | 条件付きで残せる | 原則処分 |
| 借金の理由 | 問われない | 問われない | 問われない | 免責不許可事由あり |
| 職業・資格の制限 | なし | なし | なし | 一部あり |
| 安定収入 | 必要 | 必要 | 必要 | 不要 |
| 官報への掲載 | なし | なし | あり | あり |
こうして並べると、個人再生の立ち位置がはっきりします。減額効果は自己破産に次いで大きく、それでいて住宅や職業への影響は任意整理に近い。この「いいとこ取り」が、個人再生の最大の特徴です。
個人再生のメリット7つ
ここからは、個人再生のメリットを1つずつ見ていきます。全部で7つあります。
メリット1:借金を大幅に減額できる
個人再生では、借金の総額に応じて法律で決められた「最低弁済額」まで減額されます。民事再生法では、次のような基準が定められています。
| 借金の総額(住宅ローンを除く) | 最低弁済額 |
|---|---|
| 100万円未満 | 全額 |
| 100万円以上500万円以下 | 100万円 |
| 500万円超1,500万円以下 | 総額の5分の1 |
| 1,500万円超3,000万円以下 | 300万円 |
| 3,000万円超5,000万円以下 | 総額の10分の1 |
たとえば借金が600万円なら、返済するのは原則120万円まで減ります。ただし、手元に残す財産の総額(清算価値)がこの金額を上回る場合は、清算価値以上を返すことが条件です。給与所得者等再生を選ぶ場合は、可処分所得の2年分以上という基準も加わります。細かな条件はありますが、「5分の1程度まで減る可能性がある」と覚えておけば十分でしょう。圧縮率の考え方は次の記事で詳しく解説しています。
こちらも読まれています個人再生による債務の圧縮率はどのくらい?どこまで圧縮可能か解説 個人再生には、小規模個人再生と給与所得者再生の2つの方法があります。どちらも負債総額が5000万円以下でコンスタントに収...この記事を読む
正確な金額は、取引履歴を取り寄せて借金の総額を確定したうえで、弁護士が試算してくれます。
メリット2:マイホームを手放さずに済む
個人再生には「住宅資金特別条項(住宅ローン特則)」という仕組みがあり、住宅ローンはこれまでどおり支払い続けながら、それ以外の借金だけを減額できます。自己破産では原則として自宅を処分しなければならないため、この点は個人再生ならではの強みです。詳しい仕組みは後の章で説明します。
メリット3:法的な強制力がある
任意整理は、あくまで債権者との話し合いです。相手が和解に応じてくれなければ成立しません。実際、特定の業者が任意整理に応じないケースや、返済期間を短く求めてくるケースもあります。
一方、個人再生は裁判所の手続きです。再生計画が認可されれば、債権者はその内容に従わなければなりません。小規模個人再生では債権者の消極的同意(反対しないこと)が必要ですが、給与所得者等再生では債権者の同意そのものが不要です。債権者の意向に左右されにくいという点で、任意整理より安定した手続きといえるでしょう。
メリット4:借金の理由を問われない
自己破産には「免責不許可事由」があります。ギャンブルや浪費、投資の失敗などが原因の借金は、免責(借金の帳消し)が認められない可能性があるのです。裁量で免責されることも多いものの、不安を抱えたまま手続きを進めることになります。
個人再生には免責不許可事由にあたる制度がありません。借金の原因が何であれ、収入要件などを満たせば手続きできます。「ギャンブルで作った借金だから自己破産は無理かもしれない」と悩んでいる方にとって、個人再生は現実的な選択肢になります。
メリット5:職業や資格の制限がない
自己破産をすると、手続き中は警備員や生命保険募集人、宅地建物取引士など一部の資格や職業に制限がかかります。復権すれば制限は解けますが、その間は仕事に支障が出るかもしれません。
個人再生には、こうした職業・資格の制限が一切ありません。仕事を続けながら手続きを進められるので、収入が途切れる心配もないわけです。
メリット6:財産を手放さなくてよい
自己破産では、一定額を超える財産は処分されて債権者への配当に回されます。個人再生では、財産を処分する必要はありません。車や保険、預貯金などをそのまま持ち続けられます。ただし、財産が多いほど清算価値が上がり、返済額が増える点は覚えておきましょう。
メリット7:手続き開始後は督促や差し押さえが止まる
弁護士に依頼すると、受任通知が債権者に送られ、貸金業者からの取り立ては止まります。さらに個人再生の手続きが始まると、給与の差し押さえなどの強制執行も中止・禁止されるのが原則です。すでに差し押さえを受けている方にとっては、生活を立て直す大きなきっかけになるでしょう。
個人再生に向いている人の特徴
メリットを踏まえたうえで、個人再生に向いているのはどんな人なのかを整理します。次のうち2つ以上当てはまるなら、個人再生を優先的に検討する価値があります。
- 借金の総額が大きく、利息をカットしただけでは3〜5年で返しきれない
- 住宅ローンを払っている自宅があり、手放したくない
- 借金の原因がギャンブルや浪費で、自己破産の免責に不安がある
- 警備員や保険募集人など、自己破産で制限を受ける仕事をしている
- 会社員や公務員など、継続して安定した収入がある
- 車や保険など、処分されたくない財産がある
反対に、借金が100万円程度と少ない場合や、収入が不安定で3年間の返済を続ける見込みが立たない場合は、任意整理や自己破産のほうが適していることもあります。向き不向きは一人ひとり違うので、この記事のチェックリストを参考にしつつ、最終的には専門家の意見を聞いてみてください。
「自分は任意整理と個人再生のどちらが合うのだろう」と迷う方は、月々いくらなら無理なく返せるかを先に計算してみるのがおすすめです。借金の総額を60で割った金額(5年返済の目安)が家計から出せないなら、元本が減らない任意整理では厳しい可能性が高いでしょう。個人再生の制度の全体像は、こちらの記事でも確認できます。
こちらも読まれています個人再生とは?条件・流れ・費用とメリット・5つのデメリットを解説 個人再生(自己再生)は、住宅ローン特則を使えばマイホームを残したまま借金を大幅に減らせる債務整理の方法です。ただし利用で...この記事を読む
個人再生で住宅を残せる理由
ここでは、個人再生の目玉ともいえる「住宅資金特別条項」について、少し掘り下げて説明します。
住宅ローンは任意整理が難しいという現実がある
住宅ローンを組むとき、金融機関は購入した不動産に抵当権を設定します。返済が滞れば、金融機関は抵当権を実行して不動産を競売にかけ、その代金をローンの残りに充てる仕組みです。自宅は単なる財産ではなく、家族の生活の土台そのもの。簡単には手放したくないと考えるのは当然のことです。
では住宅ローンだけ任意整理で返済条件を変えられないのか、というと、これが難しいのです。住宅ローンは最初から長期・低金利で組まれていることが多く、リスケジュールの余地がほとんどありません。しかも任意整理は元本が減らないため、住宅ローンとそれ以外の借金を並行して返し続けるのは現実的でないケースが少なくないでしょう。
こちらも読まれています個人再生したら車やマイホーム・住宅は処分?保有財産を手元に残すことは可能? 個人再生は、自己破産よりも多くの財産を残すことができます。債務がなくなる訳ではないため収入がないと申立ては困難ですが、安...この記事を読む
マイホームを手放さずに済む、特別な制度
こうした事情を踏まえて作られたのが、個人再生の住宅資金特別条項です。住宅ローンはこれまでどおり(あるいは返済期間を延ばすなどして)支払いを続け、それ以外の借金だけを個人再生で大幅に減額します。自宅を守りながら全体の債務を整理できる、個人再生ならではの仕組みです。
住宅ローンの返済方法についても、いくつかの型が用意されています。これまでどおり払い続ける「そのまま型」、滞納分を再生計画の中で分割して払う「期限の利益回復型」、返済期間を最長10年延ばす「リスケジュール型」などです。どの型が使えるかは住宅ローンの契約内容や滞納状況によって変わります。
利用要件を確認しましょう
住宅資金特別条項には、主に次のような要件があります。
- 本人が所有し、実際に住んでいる住宅であること
- 住宅ローンの借入目的が、住宅の購入や建設、リフォームであること
- 住宅に、住宅ローン以外の抵当権(カードローンの担保など)が付いていないこと
- 保証会社が代位弁済をした場合、その日から6か月を過ぎていないこと
とくに注意したいのが代位弁済の期限です。住宅ローンを滞納して保証会社が肩代わりしてから6か月を過ぎると、住宅資金特別条項が使えなくなります。「家を残したい」と思ったら、できるだけ早く相談することが大切です。要件の詳細はこちらの記事も参考にしてください。
こちらも読まれています住宅資金特別条項(住宅ローン特則)とは?マイホームを手放さずに個人再生 住宅ローン特則は、個人再生手続きの際、住宅ローンの返済が困難になってしまった人がローンの契約内容を変更できる制度です。こ...この記事を読む
個人再生の手続きの流れ
個人再生は、弁護士への依頼と受任通知、取引履歴の取り寄せと借金総額の確定、家計や財産の資料の準備、地方裁判所への申し立て、再生手続きの開始決定、再生計画案の提出、債権者の書面決議(小規模個人再生の場合)または意見聴取、認可の確定と返済開始、という順で進みます。申し立てから認可の確定までは、おおむね半年前後が目安です。各段階の内容と期間は次の記事で詳しく解説しています。
こちらも読まれています個人再生手続きの流れ|弁護士への相談から解決までの期間は? 個人再生の手続きは、申立てから手続き終了までに最低6ヶ月、長ければ1年もかかります。長期にわたる手続きには、やはり専門家...この記事を読む
小規模個人再生と給与所得者等再生の違い
個人再生には「小規模個人再生」と「給与所得者等再生」の2種類があります。小規模個人再生は債権者の消極的同意(反対が半数未満かつ債権額の半分以下)が必要な代わりに返済額が少なくなりやすく、給与所得者等再生は債権者の同意が不要な代わりに可処分所得の2年分以上という基準が加わるため返済額が多くなりがちです。そのため、会社員であっても小規模個人再生を選ぶ人が大半を占めます。それぞれの要件と可処分所得の計算方法は、次の記事をご覧ください。
こちらも読まれています小規模個人再生とは?自営業者以外も手続きすることができるって本当? 個人再生には、小規模個人再生と給与所得者等再生の2種類の手続きがあります。どちらを選べばよいのか、もしくはどちらなら選べ...この記事を読む
こちらも読まれています給与所得者等再生とは?個人再生の可処分所得の算出方法も解説 給与所得者等再生手続きでは、小規模個人再生の要件のほかに「可処分所得の2年分以上」という要件もクリアしなければなりません...この記事を読む
返済スケジュールの例
借金500万円を個人再生で100万円に減額し、3年で返す場合のスケジュール例です。実際の返済は3か月に1回以上と定められており、月払いにするか3か月ごとにするかは再生計画で決めます。
| 時期 | 内容 | 月々の返済額の目安 |
|---|---|---|
| 相談〜申し立て(1〜3か月) | 受任通知で返済停止、資料の準備 | 0円(弁護士費用の積み立て) |
| 申し立て〜開始決定(約1か月) | 裁判所の審査、個人再生委員の選任 | 0円(履行テストで積み立てる場合あり) |
| 開始決定〜認可確定(3〜5か月) | 債権額の確定、再生計画案の提出 | 0円(履行テスト継続) |
| 返済1年目〜3年目 | 再生計画に沿って返済 | 約2万8,000円 |
| 完済後 | 残りの債務は免除 | 0円 |
多くの裁判所では、認可前の数か月間に再生計画どおりの金額を毎月積み立てる「履行テスト」が行われます。この期間に無理なく払えるかどうかが、認可の判断材料になるわけです。
個人再生にかかる期間と費用の目安
個人再生は手続きが複雑な分、費用もそれなりにかかります。裁判所に納める費用は申立手数料(収入印紙)1万円のほか郵便料や予納金が必要で、個人再生委員が選ばれる場合はその報酬も加わります。弁護士費用は事務所によって幅があり、住宅資金特別条項を使う場合は加算されることが多いでしょう。多くの事務所では分割払いに応じていますし、法テラスの民事法律扶助の対象になれば立て替え制度を利用できる場合もあります。費用の内訳と条件による違いは、次の記事で詳しく解説しています。
こちらも読まれています個人再生にかかる費用を徹底比較|条件や依頼人によって金額が変わります 自己破産をせずに借入額を大幅に減額できる個人再生。手続きについては、債務者本人が行う方法と、弁護士または司法書士に依頼す...この記事を読む
個人再生のデメリットも知っておこう
メリットばかり並べてきましたが、公平に見るためにデメリットも確認しておきましょう。
- 信用情報に事故情報が登録される。いわゆるブラックリストの状態になり、5〜7年程度は新しい借り入れやクレジットカードの作成が難しくなります。
- 官報に住所と氏名が掲載される。一般の人が官報を読む機会はほとんどありませんが、ゼロではありません。
- 保証人に請求がいく。保証人付きの借金を含めると、保証人が残額の請求を受けます。
- 安定した収入が必要。再生計画どおりに3年以上返済を続けられる見込みがないと認可されません。
- 手続きが複雑で費用が高い。任意整理に比べると書類も多く、専門家の力がほぼ必須です。
- 借金はゼロにならない。減額後の返済が続くため、完済までの生活設計が必要です。
これらのデメリットが許容できるかどうかが、個人再生を選ぶかどうかの分かれ目になります。
計算例:個人再生でどれくらい返済が変わるか
制度の効果を数字で確認するための設例です。実際の金額は財産の額や裁判所の判断によって変わります。
| 設例 | 借金の総額(住宅ローン除く) | 個人再生後の返済額 | 月々の返済(3年) |
|---|---|---|---|
| 住宅ローン2,000万円とは別に、カードローン等で700万円 | 700万円 | 原則140万円(5分の1) | 約3万9,000円+住宅ローン |
| ギャンブルが原因の借金400万円 | 400万円 | 原則100万円 | 約2万8,000円 |
| 借金150万円 | 150万円 | 原則100万円 | 約2万8,000円 |
1つ目の設例では、任意整理なら700万円を利息なしで5年返済しても月約11万7,000円になり、住宅ローンとの両立は困難です。個人再生で住宅資金特別条項を使えば、住宅ローンを払いながら月4万円弱で済みます。2つ目の設例は、借金の原因が問われない個人再生の強みが生きるケースです。一方、3つ目の設例では減額幅が50万円にとどまり、手続きの費用を考えると任意整理のほうが現実的なこともあります。
個人再生後の生活で気をつけたいこと
再生計画が認可されてからが本番です。3年から5年の返済を完走するために、次の点に気をつけましょう。
- 返済を滞納しない。再生計画どおりに払えなくなると、計画が取り消され、減額前の借金が復活するおそれがあります。
- 家計簿をつける習慣を続ける。手続き中に作った家計表を、そのまま返済期間中も続けると管理が楽です。
- 新たな借り入れをしない。信用情報に登録されているため審査は通りにくいうえ、再生計画の履行にも悪影響です。
- 収入が大きく減ったら早めに相談する。病気や失業などやむを得ない事情があれば、返済期間の延長(最長2年)やハードシップ免責という救済策があります。
- 住宅ローンは最優先で払う。住宅資金特別条項を使った場合、住宅ローンを滞納すると自宅を失うリスクが戻ってきます。
返済期間中に生活が苦しくなったとき、一人で抱え込むのがいちばん危険です。手続きを担当した弁護士に早めに連絡すれば、取れる手段は意外と残っています。
個人再生を検討する前のチェックリスト
相談に行く前に、次の項目を確認しておくと話がスムーズに進みます。
- 借金の総額はいくらか(住宅ローンを除いて5,000万円以下か)
- 毎月の手取り収入と、今後も続く見込みがあるか
- 自宅を残したいか、住宅ローンの滞納はあるか
- 住宅に住宅ローン以外の抵当権が付いていないか
- 保証人付きの借金があるか
- 車や保険の解約返戻金など、財産はどれくらいあるか
- 家計の収支を説明できる資料(給与明細、通帳など)はそろうか
個人再生のメリットに関するよくある質問
個人再生をすると家族に知られますか?
手続きそのものが家族に通知されることはありません。ただし、同居家族の収入資料を求められることがあり、完全に秘密にするのは難しい場合があります。弁護士に相談すれば、できる範囲で配慮してもらえるでしょう。
車は残せますか?
ローンを完済していれば残せます。ローンが残っていて所有権留保が付いている場合は、ローン会社に引き揚げられる可能性があります。
個人再生の後、いつから借り入れができますか?
信用情報機関に登録された事故情報が消えるまで、一般に5〜7年程度は新規の借り入れが難しくなります。登録期間は機関によって異なります。
給与所得者等再生と小規模個人再生、どちらを選べばいいですか?
多くの個人は小規模個人再生を選びます。返済額が少なくなりやすいためです。債権者の反対が予想される場合には、同意が不要な給与所得者等再生が検討されます。
個人再生のメリットまとめ
個人再生のメリットをもう一度整理します。
- 借金が最大で10分の1、多くの場合は5分の1程度まで減る
- 住宅資金特別条項でマイホームを残せる
- 裁判所の手続きなので法的な強制力がある
- 借金の理由を問われない
- 職業や資格の制限がない
- 財産を処分する必要がない
- 手続き開始後は差し押さえが止まる
要件や費用のハードルはあるものの、「家を残しながら借金を大きく減らしたい」という方にとって、個人再生は非常に心強い制度です。自分に向いているかどうか迷ったら、債務整理の経験が豊富な弁護士に早めに相談してみてください。個人再生の制度全体については、次の記事で詳しく解説しています。
こちらも読まれています個人再生とは?条件・流れ・費用とメリット・5つのデメリットを解説 個人再生(自己再生)は、住宅ローン特則を使えばマイホームを残したまま借金を大幅に減らせる債務整理の方法です。ただし利用で...この記事を読む
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい