個人再生と任意整理の違いを比較|どちらを選ぶべきか
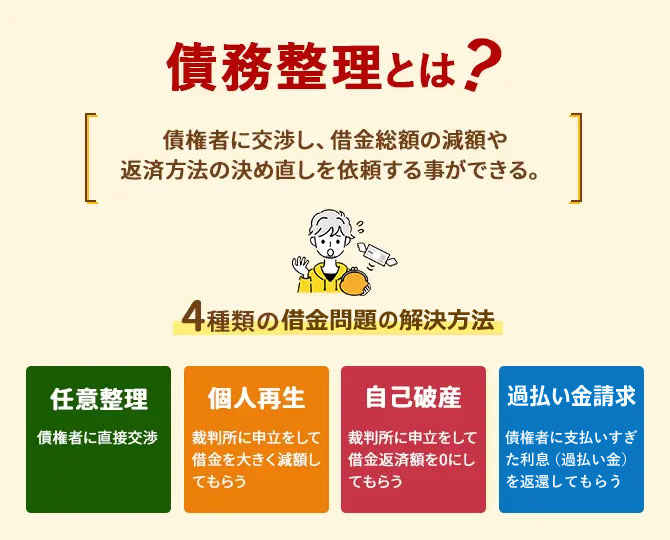
「任意整理と個人再生、自分はどちらを選べばいいのだろう」。債務整理を調べ始めると、まずこの2つで迷う方が多いのではないでしょうか。結論からいうと、利息をカットすれば3〜5年で元本を返せるなら任意整理、元本そのものを減らさないと返せないなら個人再生が基本の目安です。任意整理は裁判所を使わず債権者と交渉する手続きで、個人再生は裁判所の認可を受けて借金を5分の1程度まで減らす手続きだからです。
ただし、減額幅だけで決められるほど単純ではありません。家族に知られたくない、保証人に迷惑をかけたくない、自宅を残したい、といった事情によって、向いている手続きは変わります。この記事では、個人再生と任意整理の違いを比較表で整理し、どんな人にどちらが向いているのかを解説します。
目次[非表示]
個人再生と任意整理の違い:比較表
まず、2つの手続きの違いを一覧で確認しましょう。
| 項目 | 任意整理 | 個人再生 |
|---|---|---|
| 裁判所 | 使わない(債権者と直接交渉) | 地方裁判所に申し立て |
| 借金の減額 | 将来利息のカットが中心。元本は原則減らない | 元本を5分の1程度まで減額(法律の基準による) |
| 対象にする債務 | 選べる | すべての債務が対象 |
| 保証人への影響 | 対象から外せば影響なし | 保証人に請求がいく |
| 家族に知られる可能性 | 低い | 家計資料の提出が必要で、秘密にしにくい |
| 官報への掲載 | なし | あり |
| 返済期間 | 3〜5年 | 原則3年(最長5年) |
| 安定収入 | 必要 | 必要(継続的な収入の見込みが要件) |
| 財産の処分 | なし | 原則なし(財産が多いと返済額が増える) |
| 職業・資格の制限 | なし | なし |
| 手続きの期間 | 3〜6か月程度 | 申し立てから認可確定まで半年前後 |
| 費用 | 比較的安い | 裁判所費用と弁護士費用がかかり、任意整理より高い |
| 信用情報への登録 | あり(完済から5年程度) | あり(5〜7年程度) |
手続き上の違い
裁判所を介するかどうか
任意整理は、弁護士や司法書士が債務者の代理人として債権者と話し合い、和解を目指す手続きです。裁判所は関わりません。個人再生は、地方裁判所に申し立て、裁判所(および裁判所が選任する個人再生委員)の関与のもとで再生計画を作り、認可を受ける手続きです。裁判所を使う分、個人再生のほうが手続きは複雑で、書類も多くなります。
家族に知られる可能性
個人再生では、家計の収支を示す資料を裁判所に提出します。同居家族の収入資料を求められることも多く、家族に秘密のまま進めるのは現実的ではありません。一方の任意整理は、弁護士が窓口になり、裁判所からの通知も届かないため、家族に知られずに進められる可能性が高い手続きです。ただし、保証人の有無や滞納の状況によっては、任意整理でも知られることがあります。
対象にする債務を選べるかどうか
個人再生は裁判所の手続きなので、債権者平等の原則が厳格に適用され、すべての債務が対象になります。住宅ローンだけは住宅資金特別条項で別扱いにできますが、それ以外を外すことはできません。任意整理では、どの債権者と交渉するかを債務者が選べます。保証人付きの借金や、車のローンのように担保が引き揚げられると困る借金を対象から外せるのは、任意整理ならではの柔軟さです。ただし、対象から外した借金は従来どおり返済を続ける必要があるため、全体の返済計画が成り立つかどうかを確認して決めましょう。
借金の減額幅の違い
個人再生は元本が大幅に減る
個人再生では、借金の総額に応じて法律で定められた「最低弁済額」まで減額されます。
| 借金の総額(住宅ローンを除く) | 最低弁済額 |
|---|---|
| 100万円未満 | 全額 |
| 100万円以上500万円以下 | 100万円 |
| 500万円超1,500万円以下 | 総額の5分の1 |
| 1,500万円超3,000万円以下 | 300万円 |
| 3,000万円超5,000万円以下 | 総額の10分の1 |
たとえば借金が500万円なら100万円に、1,000万円なら200万円に減ります。ただし、手元に残す財産の総額(清算価値)がこの基準を上回る場合は、清算価値以上を返済することになります。
任意整理は利息のカットが中心
任意整理では、まず利息制限法に基づいて引き直し計算をし、上限金利(年15〜20%)を超えて払っていた利息があれば元本に充当します。そのうえで、和解後の将来利息をカットし、残元本を3〜5年で分割して返済します。2010年6月の貸金業法完全施行以降の借り入れは上限金利内のものが大半なので、引き直し計算で元本が減ることは少なく、実質的な効果は将来利息のカットです。
住宅ローンと自宅の扱いの違い
自宅を持っている方にとって、住宅ローンの扱いは手続き選びの大きなポイントです。
任意整理では、住宅ローンを対象から外し、それ以外の借金だけを整理するのが一般的です。住宅ローンはこれまでどおり払い続けるため、自宅に影響はありません。ただし、住宅ローン以外の借金の元本は減らないので、両方の返済を続けられるだけの収入が必要です。
個人再生では、すべての債務が対象になるのが原則ですが、「住宅資金特別条項(住宅ローン特則)」を使えば、住宅ローンだけは従来どおり返済を続けながら、それ以外の借金を大幅に減額できます。住宅ローンの返済が苦しく、他の借金も多い方にとっては、個人再生のほうが自宅を守りやすいでしょう。利用には、本人が住んでいる住宅であること、住宅ローン以外の抵当権が付いていないことなどの要件があります。
手続きの流れと期間・費用の違い
| 項目 | 任意整理 | 個人再生 |
|---|---|---|
| 主な流れ | 依頼→受任通知→取引履歴の取り寄せ→引き直し計算→和解交渉→和解成立→返済 | 依頼→受任通知→資料の準備→地方裁判所へ申し立て→開始決定→再生計画案の提出→認可→返済 |
| 依頼から返済開始まで | 3〜6か月程度 | 準備期間を含め半年〜1年程度 |
| 裁判所に納める費用 | なし | 申立手数料1万円のほか郵便料・予納金など。個人再生委員が選ばれる場合はその報酬も必要 |
| 弁護士費用 | 債権者数に応じた額。個人再生より安いのが一般的 | 任意整理より高め。住宅ローン特則を使う場合は加算されることが多い |
| 本人の負担 | 資料の提出と確認が中心 | 家計表の作成、裁判所への提出書類の準備など多い |
どちらも、弁護士が受任通知を送った時点で督促と返済が止まります。返済が止まっている期間に弁護士費用を分割で払ったり、返済再開に備えて積み立てたりするのが一般的な進め方です。費用の具体的な金額は事務所や裁判所によって異なるため、相談時に見積もりを確認してください。
その他の違い
保証人への影響
連帯保証人が付いている借金は、個人再生でも任意整理でも、債権者は保証人に請求できます。連帯保証人のリスクについてはこちらの記事で解説しています。
こちらも読まれています連帯保証人とは?保証人との違い・家族への影響・外れる方法を解説 連帯保証人になることは、非常にリスクの高い行為です。ある日突然債権者から高額の請求を受け、多額の借金を背負う――といった...この記事を読む
違いが出るのは、対象を選べるかどうかです。任意整理なら保証人付きの借金を対象から外して保証人への影響を避けられますが、個人再生はすべての債務が対象になるため、保証人は減額前の残額について請求を受けることになります。
官報への掲載
個人再生では、手続きの各段階で官報に氏名と住所が掲載されます。任意整理では官報掲載はありません。もっとも、一般の人が官報を見る機会はほとんどないため、日常生活への影響は限定的です。
信用情報への登録期間
どちらも信用情報機関に事故情報が登録され、新しい借り入れやクレジットカードの作成が難しくなります。任意整理は完済から5年程度、個人再生は5〜7年程度が目安で、登録期間は信用情報機関によって異なります。
個人再生と任意整理の共通点
返済期間はどちらも3〜5年
どちらも3年程度で返済を終えるのが原則で、特別な事情があれば最長5年まで延ばせます。分割払いである点も共通です。
財産の処分や職業の制限がない
自己破産では一定額以上の財産が処分され、手続き中は一部の職業や資格に制限がかかります。個人再生と任意整理には、こうした財産処分や職業・資格の制限がありません。車や保険をそのまま持ち続けられ、仕事を続けながら手続きできます。
どちらを選ぶ?判断の目安
選ぶ基準は「利息をカットした元本を、3〜5年で無理なく返せるか」です。借金の総額を36〜60で割った金額が、毎月の家計から出せるかどうかを計算してみてください。
| 状況 | 向いている手続き |
|---|---|
| 利息カット後の元本を3〜5年で返せる | 任意整理 |
| 元本を返しきれないが、安定した収入がある | 個人再生 |
| 家族に知られたくない、保証人に迷惑をかけたくない | 任意整理(対象を選べる) |
| 住宅ローンを払いながら自宅を残したい | 個人再生(住宅資金特別条項) |
| 借金の原因がギャンブルや浪費で、自己破産の免責に不安がある | 個人再生(借金の理由を問われない) |
| 特定の債権者が任意整理に応じない | 個人再生(法的強制力がある) |
計算例:借金の額による違い
| 借金の総額 | 任意整理(60回払い)の月額 | 個人再生(36回払い)の月額 |
|---|---|---|
| 150万円 | 2万5,000円 | 約2万8,000円(最低弁済額100万円) |
| 300万円 | 5万円 | 約2万8,000円(100万円) |
| 600万円 | 10万円 | 約3万3,000円(120万円) |
借金が150万円程度なら、個人再生をしても減額幅は小さく、費用を考えると任意整理のほうが合理的です。300万円を超えてくると個人再生の減額効果が大きくなり、600万円では月々の負担が3分の1程度になります。
個人再生と任意整理の違いに関するよくある質問
任意整理から個人再生に切り替えることはできますか?
できます。任意整理の返済中に収入が減って続けられなくなった場合、個人再生に切り替えるケースは珍しくありません。早めに弁護士へ相談してください。
個人再生のほうが費用は高いですか?
一般に高くなります。裁判所に納める費用に加え、個人再生委員が選ばれる場合はその報酬も必要で、弁護士費用も任意整理より高めに設定されていることが多いためです。金額は裁判所や事務所によって異なります。
どちらも自分でできますか?
任意整理は本人でも交渉できますが、債権者が応じないことも多く、弁護士に依頼するのが一般的です。個人再生は書類の量と専門性から、本人だけで進めるのは現実的ではありません。
どちらが良いか分からないときは弁護士に相談を
任意整理と個人再生の最大の違いは、元本が減るかどうかと、裁判所を使うかどうかです。利息をカットすれば返せる額なら任意整理、元本を減らさないと返せないなら個人再生が基本の目安になります。そこに、家族や保証人への影響、自宅を残したいかどうかといった事情を重ねて判断します。
ただし、希望する方法を必ず選べるとは限りません。任意整理を望んでも収入の状況から個人再生が適していることもあれば、その逆もあります。自分だけで決めず、債務整理の経験が豊富な弁護士に借金の総額と家計の状況を見てもらい、最適な手続きを選んでください。
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい