任意整理は家族にバレる?バレない理由と知られるケース

「借金のことは家族に言えない。でも、このままでは返せない」。そんな板挟みの状態で、スマホを握りしめている方もいるのではないでしょうか。結論からお伝えすると、債務整理の中でも任意整理は、家族にバレずに進められる可能性が高い手続きです。弁護士が窓口になるため自宅への督促が止まり、裁判所も使わず、手続きも数か月で終わるからです。
一方で、個人再生や自己破産は裁判所に家計の資料を出す必要があり、同居の家族に完全に秘密のまま進めるのは簡単ではありません。この記事では、任意整理が家族にバレにくい理由、それでもバレてしまう典型パターン、バレないために今日からできる対策を、順を追って解説していきます。
目次[非表示]
債務整理は家族にバレる?手続きごとの違い
債務整理と一口にいっても、任意整理・特定調停・個人再生・自己破産では、家族に知られるリスクがまったく違います。まずは全体像を整理しておきましょう。
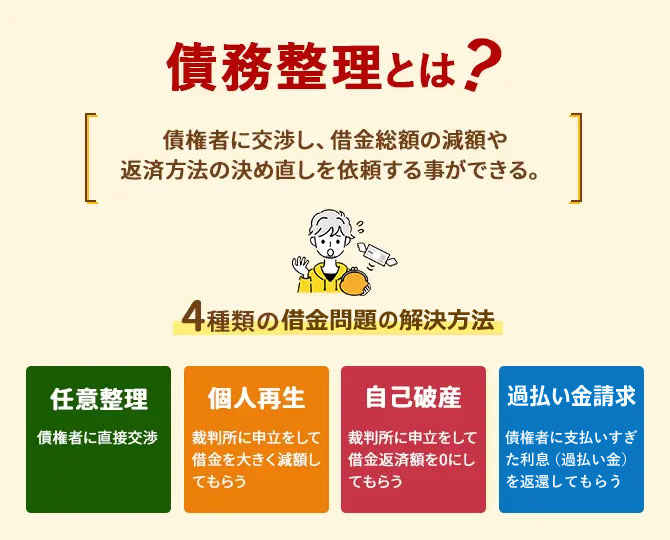
こちらも読まれています債務整理とは?4つの方法の違い・選び方とデメリット・仕組みについて詳しく解説 債務整理で借金問題を解決する方法には、任意整理、個人再生、自己破産、過払い金請求の4種類があります。これら4つの借金解決...この記事を読む
| 手続き | 裁判所 | 家族の資料 | 官報掲載 | バレにくさ |
|---|---|---|---|---|
| 任意整理 | 使わない | 不要 | なし | ◎ バレにくい |
| 特定調停 | 簡易裁判所 | 原則不要 | なし | ○ 平日に裁判所へ行く必要あり |
| 個人再生 | 地方裁判所 | 同居家族の収入資料が必要なことが多い | あり | △ 秘密は難しい |
| 自己破産 | 地方裁判所 | 家計全体の資料が必要 | あり | △ 秘密は難しい |
表の「バレにくさ」は、あくまで一般的な傾向です。任意整理でも保証人の有無などの条件次第で知られることはありますし、自己破産でも一人暮らしなら家族に知られずに済むことはあります。自分の状況に当てはめて考えるのが大切です。
家族に知られたくないという希望が強いなら、まず任意整理で解決できないかを検討するのが基本です。ただし、任意整理は元本が減らないため、借金の額によっては返しきれないこともあります。その場合は、家族に打ち明けたうえで個人再生や自己破産を選ぶほうが、結果的に家族関係を守れることも少なくありません。
任意整理が家族にバレにくい3つの理由
任意整理は、債務者の代理人である弁護士が債権者と直接交渉して、将来利息のカットや分割回数の見直しを取り付ける手続きです。なぜ家族に知られにくいのか、理由は3つあります。
理由1:弁護士に依頼すると督促がストップする
借金が家族に知られる最大のきっかけは、債権者からの督促です。自宅に届く督促状、固定電話への着信、スマホに何度も届く着信履歴。こうしたものを家族が目にすれば、「何かおかしい」と気づかれてしまいます。
弁護士に依頼すると、弁護士は各債権者に「受任通知」を送ります。貸金業法では、受任通知を受け取った貸金業者が本人に直接取り立てをすることが禁止されています。つまり、依頼した時点で督促の電話も郵便も止まるわけです。この効果は、家族バレを防ぐうえでとても大きいといえます。
理由2:債権者との交渉は弁護士が窓口になる
受任通知を送った後は、債権者との連絡はすべて弁護士が引き受けます。自宅に債権者から直接連絡が来ることはなくなります。
弁護士事務所との連絡についても、あらかじめ「家族に内緒で進めたい」と伝えておけば、次のような配慮をしてもらえるのが一般的です。
- 連絡は本人の携帯電話やメールだけに限定する
- 郵送物は事務所名の入っていない封筒を使う、または郵送自体を避ける
- 書類の受け渡しは来所時か、本人指定の方法で行う
- 電話に出られないときは折り返しを待ち、留守番電話に用件を残さない
こうした配慮は事務所によって対応の幅がありますので、初回相談のときに「家族に知られたくない」とはっきり伝えることが大切です。遠慮して言い出せないまま進めると、何気ない一通の封筒がきっかけになりかねません。最初の一言が、あとあとの安心につながります。
理由3:手続きがシンプルで短期間で終わる
任意整理では、弁護士が債権者から取引履歴を取り寄せ、利息制限法に基づいて引き直し計算をしたうえで、和解案を提示します。債権者が承諾すれば和解成立です。裁判所への出頭も、家族の収入証明も必要ありません。
受任から和解成立までの期間は、おおむね3か月から6か月程度が目安です。個人再生や自己破産のように半年から1年かかる手続きに比べると、家族に気づかれる「隙」が少ないのも、任意整理の特徴といえるでしょう。
こちらも読まれています任意整理では借金返済期間をどのように設定するのがベスト? 任意整理は、借金の債務が免除される自己破産と違い、債務者と和解した金額は必ず返済しなければなりません。計画的な借金返済を...この記事を読む
任意整理でも家族にバレるケースがある
任意整理なら絶対に安心、というわけではありません。次のようなケースでは、任意整理であっても家族に知られる可能性が高くなります。
家族が整理対象の借金の保証人になっている
家族が保証人(連帯保証人)になっている借金を任意整理の対象に含めると、債権者はその保証人に残額を請求します。請求書が届けば、債務整理をしたことは当然知られてしまいます。家族に知られたくない場合は、その借金を任意整理の対象から外すのが一般的な対処法です。任意整理は整理する債権者を選べるので、この点は個人再生や自己破産にはない強みです。
貸金業者に訴訟を起こされた
受任通知で督促は止まりますが、債権者が裁判を起こす権利まで失うわけではありません。和解交渉が長引いたり、滞納期間が長かったりすると、債権者が貸金返還請求訴訟を提起することがあります。訴状は自宅に特別送達で届くため、家族が受け取れば一目で分かってしまいます。
給与や口座が差し押さえられた
訴訟で債権者が勝訴し「債務名義」を得ると、給与や預金口座の差し押さえが可能になります。給与の差し押さえは勤務先に通知されますし、手取りが急に減れば家計の変化から家族に気づかれるでしょう。すでに滞納が長く続いている方は、この段階に進む前に動くことが肝心です。
家族と共有しているクレジットカードや口座がある
任意整理の対象にしたクレジットカードは強制解約されます。家族カードを発行していれば家族カードも使えなくなりますし、公共料金の引き落としに使っていれば未納の通知が届きます。家族名義のカードや、家族と共有している引き落とし口座に影響がないかは、事前に確認しておきたいポイントです。
信用情報の影響が表に出る
任意整理をすると、信用情報機関に事故情報が登録されます。登録期間は完済から5年程度が目安です。この間は新しいローンやクレジットカードの審査に通りにくくなります。たとえば夫婦で住宅ローンを申し込んだときに審査に落ちる、子どもの教育ローンが組めない、といった場面で家族に説明を求められるかもしれません。
こちらも読まれています債務整理(任意整理)で保証人や連帯保証人はどうなる?恐ろしいリスクを紹介 債務整理で借金が減額または免除されることは、返済で頭がいっぱいだった債務者にとっては人生の再出発となります。しかし、家族...この記事を読む
家族にバレずに任意整理するための対策
ここまでの内容を踏まえて、任意整理を家族に知られずに進めるために実践できる対策をまとめます。
- 相談時に「家族に内緒で進めたい」と明言する。連絡方法や郵送の扱いを、最初に決めておきます。
- 連絡先は本人のスマホとメールに限定する。固定電話や自宅住所への連絡を避けてもらいます。
- 家族が保証人の借金は対象から外す。どの借金を整理するか、弁護士と一緒に選びます。
- 共有カードや引き落とし口座を整理する。公共料金などの引き落としは、別の口座に切り替えておきます。
- 返済用のお金の管理を工夫する。家計から急に大きな額が消えないよう、返済計画を家計に合わせて組みます。
- 訴訟になる前に動く。滞納が長引いているなら、訴状が届く前に依頼するのが最善です。
- 書類は自宅に放置しない。和解書や受任通知の控えは、家族の目に触れない場所に保管します。
どれも難しいことではありません。ただし、すべてを一人で抱えて実行するのは精神的にもきついものです。弁護士に「家族に知られたくない」という希望を伝えれば、具体的な進め方を一緒に考えてくれます。
家族にバレない任意整理の流れとスケジュール例
実際に任意整理を進めると、どのタイミングで何が起こるのかを時系列で見てみましょう。
| 時期 | 起こること | 家族バレのリスクと対策 |
|---|---|---|
| 相談・依頼当日 | 弁護士が受任通知を送付 | 連絡方法を携帯・メールに限定しておく |
| 依頼から1〜2週間 | 債権者からの督促が停止 | 自宅への電話・郵便がなくなる |
| 1〜3か月 | 取引履歴の取り寄せ、引き直し計算 | 本人の資料準備のみ。家族の資料は不要 |
| 3〜6か月 | 和解交渉、和解書の締結 | 和解書は事務所で受け取るか保管場所に注意 |
| 和解後3〜5年 | 和解内容に沿って返済 | 返済用口座を分け、家計の変動を抑える |
| 完済から約5年 | 信用情報の事故情報が消える | ローン審査への影響がなくなる |
任意整理でどれくらい返済が楽になる?計算例
家族に内緒で進める以上、返済は自分の収入の範囲でまかなう必要があります。任意整理でどの程度負担が減るのか、具体的な数字で確認しておきましょう。
任意整理では、原則として和解成立後の利息(将来利息)がカットされ、残った元本を3年から5年の分割で返します。たとえば年利15%で150万円を借り、毎月4万円ずつ返していた場合を考えてみます。このままでは利息だけで年間20万円前後がかかり、完済までに4年以上、総支払額は200万円を超える計算です。
| 項目 | 任意整理前 | 任意整理後(60回払い) |
|---|---|---|
| 元本 | 150万円 | 150万円 |
| 将来利息 | 約50万円以上 | 0円 |
| 毎月の返済額 | 4万円 | 2万5,000円 |
| 完済までの期間 | 4年以上 | 5年 |
| 総支払額 | 200万円超 | 150万円 |
月々の返済が2万5,000円になれば、小遣いや副業収入の範囲で払える人も多いのではないでしょうか。家計から大きな額が消えることがなくなるので、「お金の流れの変化」から家族に気づかれるリスクも下がります。なお、利息の計算は概算であり、実際の和解条件は債権者ごとに異なります。
バレにくい借金・バレやすい借金の種類
同じ任意整理でも、借金の種類によって家族に知られるリスクは変わります。自分の借金がどちらに当てはまるか、確認してみてください。
バレにくい借金
- 本人名義のカードローンや消費者金融からの借り入れ
- 本人だけが使っているクレジットカードのキャッシングやリボ払い
- 保証人のいない無担保の借り入れ
- スマホで完結し、郵便物が届かない契約の借り入れ
バレやすい借金
- 家族が保証人・連帯保証人になっている借り入れ
- 家族カードを発行しているクレジットカード
- 家賃や公共料金、子どもの習い事の引き落としに使っているカード
- 自動車ローンなど、担保の引き揚げで家族の生活に影響するもの
- 奨学金など、親が保証人になっていることが多い借り入れ
バレやすい借金が含まれている場合も、任意整理では対象から外すという選択ができます。ただし、外した借金は従来どおり返済を続けることになるため、全体の返済計画が成り立つかどうかを弁護士と確認しましょう。
どうしても家族に打ち明けるときの伝え方
任意整理で解決が難しい額だったり、保証人の関係で秘密にできなかったりする場合は、家族に打ち明ける必要が出てきます。伝え方を間違えると関係がこじれるので、次のポイントを意識してみてください。
- 先に弁護士へ相談し、解決の道筋を用意してから話す。「どうしたらいいか分からない」ではなく「この方法で解決できる」と伝えられると、家族の不安は小さくなります。
- 借金の総額と原因を正直に話す。後から別の借金が出てくると、信頼の回復が一段と難しくなります。
- 家族に求める協力を具体的に示す。資料の提出だけなのか、生活費の見直しも必要なのかを明確にします。
- 再発防止策をセットで伝える。家計の共有やカードの解約など、二度と繰り返さないための約束を示します。
- 必要なら弁護士に同席してもらう。第三者が制度を説明することで、感情的な対立を避けやすくなります。
打ち明けた直後は衝撃を受けても、解決の筋道が見えれば協力してくれる家族は多いものです。隠し通すことより、立て直すことに目を向けてみてください。
個人再生・自己破産を家族に秘密にするのは難しい理由
「任意整理では返せない額だが、やはり家族には言いたくない」という方もいるでしょう。個人再生と自己破産は、家計収支表など家計全体の資料を裁判所に提出する必要があり、同居家族の収入資料を求められることが多いため、家族に協力を頼まずに進めるのは現実的ではありません。官報に氏名と住所が掲載される点や、自己破産では持ち家が処分の対象になる点も、任意整理との違いです。個人再生や自己破産を選ぶなら、早い段階で家族に打ち明け、協力を得たうえで進めるほうが手続きはスムーズに運びます。個人再生・自己破産それぞれの家族への影響と、債務整理全体でバレないための考え方は、次の記事で詳しく解説しています。
こちらも読まれています個人再生は家族に内緒でできる?家族にバレずに個人再生する方法 個人再生をするとき、「なるべくなら家族には知られたくない」方はたくさんいます。別居の家族であればともかく、同居の家族にま...この記事を読む
こちらも読まれています自己破産すると家族はどうなる?同居家族・親への影響と迷惑をかけない方法 生活を立て直すために自己破産を検討したとき、家族へどんな影響があるのか不安になりますよね。別居している家族や生計を別にし...この記事を読む
こちらも読まれています誰にもバレず債務整理する方法はある?バレない債務整理の進め方 借金が大きくなってきたら、早めに債務整理をした方が良いのですが、債務整理をすると、「借金を周囲の人に知られてしまうのでは...この記事を読む
任意整理の費用と家計への影響
家族に内緒で進めるなら、弁護士費用も自分の収入の範囲で払う必要があります。日本弁護士連合会の規程で、任意整理の解決報酬は1社あたり2万円以下、減額報酬は減額分の10%以下と上限が定められており、着手金は事務所によって異なります。受任通知で返済が止まっている期間に、それまで返済に充てていたお金を弁護士費用の分割払いに回すのが一般的な方法です。家計から出ていくお金の総額が変わらないので、家族に気づかれにくいという利点もあります。費用の相場と分割払いの考え方は、次の記事をご覧ください。
こちらも読まれています債務整理の弁護士費用はいくら?任意整理・個人再生・自己破産の相場を解説 債務整理を弁護士に依頼する場合、まずはじめに弁護士費用の支払いに関する心配があります。債務整理に踏み切るほど経済的にひっ...この記事を読む
設例:家族にバレるかどうかの分かれ目
同じ任意整理でも、条件によって家族に知られるリスクは大きく変わります。典型的な条件を設例で比べてみます。
| 条件 | バレるリスク | 理由 |
|---|---|---|
| 本人名義のカードローン3社・180万円、保証人なし、滞納1か月、連絡は本人の携帯のみ | 低い | 受任通知で督促が止まり、自宅への連絡や書類が発生しない |
| 上記に加え、父が連帯保証人の自動車ローンを対象に含めた | 高い | ローン会社から父に残額の請求書が届く |
| 滞納6か月以上で、相談時点で債権者が訴訟準備に入っていた | 高い | 訴状が自宅に特別送達で届き、家族が受け取る可能性がある |
1行目の条件なら、毎月の返済(例:180万円を60回で月3万円)を自分の収入でまかなえる限り、家族に知られずに完済まで進める可能性は十分あります。2行目は保証人付きの借金を対象から外せば避けられる問題です。3行目は「早く相談していれば」の典型で、滞納が長引くほど秘密にする余地は狭まります。
家族にバレずに任意整理したい人のチェックリスト
相談に行く前に、次の項目を確認しておきましょう。該当するものが多いほど、早めの相談が必要です。
- 家族が保証人になっている借金はないか
- 家族カードを発行しているクレジットカードはないか
- 公共料金や家賃の引き落としに、整理対象のカードや口座を使っていないか
- すでに訴状や支払督促が届いていないか
- 滞納期間が3か月を超えていないか
- 自宅の固定電話や自宅住所に債権者からの連絡が来ていないか
- 返済に充てられる自分名義の収入や口座があるか
- 近い将来、家族で住宅ローンや教育ローンを組む予定はないか
任意整理と家族バレに関するよくある質問
任意整理をすると会社にバレますか?
任意整理は勤務先に通知されません。給与の差し押さえまで進んでいなければ、会社に知られることはまずないでしょう。
弁護士から自宅に郵便物は届きますか?
事前に伝えておけば、郵送を避ける、事務所名の入っていない封筒を使うなどの配慮をしてもらえます。初回相談時に希望を伝えてください。
任意整理したことは家族の信用情報に影響しますか?
信用情報は個人単位で管理されます。本人が任意整理をしても、配偶者や子どもの信用情報には登録されません。家族がクレジットカードを作ったり、スマホを分割で買ったりすることにも影響はありません。ただし、夫婦で住宅ローンを組む場合などは本人の信用情報が審査されます。
家族に内緒で進めて、途中で払えなくなったらどうなりますか?
和解内容どおりに払えなくなると、債権者から一括請求を受ける可能性があります。そうなる前に弁護士へ相談すれば、再和解や他の手続きへの切り替えを検討できます。
同居の親に知られずに任意整理できますか?
親が保証人になっていない借金なら可能です。郵便物の扱いと、親が家計を管理している場合の返済原資の確保がポイントになります。実家暮らしで郵便物を親が開ける習慣があるなら、事務所からの郵送は避けてもらいましょう。
家族との関係を保って債務整理したいなら弁護士に相談を
任意整理は、債務整理の中で最も家族に知られにくい方法です。受任通知で督促が止まり、弁護士が窓口となり、裁判所も使わず数か月で終わる。この3つの特徴が、家族バレのリスクを大きく下げてくれます。
それでも、保証人・訴訟・差し押さえ・共有カードといった落とし穴はあります。滞納が長引くほど選択肢は狭まり、訴状が届いてからでは秘密にするのは難しくなります。「家族に内緒で進めたい」という希望は、恥ずかしいことでも後ろめたいことでもありません。その希望も含めて、債務整理の経験が豊富な弁護士に早めに相談し、家族との関係を守りながら解決する道を一緒に探してみてください。
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい