特定調停を自分でやる方法|費用・必要書類・流れを解説

「弁護士に頼むお金がない。でも借金はなんとかしたい」。そんな方に向けて作られた制度が特定調停です。特定調停は、簡易裁判所の調停委員が間に入って債権者と返済条件を話し合う債務整理で、債務者本人が申し立てることを前提に設計されています。裁判所に払う費用は債権者1社あたり1,000円程度から。弁護士や司法書士に依頼しなくても手続きできるのが最大の特徴です。
とはいえ、申立書の作成から裁判所への出頭まで、すべて自分でこなす必要があります。平日に2回ほど裁判所へ足を運ぶ時間も欠かせません。この記事では、特定調停を自分で行うやり方を、向いている人の見極めから申立先、必要書類、費用、期日当日の流れ、調停成立後の注意点まで、順を追って解説します。
目次[非表示]
自分で特定調停を申し立てる前に確認すること
まずは、特定調停がどんな手続きで、どんな人に向いているのかを押さえておきましょう。
特定調停とは
特定調停は、民事調停の一種で、「特定債務等の調整の促進のための特定調停に関する法律」に基づく手続きです。返済に行き詰まった債務者(特定債務者)が簡易裁判所に申し立て、調停委員会の仲介で債権者と返済方法を話し合います。利息制限法に基づく引き直し計算を行い、将来利息や遅延損害金のカットを目指す点は任意整理とよく似ています。
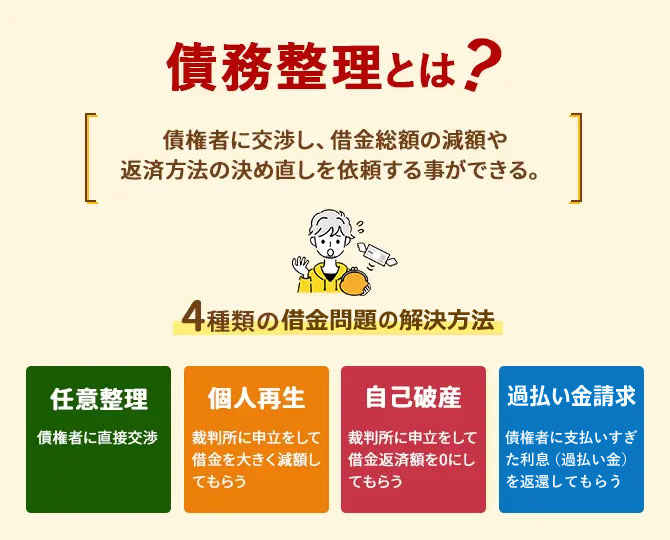
債務整理4つの手続きとの比較
| 項目 | 特定調停 | 任意整理 | 個人再生 | 自己破産 |
|---|---|---|---|---|
| 申立先 | 簡易裁判所 | 裁判所を使わない | 地方裁判所 | 地方裁判所 |
| 自分でできるか | できる(本人向けの制度) | できるが交渉が難しい | 非常に難しい | 難しい |
| 裁判所への費用 | 1社あたり1,000円程度 | なし | 数万円〜(個人再生委員報酬を含むと20万円前後) | 数万円〜(管財事件は20万円以上) |
| 元本の減額 | 原則なし | 原則なし | 大幅に減る | 全額免除 |
| 裁判所への出頭 | 2回程度 | なし | 数回 | 1〜2回 |
| 期間の目安 | 約2か月 | 3〜6か月 | 半年前後 | 3か月〜1年 |
特定調停が向いている人
特定調停は元本カットを行わず、将来利息や遅延損害金のカットで負担を減らす手続きです。したがって、少なくとも元本は3年程度で返せる見込みがある人に向いています。そのうえで、次のような方には特に適しています。
- 弁護士や司法書士の費用を用意できない
- 借金の総額が比較的少なく、債権者の数も少ない
- 平日の日中に裁判所へ行く時間を確保できる
- 書類の作成や役所での手続きが苦にならない
- 債権者からの督促を、裁判所の手続きで正式に止めたい
弁護士や司法書士に債務整理を依頼すれば、当然ながら報酬が発生します。着手金無料や分割払いに応じる事務所も増えていますが、借金の返済と報酬の支払いを両立できるか不安な方もいるでしょう。特定調停は、そうした方が専門家に頼らず自力で手続きできるように作られた制度です。特定調停の全体像とメリット・デメリットは、こちらの記事で解説しています。
こちらも読まれています特定調停とは?14のメリット・デメリットとリスク!手続き負担の申立て前にチェック 債務整理の一つ、特定調停は弁護士に依頼しなくても債務者自身が手続きをして行うことができます。弁護士費用がかからないので、...この記事を読む
別の債務整理のほうが向いている人
一方で、次に当てはまる方は、特定調停より別の手続きを検討したほうがよいでしょう。
- 平日に裁判所へ行くのが難しい。特定調停は申立人本人の出頭が原則で、期日は平日の日中に設定されます。
- 元本を返しきれない。利息をカットしても3〜5年で返せない額なら、個人再生や自己破産のほうが現実的です。
- 調停成立後に滞納する可能性がある。特定調停の調停調書には判決と同じ強制力があり、滞納すると裁判なしで給与などを差し押さえられるリスクがあります。
- 過払い金の返還を受けたい。特定調停では過払い金の返還までは扱えないため、別途請求が必要になります。
- 債権者が多く、書類作成の負担が大きい。債権者ごとに申立書を作る必要があるため、社数が多いと手間が跳ね上がります。
特定調停と任意整理は、利息をカットして分割で返すという効果が似ています。忙しくて裁判所に通えない方は、費用はかかるものの弁護士や司法書士に一任できる任意整理のほうが向いているでしょう。
特定調停の申立先はどこの裁判所?
特定調停は民事調停の一種で、簡易裁判所が扱います。申立先は原則として相手方(債権者)の住所や営業所の所在地を管轄する簡易裁判所ですが、消費者金融やカード会社の場合は契約した支店の所在地でも受け付けてもらえることが多く、自宅近くの簡易裁判所を選ぶ人が大半です。債権者が複数で管轄が分かれる場合の扱いなど、管轄の詳しい考え方は次の記事をご覧ください。
こちらも読まれています特定調停を申し立てる管轄裁判所は?双方の合意で任意に選べる? 特定調停は弁護士や司法書士に依頼しなくても、債務者が個人で申し立てて債務整理ができるように作られた制度です。では、特定調...この記事を読む
自分で行う特定調停のやり方:必要書類
東京簡易裁判所の場合、個人が申し立てるときの基本書類は、特定調停申立書(相手方ごとに正本・副本の2部)、財産の状況を示す明細書、関係権利者一覧表、相手方が法人の場合の資格証明書の4点です。裁判所によっては、給与明細や家計簿など収入と支出が分かる資料も求められます。書式の入手先や書き方のポイントは、次の記事で詳しく解説しています。
こちらも読まれています特定調停申し立ての必要書類は?書式・様式や申し立てのポイントは? 特定調停では申し立てに必要な資料は申立人が用意しなければなりません。申し立てにはどんな書類が必要なのでしょうか。また、申...この記事を読む
書類をそろえる手順
- 手元の契約書・利用明細・督促状から、債権者の名称と住所、借入残高を書き出す
- 債権者が分からない場合は、信用情報機関に開示請求をして借入先を確認する
- 裁判所の窓口かウェブサイトで申立書と関係権利者一覧表の書式を入手する
- 給与明細や家計簿をもとに、収入と支出を整理する
- 法務局で相手方の資格証明書を取得する(必要な場合)
- 申立書を相手方ごとに正本・副本の2部作成し、押印する(認め印で可。スタンプ式は不可)
自分で行う特定調停のやり方:費用
特定調停の一番の魅力は費用の安さです。東京簡易裁判所の場合、申立手数料(収入印紙)が相手方1社あたり500円分、予納郵便切手が1社あたり500円分で、合計1,000円程度。5社でも5,000円程度で済みます。収入印紙と切手は郵便局で購入でき、裁判所の庁舎内では買えないことがあるので事前に用意しておきましょう。切手の内訳は裁判所によって異なります。費用の詳細と、専門家に依頼した場合との比較は次の記事をご覧ください。
こちらも読まれています個人で特定調停をすると費用を安く抑えられる?デメリットは? 債務整理の費用を安く抑えられる方法は、一般的には「特定調停」と言われています。しかし特定調停の申立件数はここ10年ほど減...この記事を読む
特定調停を弁護士に依頼することはできる?
依頼すること自体は可能です。ただ、専門家に報酬を払うなら、わざわざ裁判所を介する意味は薄れます。同じ費用をかけるなら、裁判所に通う必要のない任意整理を検討するほうが合理的でしょう。
申し立てから調停成立までの流れ
書類と費用がそろったら、いよいよ申し立てです。東京簡易裁判所の運用では、次の流れで進みます。
- 申し立て。窓口に持参するか郵送で提出します。裁判所は相手方に申立書の副本を送り、引き直し計算書の提出を依頼します。
- 事情聴取期日(1回目)。申立人だけが出頭し、調停委員が生活状況や返済可能額を聞き取ります。
- 調整期日(2回目)。相手方の意見も踏まえて返済方法を調整します。相手方が欠席なら調停委員が電話で調整します。
- 調停成立または不成立。合意できれば調停調書に沿って返済します。
申立人が裁判所に出向くのはおおむね2回、申し立てから終了までは通常2か月程度です。各期日で何が行われるかは、次の記事で詳しく解説しています。
こちらも読まれています特定調停の流れ|申立てから調停期日・成立までを解説 債務整理手続きのうち、弁護士などの専門家に依頼する費用がない人のために用意されている方法が「特定調停」です。特定調停を利...この記事を読む
申し立て〜返済開始までのスケジュール例
申し立てから返済開始までの目安を、時系列でまとめました。
| 時期 | やること | ポイント |
|---|---|---|
| 申し立ての2〜4週間前 | 債権者の確認、書類の収集、申立書の作成 | 信用情報の開示や資格証明書の取得に時間がかかる |
| 申し立て当日 | 簡易裁判所へ提出 | 受理後、債権者への督促停止が期待できる |
| 申し立てから2〜4週間 | 事情聴取期日に出頭 | 家計の状況と返済可能額を説明する |
| 申し立てから1〜2か月 | 調整期日に出頭 | 債権者側の計算書を確認し、返済案を詰める |
| 申し立てから約2か月 | 調停成立 | 調停調書を受け取り、内容を保管する |
| 成立の翌月以降 | 返済開始 | 3年程度の分割が目安。滞納は厳禁 |
引き直し計算と過払い金の確認
特定調停の期日では、債権者が提出した利息制限法に基づく引き直し計算書をもとに、本当の借金の残高を確認します。2010年6月より前からの取引があると、上限を超えて払った利息が元本に充当され、残高が大きく減ることがあります。計算書は1回目の期日までに裁判所で閲覧・コピーできるので、必ず確認してください。計算書・上申書の見方は次の記事で解説しています。
こちらも読まれています特定調停における計算書・上申書とは?閲覧・コピーはいつ行う? 特定調停では、申立人は借り入れや返済の状況がわかる資料などを簡易裁判所に提出する必要があります。一方、債権者側も「計算書...この記事を読む
なお、計算の結果、過払い金が発生していても、特定調停の中で返還まで求めることはできません。別途請求が必要になる点と、調停調書の条項の注意点は、こちらの記事をご覧ください。
こちらも読まれています特定調停で過払い金請求はできる?調停調書の条項に注意 グレーゾーン金利の時代に貸金業者との取引があった人は、債務整理を行うと利息の払いすぎが発覚することがあります。では特定調...この記事を読む
自分で特定調停をするメリットとデメリット
ここまでの内容を、メリットとデメリットの形で整理しておきます。
| メリット | デメリット |
|---|---|
| 費用が1社あたり1,000円程度と圧倒的に安い | 書類作成と出頭をすべて自分で行う |
| 裁判所の手続きなので債権者が応じやすい | 平日の日中に2回程度の出頭が必要 |
| 調停委員が中立の立場で間に入ってくれる | 調停調書の効力が強く、滞納すると即差し押さえのリスク |
| 約2か月と比較的短期間で終わる | 元本は減らず、過払い金の返還は扱えない |
| 財産の処分や職業の制限がない | 債権者が合意しなければ不成立になる |
「費用を抑えたい」「自分の借金は自分で片づけたい」という方にとって、特定調停は力強い味方です。その一方で、裁判所の手続きである以上、約束を守れなかったときの代償も大きくなります。メリットとデメリットを天秤にかけて、自分に合う方法かどうかを判断してください。
期日当日の持ち物と心構え
裁判所と聞くと身構えてしまうかもしれませんが、特定調停の期日は調停室での話し合いです。法廷で争うわけではありません。次のものを持って、落ち着いて臨んでください。
- 裁判所から届いた呼出状
- 申立書の控えと提出した資料の写し
- 契約書、利用明細、督促状などの原本
- 直近の給与明細、家計の収支メモ
- 印鑑(認め印)と筆記用具
- 本人確認書類
調停委員から聞かれるのは、毎月いくらなら無理なく返せるか、収入と支出の内訳はどうか、といった点です。見栄を張って高めの返済額を言うと、あとで苦しくなります。正直に、現実的な数字を伝えることが何より大切です。緊張して話がまとまらないのが心配なら、収入・支出・返済可能額を1枚の紙にまとめて持参し、それを見ながら話すとよいでしょう。調停委員は債務者を責める立場ではなく、解決を手伝う立場だと覚えておいてください。
調停成立後の注意点
調停が成立したら終わり、ではありません。ここからが返済の本番です。特に次の2点に気をつけてください。
調停調書には強い効力がある
特定調停で作られる調停調書は、確定判決と同じ効力を持ちます。返済が滞ると、債権者は裁判を起こすことなく、調停調書をもとに給与や預金の差し押さえを申し立てることができます。任意整理の和解書より強い効力がある点は、必ず理解しておきましょう。
返済できなくなりそうなときは早めに相談する
収入の減少などで返済が難しくなったら、滞納する前に債権者へ連絡するか、弁護士や司法書士に相談してください。状況によっては、個人再生や自己破産への切り替えを検討することになります。
特定調停でよくある失敗と対策
自分で手続きを進めるときに、つまずきやすいポイントをまとめました。事前に知っておくだけで、多くの失敗は防げます。
債権者の把握漏れ
手元の資料だけで債権者を書き出すと、古い借り入れや滞納中のカードを見落とすことがあります。対象から漏れた債権者はこれまでどおり請求を続けるため、全体の返済計画が崩れかねません。信用情報機関への開示請求で、借入先を漏れなく確認しておきましょう。
返済可能額を高く見積もる
「早く終わらせたい」という気持ちから、毎月の返済額を実力以上に設定してしまう方がいます。調停成立後に払えなくなると、調停調書の効力で差し押さえを受けるおそれがあります。家計の収支を正直に計算し、余裕を残した金額で合意することが大切です。
期日に欠席する
申立人が正当な理由なく期日に出席しないと、調停は進みません。仕事の都合で出られないときは、事前に裁判所へ連絡して期日の変更を相談してください。無断欠席は避けましょう。
書類の不備で受理が遅れる
申立書の部数不足や押印漏れ、資格証明書の欠落は、受理の遅れにつながります。提出前に、裁判所の窓口で不備がないか確認してもらうと確実です。郵送の場合は、問い合わせ先の電話番号を添えておくとやり取りがスムーズになります。
設例:自分で特定調停をした場合の費用と負担
債権者の数によって、費用と手間がどう変わるかを設例で比べてみます。
| 設例 | 裁判所に払う費用 | 作成する申立書 | 出頭回数 | 向き・不向き |
|---|---|---|---|---|
| 消費者金融2社・合計80万円 | 約2,000円 | 2社分(正副各2部) | 2回程度 | 自分で進めやすい。将来利息カット後、月2万3,000円の36回払いなら現実的 |
| 債権者6社・合計300万円 | 約6,000円 | 6社分(正副各2部)+6社の資格証明書 | 3回以上になることも | 書類の負担が大きく、元本300万円を3年で返すには月8万円超が必要。個人再生の検討が現実的 |
費用の差はわずかですが、書類の負担と返済額の現実性には大きな差があります。2行目のように債権者が多く借金の額も大きい場合は、専門家に相談したほうが結果的に早く解決することが少なくありません。
自分で特定調停をする前のチェックリスト
- 元本を3年程度で返済できる見込みがあるか
- 債権者の名称・住所・残高をすべて把握しているか
- 平日の日中に2回程度、裁判所へ行く時間を確保できるか
- 申立書を相手方ごとに作成する手間を受け入れられるか
- 調停調書の強い効力(滞納すると差し押さえ)を理解しているか
- 過払い金の可能性がある古い借り入れはないか
- 返済できなくなったときに相談できる窓口を把握しているか
特定調停を自分で行うことに関するよくある質問
特定調停を申し立てると督促は止まりますか?
申し立てが受理されると、裁判所から相手方に通知が送られ、多くの貸金業者は督促を控えます。必要に応じて、裁判所に民事執行の停止を申し立てることも可能です。
特定調停をすると信用情報に登録されますか?
登録されます。他の債務整理と同様に、いわゆるブラックリストの状態になり、5年程度は新規の借り入れが難しくなります。
家族に知られずに特定調停できますか?
裁判所からの郵便物は自宅に届きます。家族に知られたくない場合は、郵便物の受け取り方を工夫する必要があるでしょう。平日に裁判所へ行くための休みの理由も考えておきたいところです。
相手方が調停に応じなかったらどうなりますか?
合意できなければ調停は不成立で終了します。その場合は、任意整理や個人再生など別の手続きを検討することになります。
調停が成立した後に、過払い金が見つかったらどうすればいいですか?
調停成立後でも、過払い金の返還請求は別に行えます。ただし、過払い金には時効があります。取引終了から10年、または過払い金の存在を知ってから5年で消滅する可能性があるので、早めに専門家へ相談しましょう。
自分でやる特定調停のやり方まとめ
特定調停は、債務者本人が自分で申し立てられるように作られた、費用の安い債務整理です。簡易裁判所に申し立て、1社あたり1,000円程度の費用で、2回ほどの期日を経て、2か月程度で調停成立を目指します。元本は減りませんが、将来利息をカットして無理のない分割返済にできるのが大きなメリットです。
ただし、書類の準備と裁判所への出頭はすべて自分で行う必要があり、調停調書には判決と同じ強い効力があります。元本を返しきれない額の借金なら、特定調停では解決できません。自分に向いているか迷ったとき、あるいは調停が不成立になったときは、弁護士に相談して任意整理や個人再生、自己破産を含めた選択肢を検討してください。
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい