ブラックリストとは?載る条件・いつまで残るか・確認方法をわかりやすく解説

ブラックリストとは、金融の文脈では、債務整理や支払いの延滞などをしたことで、信用情報機関に事故情報が登録された状態のことを指します。
借金の滞納が続いたり債務整理をしたりすると、その情報はブラックリストに登録され、ローンが組めなくなったり、クレジットカードを作れなくなったりするデメリットがあります。ただし、一度掲載されても永久に残るわけではなく、一定期間が経過すれば情報は削除されます。
この記事では、ブラックリストに載る条件、載るとどうなるのか、いつまで残るのか、そして自分が載っているかを確認する方法まで、順を追って解説します。ブラックリスト入りによる不利益を最小限にするためにも、ひととおり確認しておきましょう。
目次[非表示]
ブラックリストとは?
ブラックリストとは、個人の借金の滞納履歴や債務整理の経験など、お金に関する事故情報が信用情報機関に登録された状態のことです。
「ブラックリスト」という名簿は実在しない
「ブラックリスト」という言葉は広く使われていますが、実際に個人の名前が羅列されたリストが存在するわけではありません。
借金の滞納や債務整理などの金融事故に関する情報は、後述する信用情報機関に登録されます。この信用情報機関に事故情報が記録された状態を指して、一般的に「ブラックリストに載る」と呼んでいるにすぎません。
事故情報を管理する3つの信用情報機関(CIC・JICC・KSC)
信用情報機関とは、個人のローンやクレジットカードの契約・支払い状況などをまとめ、返済能力に関する信用情報を取り扱う専門機関です。日本には次の3つの信用情報機関があり、加盟している会社によって登録される機関が異なります。
- CIC(株式会社シー・アイ・シー):クレジットカード会社・信販会社など
- JICC(株式会社日本信用情報機構):消費者金融など貸金業者が中心
- KSC(全国銀行個人信用情報センター):銀行・信用金庫・信用組合・農協など
クレジットカード会社やローン会社は、カードの発行やローンの審査を行う際にこれらの信用情報機関へ照会します。登録内容に事故情報があると審査に通らず、クレジットカードの新規発行や借入れ・ローン利用はできなくなります。
信用情報に登録される「異動」とは
債務整理や長期の延滞をすると、信用情報には具体的に「異動」という情報が記録されます。「異動」とは、支払いの遅延・債務整理などにより、返済能力に関する信用を失っている状態を示す記号です。
信用情報に「異動」がある間は、クレジットカードの新規発行や新規の借入れ・ローン利用は申し込み段階でチェックされ、審査に通らなくなります。自分が「ブラックリストに載っているか」を確認するときも、この「異動」の有無が判断のポイントになります。
こちらも読まれていますスーパーブラックとは~お金を借りられない理由と借金問題を解決する方法 スーパーブラックの状態では、正規の金融機関からお金を借りるのはほぼ不可能です。「ブラックでも借りられる」とうたう相手の多...この記事を読む
ブラックリストに載る5つの条件
ブラックリストに載る条件は、大きく分けて次の5つです。
それぞれの条件について、詳しく確認していきましょう。
借金の長期延滞・滞納(61日以上/3か月連続)
借金の支払いを滞納したり、毎月の返済が遅れたりした場合、信用情報機関が発行する開示報告書の「入金状況」欄に、返済が遅れている旨が登録されます。
この滞納には、カードローン・消費者金融の返済はもちろん、クレジットカードの分割払い・リボ払い、スマートフォンの分割代金(割賦払い)の支払い遅れなども含まれます。
ただし、通常1回の滞納でブラックリストに載ることはありません。何回・どれくらいの滞納で載るかは金融会社ごとに異なりますが、多くの場合、次のいずれかに該当すると事故情報が登録されるとされています。
ブラックリストにのる可能性がある借金の滞納の目安
- 61日以上にわたって返済を遅延した場合
- 3か月連続で返済が遅れた場合
- 何か月も督促状が届いてから返済している場合
債権者から見て、返済を信用できない事情があると判断されるほど、ブラックリストに登録される可能性は高まります。
保証会社による代位弁済
銀行などから借入れをしている場合、返済の滞納が3か月程度続くと、保証会社が債務者に代わって銀行へ代位弁済を行います。この代位弁済が発生した事実が、ブラックリストに登録されます。
代位弁済とは、お金を借りている人が返済できなくなった場合に、保証会社が借主に代わって返済をおこなう制度です。たとえば三菱UFJ銀行のカードローンの返済を3か月滞納すると、保証会社であるアコムが返済を肩代わりし、以降の返済交渉はアコムとおこなうことになります。
代位弁済がおこなわれると、信用情報機関には「保証履行」もしくは「代位弁済」と登録されるため、その情報を見たクレジットカード会社や消費者金融には、返済を滞納していた事実が伝わります。
こちらも読まれています代位弁済とは?保証会社から通知がきたときの対処方法について解説 住宅ローンやカードローンを組む際、保証会社を利用することがありますが、長期間返済が滞ると、この保証会社が代位弁済を行うこ...この記事を読む
債務整理(任意整理・個人再生・自己破産)
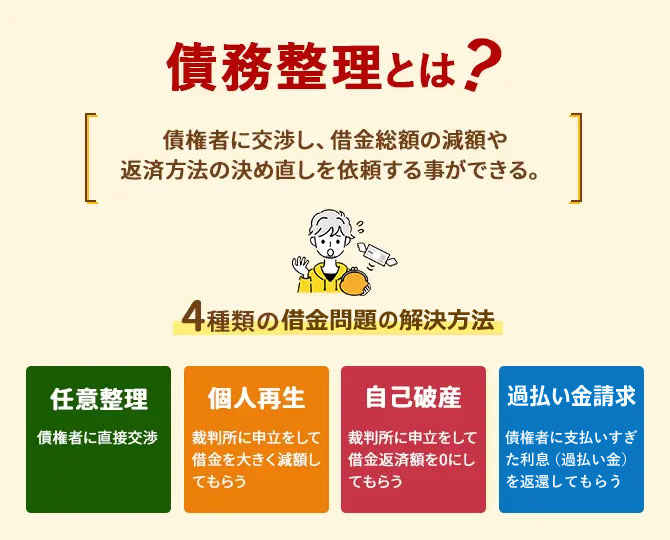
債務整理は、弁護士や裁判所を通して借金を圧縮・減額あるいは帳消しにしてもらう制度です。任意整理・個人再生・自己破産などの債務整理をおこなうと、その情報がブラックリストに掲載されます。
具体的には、CIC・JICC・KSCなどの信用情報に前述の「異動」が記録されます。「異動」がある間は、クレジットカードの新規発行や新規の借入れ・ローン利用は審査に通らず、利用できなくなります。
こちらも読まれています債務整理とは?4つの方法の違い・選び方とデメリット・仕組みについて詳しく解説 債務整理で借金問題を解決する方法には、任意整理、個人再生、自己破産、過払い金請求の4種類があります。これら4つの借金解決...この記事を読む
申し込みブラック(短期間の多重申込)
短期間のうちに複数の業者へ借入れやカードの審査を申し込むと、その多重申込みの履歴そのものがブラックリストに登録されてしまいます。
信用情報には滞納の情報だけでなく、審査の申し込み履歴も登録されます。短期間に複数の業者へ申し込むと「お金に困っていて返済能力に不安のある申込者」と判断されるおそれがあり、これを「申し込みブラック」といいます。いわゆる「借り回し」とみなされ、それ以上の借入れができなくなることもあります。
なお、申し込みブラックはおおむね6か月程度で信用情報から削除されます。再度審査を申し込むなら、落ちてから半年以上は期間を空けるようにしましょう。
クレジットカードの現金化をおこなう
クレジットカードの現金化を行ったことがバレると、ブラックリストに事故情報として登録されます。現金化とは、クレジットカードで購入した商品を専門の買取業者に買い取ってもらい、キャッシング枠を使わずに現金を手に入れる手法のことです。
滞納をしているわけではないため問題ないように感じるかもしれませんが、現金化はカード会社が利用規約で明確に禁止している行為です。カード会社に発覚するとクレジットカードは強制解約となり、その情報が金融事故として信用情報に登録されます。支払い途中の残債があれば、全額を一括請求されることもあります。
クレジットカードの現金化は、犯罪に巻き込まれるリスクのある危険な行為です。どれだけ現金が必要でも、絶対に利用しないでください。
ブラックリストに載るとどうなる?
ブラックリストに載ると、日常生活のさまざまな場面で影響が出てきます。主なデメリットは次の5つです。
なお、信用情報に登録された情報は、貸金業者や金融機関など一部の業者しか見ることができません。そのため、ブラックリストに載ったとしても、その事実が職場や周囲に直接バレることはありません。
クレジットカードが使えない・新規発行できない
ブラックリストに載ると、クレジットカードやそれに付帯するETCカードが使えなくなったり、新たにカードを作れなくなったりします。
すぐに使えなくなるとは限りませんが、カード会社が信用情報を確認した時点、遅くとも更新のタイミングでは使えなくなると考えておくとよいでしょう。新規発行についても、審査に落ち、その「審査に落ちた」という記録がさらに信用情報に残るため、掲載されている間は申し込みを控えるのが賢明です。
ただし、口座から直接引き落とされるデビットカード、携帯電話のキャリア決済、ETCパーソナルカード、現金チャージ型の電子マネーなどは利用できます。クレジットカード以外の決済手段を活用すれば、日常生活への影響は最小限に抑えられます。
各種ローン(住宅・車・カードローン)が組めない
ブラックリストに載っている間は、住宅ローン・マイカーローンなどのローン商品は審査に通らず、契約できません。カードローンやフリーローンといった小口の借入れも同様です。
すぐに大きな買い物をしたい場合は、ローンではなく現金一括での購入を検討しましょう。生活に困るほど資金が足りない場合は、「緊急小口資金」などの公的な貸付制度もあるため、お住まいの役所に相談してみてください。
なお、本人以外の家族がブラックリスト入りすることはありません。家や車を家族も使うのであれば、ブラックリストに載っていない家族名義でローンを組むことは可能です。ただし、家族が連帯保証人になっている場合などは、本人に代わって請求を受けるケースがあります。
スマホの分割払い(割賦)ができない
ブラックリストに載っていると、スマートフォンの購入で一般的な分割払い(割賦払い)も利用できなくなる可能性が高いです。本体代金を月額利用料と一緒に支払う方式は、分割払いの感覚が薄いものの、一種のローン契約にあたるためです。
掲載中に新規購入や機種変更をする場合は、本体を一括払いで購入するか、SIMカードのみ契約して中古の格安端末を使うなど、ローンに頼らない方法が必要です。本体価格が10万円未満の安価な端末であれば審査を通過できる可能性もありますが、確実とは言えません。
賃貸の入居審査に通りにくい
ブラックリスト入りが原因で、引っ越しの際の入居審査に通らなくなるケースもあります。
具体的には、賃貸契約で貸主と借主の間に保証会社が入る場合です。保証会社は審査時に信用情報を確認するため、事故情報があると家賃の支払い能力に疑いありと判断され、審査に落ちる可能性が高まります。
どうしても入居したい物件があれば、連帯保証人を立てる、信用情報機関に加盟していない家賃保証会社を利用するなどの方法を、事前に不動産会社と相談しておくとよいでしょう。入居審査で信用情報を確認しない物件であれば、影響を受けません。
保証人・連帯保証人になれない
ブラックリストに載っている間は、家族や友人の保証人・連帯保証人になることもできません。
保証人は、借りた人が返済できなくなった場合に代わりに返済する義務を負うため、十分な返済能力が認められない限りなることができないのです。銀行からの借入れはもちろん、賃貸借契約や奨学金の保証人にもなれません。子どもの奨学金などで保証人が必要な場合は、ほかの家族・親戚に依頼するか、機関保証の利用を検討しましょう。
ブラックリストはいつまで残る?
ブラックリストに掲載された事故情報は、永久に残るわけではありません。原則として、借金の完済や手続きの完了から一定期間が経過すると、自動的に削除されます。ただし、その期間は載った原因や信用情報機関によって異なります。ここでは、期間の目安と「自分で早く消せるのか」を整理します。
原因別の登録期間の目安
ブラックリストに載った原因ごとに、事故情報が削除されるまでの期間の目安を整理します。
返済を延滞した場合
延滞による情報は、CIC・JICC・KSCのいずれも、完済(契約終了)後5年以内登録されます。
※JICCでは、2019年9月30日以前に契約した分は完済日から5年以内(延滞が解消した事実に関する情報は発生日から1年以内)の取り扱いとなります。
この期間は、滞納している借金を完済したときから計算します。
延滞分の支払いが終わらない限り、いつまでも事故情報が残り続ける点に注意が必要です。「延滞したときから5年」と勘違いしてローンを申し込むと、審査に落ちたうえ新たな事故情報が残ってしまいます。
なお、返済期日に遅れても61日以内に延滞を解消できれば、事故情報の登録は回避できます(登録されていた延滞情報も解消により消去されます)。ただし3か月連続で延滞した場合は記録されます。返済が遅れそうなときは、事前にカード会社へ連絡すれば、返済期日を柔軟に対応してもらえる可能性があります。
保証会社に代位弁済された場合
借金を完済してから最低でも5年間は、事故情報が登録されます。
債務整理をした場合
手続きの種類と信用情報機関によって、登録される期間が変わります。
| CIC | JICC | KSC | |
|---|---|---|---|
| 任意整理 | 5年※ | 5年 | 5年 |
| 自己破産 | 5年 | 5年 | 7年 |
| 個人再生 | 5年※ | 5年 | 7年 |
※CICの「5年※」:任意整理・個人再生そのものの登録はされません。手続きに伴う延滞・代位弁済(保証履行)が異動として契約終了後5年以内登録されます。
任意整理は「借金を完済してから」、自己破産・個人再生は「手続きが終了してから」期間を計算します。そのため、完済のタイミングによっては、任意整理のほうが結果的に掲載期間が長くなることもあります。
スマホの分割代金(割賦払い)を延滞した場合
携帯電話会社が加盟する団体(一般社団法人電気通信事業者協会など)が管理する不払者情報に登録され、契約解除後5年程度残ります。
分割代金をクレジットカード払いにしている場合は、61日以上または3か月以上の連続延滞でCIC・JICCにも登録され、完済から5年程度が掲載期間です。
参考)
不払者情報の交換|一般社団法人電気通信事業者協会
不払者情報の交換|一般社団法人テレコムサービス協会
申し込みブラック
審査に落ちてから6か月程度で削除されます。
信用情報機関ごとの保有期間の違い
同じ事故でも、登録される機関と保有期間には違いがあります。どの機関に登録されるかは、借入先がどの機関に加盟しているかで決まります。
| 信用情報機関 | 主な登録元 | 保有期間の特徴 |
|---|---|---|
| CIC | クレジットカード・割賦 | 延滞・代位弁済・自己破産は契約終了後5年 ※任意整理・個人再生は専用の区分なし。手続きに伴う延滞等が5年残る |
| JICC | 消費者金融・カードローン | 延滞・債務整理ともおおむね5年 |
| KSC | 銀行・信用金庫 | 自己破産・個人再生は最長7年と長め |
たとえば銀行からの借入れで自己破産・個人再生をした場合はKSCに最長7年残る一方、クレジットカードの延滞や任意整理ではCICに5年程度残る、といった違いがあります。自分の借入先がどの機関に加盟しているかを意識すると、いつまで影響が残るかを見積もりやすくなります。
ブラックリストを自分で早く消すことはできるのか
結論から言うと、時間の経過を待つ以外に、債務者が自分で事故情報を削除する方法は原則ありません。
金融機関に頼み込んだり、弁護士や裁判所を通したりしても、登録された事故情報の削除は基本的にできません。
「ブラックリストから情報を削除します」と謳う業者は100%詐欺です。インターネットやSNSの広告でこうした業者を見かけても、絶対に依頼しないでください。
一方で、身に覚えのない誤った事故情報が登録されている場合は、各信用情報機関に「本人申告」をすることで、訂正や削除を申請できます。心当たりがないのに事故情報がある場合は、確認のうえ申告を検討しましょう。
こちらも読まれています債務整理のブラックリスト期間は?解除後に借入する方法を徹底紹介 債務整理をすると、ある一定期間新しく借り入れができなくなります。それは、個人信用情報機関のブラックリストに事故情報が登録...この記事を読む
時効の援用で借金の支払い義務をなくせるケースも
なお、金融業者からの借金は、最後の取引から原則5年が経過すると、時効の援用によって返済義務がなくなり、事故情報を削除できる場合もあります。
ただし主張の仕方を誤ると返済義務が残ることもあります。時効が成立しているかも含めて弁護士に相談するのが安全です。
こちらも読まれています借金の消滅時効とは?成立までの期間と援用、更新の考え方 借金返済が苦しくなると、返済を諦めて支払うのを辞めてしまうことがあります。その場合、借金に時効が成立して、一切支払わなく...この記事を読む
ブラックリスト解消を早めるには借金問題の解決が近道
現実的にブラックリストを早く解消したいなら、滞納している借金をできるだけ早く完済するのが近道です。
多くの事故情報は完済時から期間がカウントされるため、完済が早いほど削除も早まります。
ただし、家計を切り詰めすぎて再び借金をしてしまうと、かえって信用情報を傷つけかねません。
一括返済や繰り上げ返済が難しい場合は、無理のない返済を心がけ、それでも厳しいときは弁護士への債務整理相談をご検討ください。
注目!
借金のお悩みは弁護士に相談を!
借金返済が苦しい場合、弁護士にご相談ください。ご相談者の状況をふまえ、最適な借金問題解決方法を提案してもらえます。まずはお気軽にお問い合わせください。
期間経過後「本当に消えたか」を確認するのが重要
登録期間が過ぎても、削除されたことが本人に通知されるわけではありません。
完済・期間経過後に新たなカードやローンを申し込む前に、後述する開示請求で「異動」が消えているかを必ず確認しましょう。
また、ブラックリストが解除された直後は、過去の取引履歴ごと消えて信用情報がまっさらな「スーパーホワイト」と呼ばれる状態になります。返済能力を判断する材料がないため、かえって審査に通りにくくなることもあります。
解除後は、スマホの分割払いや少額のローンなどで返済実績(クレジットヒストリー)を積み上げてから申し込むと、審査に通りやすくなります。
ブラックリストに載っているか確認する方法
ブラックリストに載っているかどうかは、自分で信用情報機関に開示請求をすれば確認できます。信用情報の開示を求める制度を「信用情報開示制度」といい、前述のCIC・JICC・KSCの3機関にそれぞれ請求します。
なお、登録当時と現在で個人情報が異なる場合(住所変更、市町村合併、結婚による改姓など)は開示に時間がかかることがあるため、旧住所・旧姓などをすぐ確認できるようにしておきましょう。
開示請求できる3機関の費用・日数・方法の比較
3つの機関は、対象とする会社・請求方法・手数料・開示までの日数が異なります。まずは全体像を比較表で確認しましょう。
| 信用情報機関 | 主な対象 | 請求方法 | 手数料 | 開示までの日数 |
|---|---|---|---|---|
| CIC | クレジットカード会社など | インターネット/郵送 | ネット500円/郵送1,500円 | ネット即日/郵送10日前後 |
| JICC | 消費者金融など貸金業者 | スマホ(アプリ)/郵送 | スマホ700円/郵送2,177円 | スマホ1〜3日/郵送7〜10日前後 |
| KSC | 銀行・信用金庫・農協など | インターネット/郵送 | ネット800円/郵送2,403円 | ネット3〜5営業日/郵送7〜10日前後 |
クレジットカードの利用が中心ならCIC、消費者金融からの借入れがあるならJICC、銀行ローンならKSC、というように、心当たりのある借入先に対応する機関を優先して確認するとよいでしょう。すべての可能性を確認したい場合は3機関すべてに請求します。
CIC(シー・アイ・シー)への開示請求の手順
CICはインターネットまたは郵送で開示請求できます。
インターネットで請求する場合(即日確認可能)
※CICのインターネット開示はマイナンバーカードと「マイナPocket」アプリによる本人確認が必要です。初回開示はスマートフォンからのみで、パソコンでは初回開示ができません。
- スマートフォンに「マイナPocket」アプリをダウンロードする
- CICに登録されている電話番号(クレジット契約等で届け出た番号)から、指定の番号へ電話して受付番号を取得する(取得後1時間有効)
- マイナPocketアプリでマイナンバーカードを読み取り、オンライン本人確認をおこなう
- 必要事項を入力し、手数料500円を支払う(クレジットカード/PayPay/楽天ペイ/キャリア決済)
- 開示報告書(PDF)をダウンロードする
郵送で請求する場合(10日前後)
- 信用情報開示申込書をWeb上で作成、またはダウンロードして記入する
- 本人確認書類2点(運転免許証・マイナンバーカード・パスポート・健康保険証・住民票など)を準備する
- 手数料1,500円分の定額小為替証書または開示利用券(コンビニチケット)を準備する
- 必要書類を「(株)シー・アイ・シー 郵送開示センター」へ郵送する
- 開示報告書を受け取る
JICC(日本信用情報機構)への開示請求の手順
JICCはスマホアプリまたは郵送で開示請求できます。スマホ申込にはマイナンバーカードが必要です。
スマホ(アプリ)で請求する場合(1〜3日程度)
- JICCのスマホアプリをApp StoreまたはGoogle Playからダウンロードする
- マイナンバーカードで本人認証をおこなう
- 氏名や生年月日などの個人情報を入力する
- 手数料700円を支払う(クレジットカード/携帯キャリア決済 ※iPhoneはクレジットカードのみ)
- 開示結果(PDF)をスマホアプリでダウンロードして受け取る(1〜3日程度)
郵送で請求する場合(7〜10日前後)
- 信用情報開示申込書を「申込書作成フォーム」で作成し、印刷する
- 本人確認書類2点(A群=住民票の写しなどの原本1点+B群=運転免許証・マイナンバーカード・パスポートなど1点)を準備する
- コンビニで郵送開示利用券(2,177円)を購入する(定額小為替証書は不可)
- 必要書類を「株式会社日本信用情報機構 開示窓口」へ郵送する
- 本人限定受取郵便(特例型)で「信用情報記録開示書」を受け取る
KSC(全国銀行個人信用情報センター)への開示請求の手順
KSCはインターネットまたは郵送で開示請求できます。
インターネットで請求する場合(最短3〜5営業日)
※KSCのインターネット開示はマイナンバーカードによる公的個人認証で本人確認を行うため、パソコン・スマートフォンのどちらで手続きする場合も、NFC対応スマートフォンと専用アプリ「TRUSTDOCK」でマイナンバーカードを読み取る必要があります。マイナンバーカードがない場合は郵送をご利用ください。
- メールアドレスを登録し、SMS認証をおこなう
- 氏名や生年月日などの個人情報を入力する
- 専用アプリ「TRUSTDOCK」でマイナンバーカードを読み取り、公的個人認証で本人確認をおこなう(PCの場合は申込画面のQRコードをスマートフォンで読み取る)
- 手数料800円を支払う(クレジットカード・デビットカード/PayPay/キャリア決済)
- 開示報告書(PDF)をダウンロードする
郵送で請求する場合(7〜10日前後)
- 登録情報開示申込書をダウンロードして作成する
- 本人開示・申告手続利用券(2,403円)をコンビニで購入する
- 本人確認書類2点(うち1点は現住所を確認できるもの/運転免許証・マイナンバーカード・パスポートなど)を準備する
- 必要書類を「一般社団法人全国銀行協会 全国銀行個人信用情報センター」へ郵送する
- 開示報告書を受け取る
開示報告書で「異動」の有無を確認する見方
開示報告書を受け取ったら、入金状況や返済状況の欄に「異動」の記載がないかを確認します。「異動」が記録されていれば、現在ブラックリストの状態にあるということです。逆に、登録期間が過ぎて「異動」が消えていれば、事故情報は削除されています。新たな申し込みをする前に、この記載で状況を正確に把握しておきましょう。
ブラックリストに関するよくある質問
ここでは、ブラックリストに関してよく寄せられる質問をまとめました。
- 奨学金を滞納するとブラックリストに載る?
- 携帯料金を滞納するとブラックリストに載る?
- 過払い金を請求するとブラックリストに載る?
- ブラックリストでも作れるカードはある?
- 「超ブラック」「社内ブラック」とは?
- ブラックリストでも影響しないことは?
奨学金を滞納するとブラックリストに載る?
奨学金の滞納が3か月連続で続くと、その情報はブラックリストに登録されます。ほかの借金と同様、滞納分を返済してから5年間は信用情報に記録が残るため、注意が必要です。
こちらも読まれています奨学金を返せないとどうなる?返さなくていいケースや対応法について解説 大学や大学院への進学のため奨学金を借りたはいいものの、いざ奨学金の返済をはじめると、毎月の返済を厳しく感じる方は少なくあ...この記事を読む
携帯料金を滞納するとブラックリストに載る?
携帯料金を滞納した場合も、ブラックリストに情報が掲載されることがあります。特にスマホ本体の分割払いは、利用料金と端末代金が相殺される料金プランが多く、分割払いをしている自覚が薄くなりがちです。利用料金の滞納が事故情報につながると認識している人は少ないため、注意しましょう。
過払い金を請求するとブラックリストに載る?
すでに完済している業者に対して過払い金を請求しても、ブラックリストには登録されません。ただし、まだ完済していない業者へ請求する場合は、戻ってくる過払い金の額次第でブラックリストに登録される可能性があります。事前に弁護士へ、登録の可能性があるか確認しておくと安心です。
こちらも読まれています過払い金のリスク・デメリットとは?請求前に知っておきたい注意点と対処法 過払い金があると聞いたものの、請求すると何かトラブルになるのでは?と不安を感じている方は少なくありません。実際、過払い金...この記事を読む
ブラックリストでも作れるカードはある?
ブラックリストに登録されている人名義のクレジットカードは作れません。
ただし、預貯金に紐づくデビットカード、現金事前決済のプリペイドカード、本人の信用を使わない家族カードであれば作れる可能性があります。
「ブラックOK・審査なし」などと宣伝するカード会社は詐欺の可能性が極めて高いため、絶対に申し込まないでください。
「超ブラック」「社内ブラック」とは?
超ブラックとは、ブラックリストに登録されている人の中でも、総量規制の上限に達し、かつ複数の業者への返済を滞納している状態を指す俗称です。明確な定義はありませんが、長期延滞や債務整理の経験があるなど信用力に明らかな問題がある場合に使われ、自己破産の手続き中も超ブラックと表現されることがあります。
社内ブラックとは、消費者金融や貸金業者が自社内で管理している不良顧客リストに掲載された状態です。信用情報機関の情報とは別物で、その会社が自発的に削除しない限り半永久的に残るため、完済から何年経ってもその会社からは借入れできなくなることがあります。社内ブラックも、債務者側からの申し入れで削除することはできません。
こちらも読まれています街金と闇金の違いと見分け方、借りる前に確認したい4つのポイント 街金とは、街中にある中小規模の金融業者のことを指します。大手の消費者金融からお金を借りれない場合、比較的審査が緩いといわ...この記事を読む
ブラックリストでも影響しないことは?
ブラックリストは、あくまで個人の信用取引に関する記録です。影響が出るのは返済能力を審査される場面に限られ、次のような手続きには基本的に影響しません。
- 登録された借入先と無関係の銀行での口座開設
- 電話回線の契約(端末の分割払いを除く)
- 自分や家族の結婚
- 子どもの入学・進学そのもの など
一方、ブラックリスト状態でいるとローンやクレジットカード・分割払い・奨学金の連帯保証など、返済能力を審査される場面では影響が出ます。
「影響しないこともあるから大丈夫」と油断せず、借金問題をきちんと解決してブラックリスト状態を確実に脱していくことが大切です。
まとめ
ブラックリストとは、借金の滞納や債務整理などの金融事故により、信用情報機関に事故情報が登録された状態のことです。載るとクレジットカードやローン、スマホの分割払い、賃貸の審査などに影響が出ますが、家族に直接及ぶことはなく、周囲にバレることもほとんどありません。
事故情報は完済や手続き完了から原則5年ほど(自己破産・個人再生は最長7年)で削除されますが、自分から早く消すことはできず、削除を謳う業者はすべて詐欺です。早期解消の近道は、できるだけ早く借金を完済すること。自分の状況は信用情報の開示請求で正確に確認できます。
延滞や多重債務が続き、完済のめどが立たない場合は、ブラックリストを過度に恐れるよりも、早めに専門家へ相談して解決の道筋を立てることが大切です。
借金やブラックリストの不安は弁護士・司法書士へ相談を
返済が苦しい、ブラックリストの解消方法に悩んでいるといった場合は、弁護士・司法書士に相談することで、状況に合った解決方法を提案してもらえます。一人で抱え込まず、まずはお気軽にお問い合わせください。
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい