大学生の借金はやばい?返せないときの対処法と親・就活への影響
アルバイト代から返済を続けているのに借金がなかなか減らず、親にも打ち明けられないまま、卒業までに返しきれるのか不安になっている大学生は多いはずです。
大学生の借金がやばいかどうかは、借金の額そのものより、アルバイト代から月々の返済を出し続けられるかで決まります。毎月の返済が続かなくなっても、学生は債務整理を利用でき、保証人になっていない親に借金の返済義務はありません。
返済が遅れ始めていても、動くのが早いほど選べる方法は多く残ります。
目次[非表示]
大学生は借金いくらあるとやばい?
大学生の借金がやばいかどうかは、金額だけでは線引きできません。同じ50万円の借金でも、アルバイト代と生活費の差しだいで、返し続けられる人と行き詰まる人に分かれるからです。
目安として、月1万円ずつの返済では、50万円の借金でも完済まで8年近くかかり、80万円以上は利息が返済額を上回って完済できません。
やばいかどうかは月々の返済額で決まる
大学生の借金が危ないかどうかは、毎月のアルバイト代から家賃・食費・スマホ代・交通費を払った残りで、月々の返済額を払い続けられるかで判断します。残りのお金が返済額に届かない月が続くなら、借金の額が小さくても自力での返済は難しい状態です。
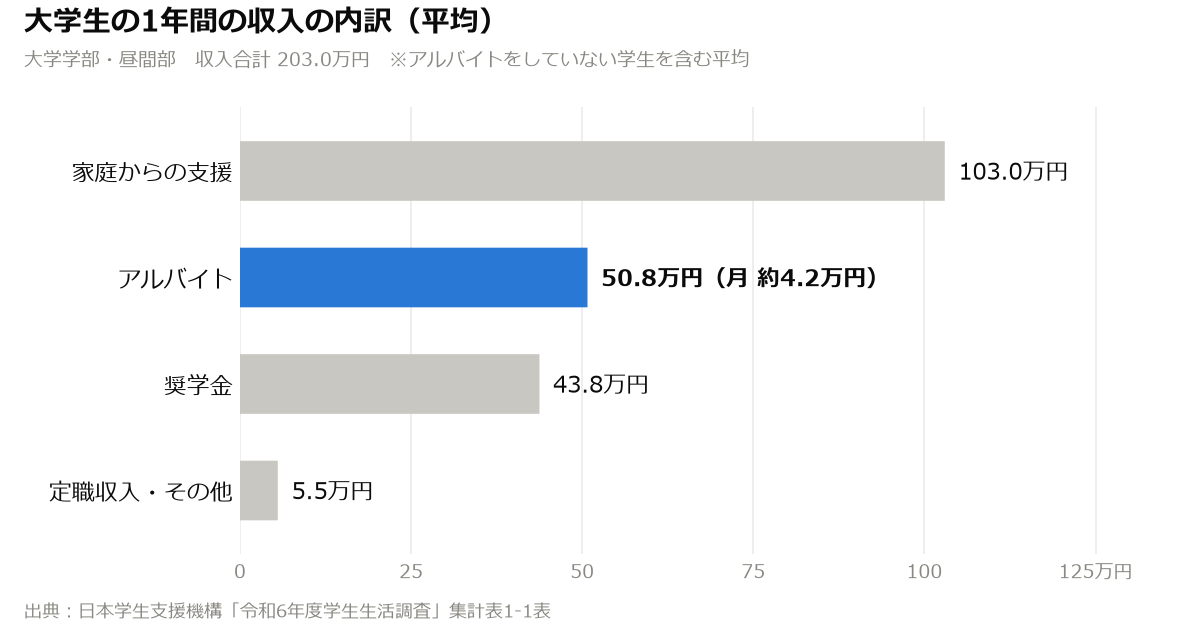
日本学生支援機構(JASSO)の令和6年度学生生活調査では、大学生(学部・昼間部)のアルバイト収入は、アルバイトをしていない学生を含めた年間平均で50万7,700円でした。月にならすと約4万2,000円で、大学生はこのアルバイト代から生活費と返済の両方を出すことになります。
消費者金融やクレジットカードのキャッシングには、総量規制という借入れの上限があります。総量規制とは、貸金業者からの借入れの合計を原則として年収の3分の1までに抑える、貸金業法のルールです。アルバイト年収が50万円の大学生なら、貸金業者から借りられるのは合計でおよそ16万円台までに限られます。
アルバイト年収の3分の1を大きく超える借金がある大学生は、総量規制の対象にならない借入れが積み重なり、月々の返済額がアルバイト代に見合わなくなっているおそれがあります。
総量規制の対象外の借入れ
銀行のカードローンは貸金業法の対象ではないため、総量規制がかかりません。各銀行が、全国銀行協会の申し合わせにもとづいて年収などを踏まえた審査をしています。クレジットカードのショッピング枠(リボ払い・分割払い)も総量規制の対象外で、カード会社が割賦販売法にもとづいて利用者の支払可能見込額(収入などから見て支払える金額の目安)を調べ、利用枠を決める仕組みです。
出典元:日本学生支援機構「令和6年度学生生活調査結果」集計表1-1表
出典元:日本貸金業協会「年収の3分の1を超える借入れの禁止(総量規制)」
30万円から100万円まで借金返済シミュレーション
借金を3年(36回)で完済するには、30万円で月約1万850円、100万円で月約3万4,670円の返済が必要です。
| 借金額 | 金利 | 借りるのに必要な年収 | 月々の返済額 | 利息の合計 |
|---|---|---|---|---|
| 30万円 | 年18% | 90万円以上 | 約1万850円 | 約9万円 |
| 50万円 | 年18% | 150万円以上 | 約1万8,080円 | 約15万円 |
| 80万円 | 年18% | 240万円以上 | 約2万8,920円 | 約24万円 |
| 100万円 | 年15% | 300万円以上 | 約3万4,670円 | 約25万円 |
| 借金額 | 月1万円ずつ返す | 月2万円ずつ返す |
|---|---|---|
| 30万円 | 41か月(利息 約10万円) | 18か月(利息 約4万円) |
| 50万円 | 94か月(利息 約43万円) | 32か月(利息 約13万円) |
| 80万円 | 完済できない | 62か月(利息 約43万円) |
| 100万円 | 完済できない | 79か月(利息 約58万円) |
※元利均等返済、利息制限法の上限金利(元本10万円以上100万円未満は年18%、100万円以上は年15%)、延滞なしの前提で試算しています。借りるのに必要な年収は、総量規制(年収の3分の1)から逆算した額です。
表1の「借りるのに必要な年収」は、貸金業者だけから借りた場合に総量規制の枠に収まる年収です。アルバイト年収の平均50万7,700円では、30万円の借金でも貸金業者から借りられる枠を超えてしまいます。
表2で月1万円の返済を続けると、50万円の借金は完済まで94か月(7年10か月)かかり、払う利息の合計は約43万円と元本に近い額です。80万円の借金には年18%でひと月1万2,000円の利息が付くので、月1万円の返済では元本が減らず、借金は増え続けます。
なお、複数の会社から合計100万円の借金を借りている場合、1社あたりの元本は100万円未満なので、各社の金利は年18%までになりえます。返済額は表1の100万円の行(約3万4,670円)を上回る計算です。
奨学金はカードローンと分けて考える
奨学金も返す必要のあるお金ですが、カードローンやキャッシングの借金とは分けて考えます。借金返済シミュレーションの2つの表も、奨学金を含まない借金の額で試算したものです。
日本学生支援機構の貸与型奨学金は、原則として卒業後に返還が始まる仕組みです。第一種奨学金は無利子で、第二種奨学金も在学中は利息がかからず、利率の上限は年3%にとどまります。カードローン・キャッシング・学生ローンは借りた翌月から毎月の返済が始まり、在学中も年15%から18%前後の利息がかかり続けます。
在学中の家計を圧迫しているのは、奨学金ではなく、毎月の返済を求められるカードローンなどの借金です。奨学金をカードローンの返済に回すと目の前の返済は楽になりますが、卒業後に返す奨学金はそのまま残り、借金の総額は変わりません。
こちらも読まれています奨学金を返せないとどうなる?返さなくていいケースや対応法について解説 大学や大学院への進学のため奨学金を借りたはいいものの、いざ奨学金の返済をはじめると、毎月の返済を厳しく感じる方は少なくあ...この記事を読む
借金を借金で返し始めたら危険
返済のために別の借金を始めたら、借金の額がまだ少なくても、自力での返済は限界に近い状態です。返済の不足を新たな借入れで埋め続けると、返済のたびに利息のかかる残高が増え、元本はほとんど減りません。
次のどれか1つでも当てはまるなら、危険な状態です。
- 返済日の前に、別の会社から借りて返済に充てている
- リボ払いの最低返済額しか払えず、残高がほとんど減らない
- クレジットカードのショッピング枠や後払いサービスを現金化して、返済の穴埋めをしている
- 返済のために食費や家賃を削っている
ショッピング枠の現金化は、カード会社の会員規約に違反する行為です。発覚すればカードの利用停止や強制退会になり、残っている利用代金を一括で請求されるおそれもあります。後払いサービスの現金化についても、金融庁は、後で払う代金と先に受け取る現金の差が大きく、多重債務に陥る危険があると注意を呼びかけています。
4つの状態のどれかに当てはまる大学生は、自力で返す工夫を重ねるより先に、債務整理を検討する段階です。
出典元:日本クレジット協会「クレジットカードのショッピング枠の現金化にご注意」
出典元:金融庁「「後払い(ツケ払い)現金化」にご注意ください」
大学生が自力で借金を返す方法
アルバイト代から月々の返済を出し続けられる見込みがあるなら、利息の負担を減らして完済までの期間を縮めることで、自力での返済を目指せます。大学生の収入と学業の事情に合った方法は、次の4つです。
金利の高い借金から返す
借入先が複数ある大学生は、毎月決められた返済をすべての借入先で守り、余ったお金を最も金利の高い借金の返済に回します。金利の高い借金から減らすほど、払う利息の総額は少なくて済むからです。
最初に、借入先ごとに次の4つを書き出して一覧にしましょう。
- 借入残高
- 金利(年率)
- 毎月の返済日
- 毎月の返済額
消費者金融のカードローンは上限が年18%前後の会社が多く、同じ残高でも借入先によって利息の重さは違うため、会員サイトや契約書で金利を確かめましょう。
決められた返済額とは別に返す追加の返済(繰上げ返済)は、発生済みの利息を除いた分が元本の返済に充てられます。月5,000円の追加でも、元本が減ったぶん翌月以降の利息が小さくなり、完済は早まります。
完済するまでは、新しい借入れやリボ払いの利用を止めておきましょう。返しながら借りると一覧の残高が減らず、完済の時期が見えなくなります。
こちらも読まれています借金返済のコツ。早く返す4つの方法と計画的に借金を減らすには? 借金の返済に苦労している人は少なくありません。できれば早く借金を返して、ストレスのない生活を送りたいですよね。そこで今回...この記事を読む
アルバイトは学業優先で増やす
返済のためにアルバイトを増やすなら、授業と試験に支障が出ない範囲にとどめましょう。単位を落として留年すれば授業料が1年分増え、借金の返済はかえって苦しくなります。
国立大学の授業料の標準額は年53万5,800円で、私立大学はさらに高額です。
高等教育の修学支援新制度で授業料の減免や給付型奨学金を受けている学生は、学業成績が著しく不振だと支援を打ち切られることがあります。アルバイトのせいで支援まで失えば、返済の計画そのものが成り立ちません。シフトを増やすときは試験期間を避け、履修登録の段階から無理のない時間割を組んでおきましょう。
親の扶養から外れる年収
アルバイト代が増えると、親の税金や健康保険の扶養に影響が出ることがあります。令和8年分からの基準では、19歳から22歳の大学生なら、アルバイトの年収が150万円未満である限り、親の所得税が軽くなる控除と健康保険の扶養のどちらにも影響しません。
| 大学生のアルバイト年収 | 親の所得税の控除(19歳~22歳) | 親の健康保険の扶養 |
|---|---|---|
| 136万円以下 | 扶養控除(特定扶養控除63万円) | 入れる |
| 136万円超150万円未満 | 特定親族特別控除63万円 | 入れる |
| 150万円以上159万円以下 | 特定親族特別控除63万円 | 外れる |
| 159万円超197万円以下 | 控除額が段階的に減る | 外れる |
※年齢は12月31日時点で判定し、税金は1月から12月の給与収入で、健康保険の扶養は今後1年間の収入見込みで判断します。健康保険の扶養の基準は親が勤務先の健康保険に加入している場合のもので、12月31日時点で18歳以下または23歳以上の場合は130万円未満です。
親の所得税の控除額は年収159万円まで変わらない一方、健康保険の扶養は150万円以上で外れ、大学生本人が国民健康保険などに加入して保険料を払うことになります。年収が150万円を超えそうなときは、事前に親と相談しておくと安心です。
出典元:国税庁「No.1177 特定親族特別控除」
出典元:国税庁「No.1180 扶養控除」
出典元:日本年金機構「年金Q&A(19歳以上23歳未満の被扶養者にかかる認定)」
遅れそうなら返済日前に連絡する
今月の返済が間に合わないとわかった時点で、返済日の前に借入先へ連絡してください。返済日を少し後ろにずらす、一時的に返済額を減らすといった対応を、借入先が検討してくれることがあります。
連絡では、遅れる理由と、いつまでにいくらなら払えるかを具体的に伝えます。アルバイト代の入金日が返済日より後なら、入金日に合わせて返済日を変えられないか相談するのも1つの方法です。
対応の内容は会社ごとに異なり、必ず応じてもらえるとは限りません。それでも、借入先との話し合いは連絡が早いほど進めやすくなります。返済日を過ぎてしまった場合も、督促を待たずに大学生本人から連絡しましょう。
返済日をずらしても、ずらした日数分の利息はかかります。翌月以降も返済が続かない見込みなら、返済日の調整では足りないため、債務整理の相談を検討してください。
SNSの個人間融資と闇バイトは避ける
返済に困ったときほど、SNSで見かける個人間融資や高額バイトの誘いには乗らないようにしましょう。どちらも借金の問題を解決せず、より大きなトラブルや犯罪に巻き込まれる入口です。
SNSで「学生OK」「即日融資」「審査なし」とうたう個人間融資は、貸金業の登録がない闇金が個人を装っている場合が多いと言われています。金融庁は、個人であっても繰り返しお金を貸せば貸金業にあたり、登録なしに営業すれば違法だと注意を呼びかけています。闇金は法律の上限を大きく超える利息を求め、返済が遅れると本人だけでなく家族にまで取立てが及ぶこともあります。
「高額」「即日即金」「ホワイト案件」は、特殊詐欺の受け子や強盗の実行役を集める闇バイトの募集によく見られる言葉です。警察庁は「楽で、簡単、高収入」を強調する求人に注意するよう呼びかけ、少年であっても犯罪に加われば必ず捕まり、厳しく処罰されると警告しています。
学生ローンや別の消費者金融での借り増しも、利息のかかる借金を増やすだけです。すでに闇金から借りてしまった場合の対処は、次の記事で説明しています。
こちらも読まれています闇金とは?手口と違法な金利、借金を返さなくてよい理由をわかりやすく解説 闇金とは、貸金業の登録を受けずに違法な高金利でお金を貸し付ける業者です。トイチ(10日で1割)の金利は年365%を超え、...この記事を読む
出典元:金融庁「違法な金融業者にご注意!」
出典元:警察庁「いわゆる「闇バイト」の危険性について」
借金を返せない大学生が使える債務整理
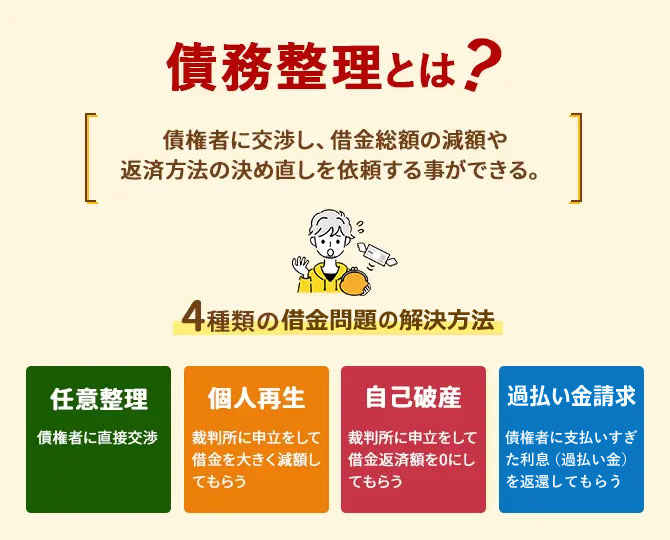
借金を自力で返せなくなった大学生も、債務整理を利用できます。債務整理には年齢や職業の制限がなく、アルバイト収入しかない学生でも手続きを選べるからです。
どの手続きが合うかは、借金を分割で返していけるだけの収入があるかで決まります。返済が遅れ始めた段階からでも、弁護士に依頼すれば督促を止めたうえで手続きに入れます。
弁護士に依頼すると督促が止まる
大学生が債務整理を弁護士に依頼すると、弁護士が借入先に受任通知を送り、貸金業者からの督促が止まります。受任通知とは、弁護士が債務整理を引き受けたことを債権者に知らせる書面です。
貸金業法は、受任通知を受け取った貸金業者が、正当な理由なく本人に直接返済を求めることを禁じています。消費者金融やカード会社からの電話や督促状は受任通知が届いた時点で止まり、以後のやり取りの相手は弁護士です。
大学生本人は借入先とのやり取りから離れ、授業やアルバイトを続けながら手続きを進められます。多くの事務所は、手続きの方針が決まるまで借入先への返済をいったん止め、その間に弁護士費用を分割で積み立てる方法を取っているため、手元にまとまったお金がなくても依頼できます。
収入があれば任意整理
アルバイトで毎月一定の収入がある大学生には、任意整理が向いています。任意整理とは、弁護士が借入先と交渉して将来の利息をカットし、残りの借金を3年から5年の分割で返していく手続きです。
将来の利息のカットに借入先が応じれば、毎月の返済額は全額が元本の返済に充てられます。利息のせいで元本が減らなかった状態から抜け出し、返済した分だけ借金が確実に減っていきます。
任意整理では、整理する借入先を選べるのも特徴です。親が保証人になっている借金を整理の対象から外しておけば、親に請求は行きません。
任意整理を利用するには、分割の返済を最後まで続けられる収入が必要です。アルバイト収入だけでは月々の返済が難しくても、卒業後の就職が決まっていれば、就職後の収入を見込んで返済の計画を立てられる場合があります。
こちらも読まれています任意整理とは?債務整理との違いやメリット・デメリット、よくある質問まとめ 借金整理の方法について調べると、普段聞きなれない言葉がたくさん出てきます。今回は「債務整理」と「任意整理」はどう違うのか...この記事を読む
収入がなければ自己破産
アルバイト収入がほとんどなく、分割でも借金を返していけない大学生には、自己破産が選択肢になります。自己破産とは、借金を返せない状態であると裁判所に認めてもらい、免責の許可を得て、借金の返済義務を免れる手続きです。
自己破産には収入の要件がなく、裁判所は、今の収入と財産に加えて今後働いて得られる収入も踏まえ、借金を返していけない状態かどうかを判断します。財産が少ない場合は、裁判所が破産管財人(財産を調べて換金する人)を付けずに手続きを終える同時廃止という進め方があり、財産の少ない大学生は、比較的短い期間と少ない費用で手続きを終えられることがあります。
ギャンブルや買い物での浪費、カードの現金化が借金の原因でも、自己破産をあきらめる必要はありません。破産法は浪費やギャンブル、カードの現金化を免責を認めない事由に挙げていますが、裁判所は反省の態度や生活の立て直しの状況を踏まえ、裁量で免責を許可することができます。
自己破産では、整理する借金を選べず、奨学金を含むすべての借金が手続きの対象です。親が奨学金の保証人になっている場合、本人が自己破産すると返済の請求は保証人の親に向かうため、自己破産を選ぶ前に親への影響を弁護士と確認しておきましょう。
こちらも読まれています自己破産とは?するとどうなる・デメリットとメリットを解説 自己破産は、収入や財産では返しきれなくなった借金について、裁判所に支払い義務を免除してもらう手続きです。「人生が終わる」...この記事を読む
個人再生は学生に向きにくい
個人再生は、大学生の借金の解決には向きにくい手続きです。個人再生とは、裁判所の認可を受けて借金を減額し、減額後の金額を原則3年の分割で返していく手続きを指します。
個人再生を利用するには、将来にわたって継続的に、または繰り返し収入を得る見込みが必要です。卒業や就職で働き方が変わる大学生は、アルバイト収入があっても、継続した収入の見込みを示しにくい立場にあります。
大学生の借金の額では、減額の効果も小さいのが実情です。個人再生では、返済額に法律上の下限があります。借金の総額が100万円未満なら全額、100万円以上500万円以下なら少なくとも100万円を返す必要があるため、借金が100万円前後の大学生は、個人再生を使ってもほとんど減りません。
裁判所に納める費用や弁護士費用も、任意整理より高額です。大学生の場合、収入があれば任意整理、収入がなければ自己破産を軸に検討するのが現実的です。どちらが合うかは借金の額と収入で変わるため、弁護士に相談して確かめてください。
出典元:e-Gov法令検索「民事再生法」第221条・第231条
注目!
そのお悩み弁護士に相談してみては?
当サイトを見ても疑問が解決しない、状況が異なるので判断が難しいと感じたら弁護士に相談することをおすすめします。
初回相談無料の弁護士も数多く掲載しておりますし、どの弁護士もいきなり料金が発生するということはありません。まずはお気軽にご相談ください。
大学生の借金の親への影響
大学生の借金について、保証人になっていない親に返済義務はありません。親に影響が出るのは、親が借金の保証人になっている場合と、実家に届く郵便や電話から借金を知られる場合です。
親に子どもの借金の返済義務はない
子どもが大学生でも、親だからという理由で子どもの借金を返す義務は生じません。借金を返す義務を負うのは契約した本人で、親が返済義務を負うのは、子どもが返せないときに代わりに返す約束をした保証人になっている場合だけです。
2022年4月に成年年齢が18歳に引き下げられ、18歳以上の大学生は親の同意なしに借入れの契約を結べるようになりました。大学生が自分の名前で結んだ借入れは本人の契約で、返済の義務を負うのも本人です。
貸金業法は、貸金業者が保証人でない家族などに借金の支払いを求めることを禁じています。消費者金融から親に「子どもの借金を払ってほしい」と連絡が来ても、保証人でなければ親が支払う必要はありません。
息子や娘の借金を知った親は、まず保証人になっている借金がないかを確かめてください。保証人でなければ、代わりに払う前に、借入先ごとの残高と延滞の有無を子どもと一緒に書き出しましょう。借金の全体がわかれば、親が立て替えるか、子ども本人が弁護士に相談するかを落ち着いて判断できます。
出典元:e-Gov法令検索「民法」第4条
親が保証人なら請求が行く
親が大学生の借金の保証人になっている場合、大学生が返済できなくなると、借入先は親に返済を求めます。保証人は、本人が返さない借金を代わりに返す義務を負うためです。
大学生の借金で親が保証人になりやすいのは、奨学金の連帯保証人や賃貸住宅の連帯保証人です。保証人とは別に、親名義のクレジットカードの家族カードで使った分も、使ったのが大学生であっても支払いの義務は本会員の親にあります。
親が保証人の借金があるときは、親への影響は債務整理の手続きの選び方しだいです。任意整理なら、保証人付きの借金を整理の対象から外して大学生本人が返し続けることで、親への請求を避けられます。
自己破産と個人再生では、保証人付きの借金も手続きの対象から外せません。本人の返済義務がなくなっても、減額されても、保証人の親の義務はそのまま残るため、借入先は親に、残っている借金の全額を一括で請求するのが通常です。保証人付きの借金がある大学生は、手続きを選ぶ前に弁護士へ伝えてください。
実家暮らしは郵便と電話で知られやすい
実家で暮らす大学生が返済を延滞すると、督促状や電話から借金が親に知られやすくなります。督促状の宛名は本人でも、実家に届いた郵便を家族が受け取れば、差出人の名前から借金に気づかれてしまうでしょう。
延滞を放置するほど、督促の郵便と電話は増えていきます。弁護士に債務整理を依頼すれば、借入先からの連絡先は弁護士事務所に変わり、実家に届いていた借入先の督促の郵便や電話は止まります。
任意整理は裁判所を通さずに借入先と返済条件を交渉する手続きで、親の収入の資料も出さないため、親に知られずに進めやすい手続きです。裁判所に申し立てる自己破産や個人再生では、家計の資料に同居する家族の収入を記載し、家族の給与明細などを求められることがあります。実家暮らしの大学生が自己破産を選ぶなら、親の協力が必要になる場面を見込んでおきましょう。
こちらも読まれています任意整理は家族にバレる?バレない理由と知られるケース 借金したことを積極的に家族に話す人はそう多くないでしょう。しかも返済に行き詰まったとなれば、なおさら心配をかけないよう家...この記事を読む
親に立て替えてもらうなら書面に残す
親に借金を立て替えてもらえるなら、高い金利の借金を一括で返してもらうことで、利息の負担を止められます。年18%の利息がかかる借金を親の援助で完済すれば、残るのは利息のかからない親への返済だけです。
立て替えてもらうときは、親子の間でも、借りた金額と返し方を書面に残しておきます。書面に書く内容は次の3つです。
- 立て替えてもらった金額
- 毎月の返済額と返済日
- 完済する予定の時期
書面があれば、返済の約束があいまいにならず、卒業後に返済額や期限をめぐって親子で揉めることを防げます。立て替えてもらった後は、カードのキャッシング枠を外し、使っていないカードを解約して、同じことを繰り返さないよう手当てをしてください。
返済が難しく自己破産も考えている大学生は、親に返す前に弁護士に相談しましょう。自己破産の前に親にだけ返済すると、借入先のうち一部だけを優遇した返済とみなされ、破産管財人が親から返済分を取り戻す対象になることがあります。
大学生が借金を滞納した後の流れ
大学生が借金の返済を延滞すると、まず督促の電話や督促状が届き、遅延損害金が付き始めます。延滞が続けば信用情報に延滞が記録され、一括請求と裁判を経て、アルバイト代や預金の差押えまで進みます。
借金の返済を優先して家賃まで滞納すれば、住まいを失うことにもなりかねません。延滞が始まった後でも、弁護士に債務整理を依頼すれば借入先からの督促は止まり、差押えに進む前に解決を図れます。
督促の電話や督促状が届く
返済日に支払いが確認できないと、借入先から督促の連絡が来ます。返済日の翌日以降に電話やSMS、メールで支払いを求められ、それでも払わなければ督促状が郵送で届くのが一般的な流れです。
延滞が長引くと、督促状より強い言葉で支払いを求める催告書や、残りの借金の一括払いを予告する書面に変わっていきます。督促が届いたら、無視せずに大学生本人から借入先に連絡し、払える時期を伝えてください。督促の段階なら、まだ話し合いで解決できる余地は十分です。督促の電話に出ないまま放置すると、借入先は返す意思がないと判断し、一括請求や裁判の準備に進んでいきます。
貸金業者の取立ては、貸金業法で厳しく規制されています。午後9時から午前8時までの電話や訪問、正当な理由のない勤務先への連絡、保証人でない家族への支払いの要求は、いずれも禁止された取立てです。
こちらも読まれています督促状とは?催告書との違い、届いた後の流れと対処法 借金返済が滞ると、金融機関から督促状が送られてくる場合があります。督促状を放置していると段階を踏んで財産を差し押さえられ...この記事を読む
延滞した日から遅延損害金が付く
返済が遅れると、返済日の翌日から、通常の利息に代えて遅延損害金がかかります。遅延損害金とは、返済の遅れに対して払う損害賠償のお金で、延滞中の残高に日割りで加わります。
消費者金融やカードローンの遅延損害金の利率は、利息制限法で年20%が上限です。大学生が借りやすい消費者金融の金利(上限年18%前後)より高い率なので、延滞が長引くほど借金の増え方は速くなります。
50万円の借金に年20%の遅延損害金がかかると、1日あたり約274円、1か月で約8,200円です。アルバイト代から返せる額が月1万円程度なら、延滞を続けるだけで返済額の大半が遅延損害金に消えていきます。
遅延損害金の増え方を抑えるために、延滞の期間が短いうちに一部でも返済し、残りを払う時期は借入先に相談しましょう。
延滞が続くとブラックリストに載る
返済の遅れは毎月の入金状況として信用情報機関に記録され、延滞が2か月から3か月続くと、延滞の記録が登録されます。延滞の記録が登録された状態は、一般に「ブラックリストに載る」と呼ばれます。
信用情報機関とは、ローンやクレジットカードの契約と返済の状況を記録し、加盟するカード会社や貸金業者に提供する機関です。CICは返済日から61日以上または3か月以上の延滞を「異動」として記録し、JICCは3か月以上入金がない状態を延滞として登録します。
延滞の記録が残るのは、CIC・JICCともに契約が終わってから5年間です。記録が残っている間は、新しいクレジットカードやローンの審査に通りにくく、スマホ本体の分割払いも組めないことがあります。
出典元:CIC「信用情報は、どのくらいの期間CICに登録されていますか?」
出典元:JICC「信用情報の内容と登録期間」
アルバイト代や預金が差し押さえられる
延滞が続くと、借入先は分割で返す権利を失わせて残りの借金を一括で請求し、払えないまま放置すれば、裁判所に支払督促(支払いを命じる書面を送ってもらう手続き)や訴訟を申し立てます。判決などで支払いが命じられると、借入先はアルバイト代や預金を強制的に取り立てる差押えに進みます。
アルバイト代の差押えでは、税金や社会保険料を引いた手取り額の原則4分の1が対象です。手取りが月8万円なら2万円が毎月アルバイト先から借入先に直接支払われ、手元には6万円しか残りません。預金の差押えでは、差押えの時点で口座にある残高が対象になります。
アルバイト代を差し押さえる命令は、裁判所からアルバイト先に届きます。勤務先に借金を知られ、アルバイトを続けにくくなる大学生もいるでしょう。
裁判所から支払督促や訴状が届いたら、放置せずに弁護士に相談してください。大学生が支払督促や訴状を放置すると、借入先の請求どおりの内容で支払いが確定し、差押えに進みます。差押えの前に弁護士へ債務整理を依頼すれば、一括請求を受けた後でも分割の交渉や手続きに入れます。
家賃まで滞納すると強制退去もある
消費者金融やカードの借金を滞納しただけで、借りている部屋から追い出されることはありません。借金の借入先と大家は別の相手で、借入先には賃貸借の契約を解除する権利がないからです。
危ないのは、借金の返済を優先して家賃を滞納する場合です。家賃の滞納が続くと、大家が信頼関係の破壊を理由に賃貸借契約を解除し、大学生は明渡しの裁判と強制執行を経て退去させられます。東京都消費生活総合センターは、3か月以上の家賃の滞納で契約の解除を認めた裁判例があると案内しています。
家賃保証会社が家賃を立て替えている場合でも、裁判を経ずに保証会社や大家が鍵を交換する、荷物を運び出すといった行為は、原則として法律上認められていません。最高裁判所は令和4年12月12日の判決で、家賃を滞納して連絡の取れない借主について部屋を明け渡したものとみなす家賃保証会社の契約条項を、消費者契約法により無効になる条項にあたると判断しています。
借金の差押えで家財を持っていかれる心配も、ほとんどありません。民事執行法は、生活に欠かせない衣服・寝具・家具・台所用品などの差押えを禁じています。
返済の順番は、家賃・光熱費・スマホ代など生活の基盤になる支払いが先です。借金の返済が回らない分は、借入先への相談か債務整理で調整しましょう。
出典元:裁判所「最高裁判所第一小法廷 令和4年12月12日判決(令和3年(受)第987号)」
出典元:東京都消費生活総合センター「よくある質問」
出典元:e-Gov法令検索「民事執行法」第131条
大学生の借金は就活に影響する?
就職先の企業は信用情報を見られないため、借金や任意整理が理由で内定に影響することは通常ありません。注意が必要なのは、自己破産の手続き中に就けない職種があることと、卒業後のクレジットカードやローンの審査です。
企業は信用情報を見られない
採用を考える企業が、学生の借金や延滞、債務整理の記録を信用情報機関(ローンやカードの返済の記録を管理する機関)で調べることはできません。信用情報を利用できるのは、信用情報機関に加盟するカード会社や貸金業者などに限られています。
加盟する会社も、信用情報を使えるのは返済能力の調査のためだけです。貸金業法と割賦販売法は、信用情報を返済能力の調査以外の目的で使うことや第三者に提供することを禁じており、カード会社や消費者金融を持つ企業グループへの就職でも、採用の選考に信用情報を使うことは許されません。
個人再生と自己破産では、国が発行する官報に名前と住所が載ります。官報は誰でも見られますが、一般の企業が採用の選考で官報を確認することはまずありません。任意整理は官報に載らない手続きです。
就活で借金の有無を尋ねられることは通常なく、大学生が自分から申告する必要もありません。返済が苦しいなら、就活と並行して債務整理を進めることもできます。
自己破産中は一部の職種に就けない
自己破産の手続き中は、法律で決められた一部の職種に就けません。破産手続きの開始が決まってから免責の許可が確定するまでの間は、資格や仕事を制限する法律の適用を受けるためです。
大学生の就職先に関わりやすい職種では、次のような制限があります。
- 警備員(警備業法)
- 生命保険の募集人(保険業法)
- 宅地建物取引士(宅地建物取引業法)
免責の許可が確定すれば、破産法の定めにより自動的に制限が解け(復権)、資格や仕事の制限はなくなります。任意整理と個人再生には、職種や資格の制限がありません。
警備会社や保険会社、不動産会社への就職を考えている大学生は、手続きの時期と入社の時期が重なると、入社後の業務に影響が出るおそれがあります。就職の予定を弁護士に伝え、申立ての時期を相談してください。
卒業後しばらくはカードを作りにくい
大学生のうちに延滞や債務整理をすると、卒業後しばらくは、新しいクレジットカードやローンの審査に通りにくくなります。信用情報機関に記録が残るのは、完済などで契約が終わってから5年間です。債務整理をした場合、カードやローンの審査への実質的な影響は、おおむね5年から7年続きます。
社会人1年目で影響が出やすいのは、次の3つの場面です。
- 新しいクレジットカードを作る
- スマホ本体を分割払いで買う
- 一人暮らしの部屋を借りるときに、信用情報を確認する家賃保証会社の審査を受ける
カードの代わりになるのは、銀行口座から即時に引き落とされるデビットカードです。スマホ本体を一括払いで買う、信用情報を確認しない保証会社を扱う物件を選ぶといった工夫で、生活への影響は小さくできます。
記録が残る期間は延滞が長引くほど後ろに延びるので、延滞を放置せず早めに整理した大学生ほど記録が消える時期も早まり、社会人として生活を立て直しやすくなります。
大学生が借金を相談できる窓口
大学生が借金を相談できる窓口は、悩みの中身によって分かれます。返済の行き詰まりは弁護士・司法書士、費用の不安は法テラス、学費や生活費の負担は大学、契約のトラブルが原因の借金は消費生活センターが相談先です。
弁護士・司法書士
借金の返済に行き詰まった大学生の相談先は、債務整理を扱う弁護士か司法書士です。債務整理の相談を無料で受け付ける事務所は多く、任意整理と自己破産のどちらが合うか、費用がいくらかかるかを相談の段階で確認できます。
弁護士は、任意整理・個人再生・自己破産のすべての手続きを代理人として引き受けられます。認定を受けた司法書士が代理人として交渉できる任意整理は、1社あたりの借金が140万円以下の場合です。自己破産や個人再生での司法書士の役割は、裁判所に出す書類の作成にとどまります。
大学生の借金は1社あたり140万円を下回ることが多く、任意整理であれば司法書士にも依頼できます。自己破産になる可能性がある場合や、借入先と裁判になっている場合は、最初から弁護士に相談するほうが、途中で依頼先を変える手間がかかりません。
相談の前に、借入先ごとの残高と毎月の返済額、延滞の有無をメモにしておきましょう。限られた相談時間を有効に使えます。
こちらも読まれています借金の無料相談はどこがいい?債務整理の相談窓口10選と失敗しない選び方 今回の記事では、債務整理を無料で相談できる相談窓口10選を紹介します。これら10の相談窓口では、借金問題の解決・債務整理...この記事を読む
法テラス
債務整理を弁護士に頼む費用を払えるか不安な大学生は、法テラス(日本司法支援センター)を利用できます。法テラスは、収入と資産が一定の基準以下の人に、無料の法律相談と弁護士費用の立替えを行う、国が設立した公的な法人です。
法テラスの収入の基準は、単身者の場合で手取りの月収18万2,000円以下(東京23区や大阪市などは20万200円以下)、資産の基準は180万円以下です。アルバイト収入で暮らす大学生の多くは、収入の基準を下回るでしょう。
費用の立替えを受けた場合、立て替えてもらった弁護士費用は、弁護士が手続きに動き始めた段階から、法テラスへ毎月分割で返していきます。無料の法律相談を受けられるのは、同じ問題について3回までです。
親と同居して生計を同じにしている大学生は、家族の収入が審査に影響することがあります。基準に当てはまるかどうかは、法テラスの窓口か電話(0570-078374)で確認してください。
出典元:法テラス「弁護士・司法書士費用等の立替制度のご利用の流れ」
大学の学生課・学生相談室
学費や生活費の負担が借金の原因になっているなら、相談先は大学の学生課や学生相談室です。大学の窓口では、授業料の減免や分割払い(分納)、納付期限の延長(延納)のほか、大学独自の給付や緊急の貸付けも案内しています。
国の高等教育の修学支援新制度では、世帯の収入に応じて授業料等の減免と給付型奨学金を受けられます。親の失業や病気などで家計が急に悪化した場合は、年間を通じて随時申し込むことが可能です。
大学の支援や奨学金は、借金の返済そのものに使うお金ではありません。それでも学費や生活費の負担が減れば、浮いたアルバイト代を返済に回せるようになり、自力での返済を続けやすくなります。
学生相談室では、借金の悩みで眠れない、勉強に手がつかないといった心の負担も相談できます。学費や生活費の負担が重いと感じたら、早めに学生課へ問い合わせてください。
消費生活センター
マルチ商法や情報商材、エステの契約などが原因で借金を抱えた大学生の相談先は、消費生活センターです。消費者ホットライン「188」に電話すれば、最寄りの消費生活センターなどの相談窓口につながります。
契約が原因で大学生が借金を抱えるきっかけは、先輩や友人に誘われた投資の勉強会、副業の情報商材、高額なエステや脱毛の契約などです。「借金をしてでも払えば、すぐに取り返せる」と勧められ、消費者金融で借りて代金を払ってしまうケースも見られます。
消費生活センターは、契約の内容を聞き取ったうえで、クーリング・オフ(契約後の一定期間内なら無条件で解約できる制度)や契約の取消しができるかを助言してくれます。相談は無料で、かかるのは通話料だけです。契約を取り消せれば代金が返金され、借金の返済に充てられる場合もあります。
こちらも読まれています18歳からの借金が問題に!よくあるトラブルと対策は 成年年齢引き下げによって、契約知識の少ない18歳・19歳新成人に借金問題が生じる可能性があります。そこで本記事では、18...この記事を読む
出典元:消費者庁「消費者ホットライン」
まとめ
大学生の借金が危ないかどうかの目安は、金額の大きさではなく、毎月の返済をアルバイト代でまかない続けられるかどうかです。返済のために別の借金をしている、リボ払いの残高が減らない、食費や家賃を削って返済しているといった状態なら、自力での返済は限界に近づいています。
返済が苦しくなった大学生が頼れるのが、債務整理です。アルバイト収入があれば任意整理で将来の利息のカットを交渉でき、収入がなければ自己破産で返済義務を免れる道があります。保証人になっていない親に返済義務はなく、企業が信用情報を見ることもないため、借金や任意整理が就活の妨げになることも通常ありません。
延滞を放置すると、遅延損害金で借金が増え、信用情報への登録やアルバイト代の差押えへと進んでいきます。延滞が始まっていても、早く動くほど選べる方法は多く残り、卒業後の生活を立て直す時期も早まります。
大学生の借金の悩みは弁護士に相談を
借金の返済に不安を感じたら、一人で抱え込まずに弁護士に相談してください。債務整理の相談を無料で受け付ける事務所は多く、弁護士に依頼すれば督促が止まり、借入先とのやり取りも任せられます。借金の額や延滞の状況を伝えれば、学生の立場で選べる解決の方法を、弁護士が具体的に示してくれます。
債務整理に強く評判の良い弁護士事務所を探す
債務整理借金問題に悩んでいませんか?
- 複数の借入先があり、返済しきれない
- 毎月返済しても借金が減らない…
- 家族に知られずに借金を整理したい