自動車保険の種類は7つ|任意保険の補償内容と被害者に役立つ保険
自動車保険の見積もりを取ったら、対人・対物・人身傷害・車両……と並んだ項目を見て「結局どれが何の保険なのか」と手が止まった。あるいは、交通事故に遭ったあとで「相手の保険と自分の保険、どちらから何が出るのか」が分からず困っている。この記事は、そんな方のために書いています。
結論から言うと、自動車保険の補償は「対人賠償」「対物賠償」「人身傷害」「搭乗者傷害」「自損事故」「無保険車傷害」「車両」の7種類に整理できます。このうち、事故の相手に対して支払われるものと、自分や同乗者のために支払われるものを分けて理解すると、迷わなくなります。
ここでは、強制加入の自賠責保険と任意保険の関係をおさらいしたうえで、7種類の補償をひとつずつ解説し、最後に「被害者になったとき、どの保険が役立つのか」を状況別にまとめます。
目次[非表示]
自動車保険は「自賠責保険」と「任意保険」の二階建て
自動車保険と呼ばれるものには、法律で加入が義務づけられている自賠責保険(自動車損害賠償責任保険)と、保険会社や共済が販売している任意保険の2つがあります。この記事で「7種類」と呼ぶのは、後者の任意保険に含まれる補償の種類のことです。
まず、2つの保険の違いを押さえておきましょう。次の表は、補償の範囲と限度額を比べたものです。
| 自賠責保険 | 任意保険 | |
|---|---|---|
| 加入 | 法律で義務(未加入は罰則あり) | 任意 |
| 補償の対象 | 相手のケガ・死亡(対人のみ) | 相手の物損、自分や同乗者のケガ、自分の車など、契約した範囲 |
| 支払限度額(被害者1名あたり) | 傷害120万円/後遺障害75万〜4,000万円/死亡3,000万円 | 契約内容による(対人・対物は「無制限」が一般的) |
| 相手の物損 | 補償されない | 対物賠償でカバー |
自賠責保険は、人身事故の被害者に最低限の補償を確保するための制度です。傷害は120万円まで、死亡でも3,000万円までという上限があり、物損は一切対象になりません。実際の賠償額は、後遺障害が残る事故や死亡事故では数千万円から1億円を超えることもあるため、自賠責保険だけでは足りない部分を任意保険で補う、という二階建ての構造になっています。
自賠責保険の仕組みそのものや、2つの保険がどう連動して支払われるかは、当サイトの別の記事で詳しく解説しています。この記事では任意保険の中身に絞って話を進めます。
こちらも読まれています自動車保険における自賠責保険と任意保険の関係とは? 自動車保険には自賠責保険と任意保険の二種類がある。自動車を運転する人はもちろん、運転免許を持っていなくて自動車には乗らな...この記事を読む
任意保険の補償は7種類
任意保険は保険会社ごとに商品名や特約が異なりますが、補償の中身を分解すると、ほぼ次の7つに収まります。まず全体像を表で確認してください。「誰の損害を補うか」の列に注目すると、整理しやすくなります。
| 補償の種類 | 誰の損害を補うか | 何を補うか |
|---|---|---|
| 対人賠償責任保険 | 事故の相手 | 相手のケガ・死亡に対する賠償金(自賠責の超過分) |
| 対物賠償責任保険 | 事故の相手 | 相手の車・建物・積み荷などの損害に対する賠償金 |
| 人身傷害保険 | 自分・同乗者 | 治療費や休業損害などの実際の損害額 |
| 搭乗者傷害保険 | 自分・同乗者 | あらかじめ決めた定額の保険金 |
| 自損事故保険 | 自分・同乗者 | 相手のいない単独事故などでのケガ・死亡 |
| 無保険車傷害保険 | 自分・同乗者 | 相手が無保険で賠償を受けられないときの穴埋め |
| 車両保険 | 自分の車 | 自分の車の修理費・時価額 |
表を見ると分かるとおり、相手に支払うための保険は最初の2つだけで、残りの5つはすべて自分側の損害を補うための保険です。加害者になったときに相手を守るのが対人・対物、被害者になったときや単独事故のときに自分を守るのが残りの5つ、と覚えてください。ここからは、それぞれの中身を見ていきます。
事故の相手に賠償するための保険
相手にケガをさせたり、相手の車を壊したりしたときの賠償金をまかなうのが、対人賠償と対物賠償です。任意保険の中でも最も基本的な補償で、この2つを外して契約することはほとんどありません。
対人賠償責任保険
契約した車の事故で、相手にケガをさせたり死亡させたりした場合に、法律上の賠償責任を負う金額のうち、自賠責保険の限度額を超えた部分を支払う保険です。
賠償額が高額になりやすい補償なので、保険金額は「無制限」で契約するのが一般的です。一方で、この保険はあくまで「相手に対する賠償」のための保険なので、運転していた本人や同乗していた家族のケガには使えません。自分や家族のケガは、後述する人身傷害保険などでカバーすることになります。
対物賠償責任保険
相手の車の修理費をはじめ、ガードレールや店舗、電柱、積み荷など、事故で壊した「物」に対する賠償金を支払う保険です。自賠責保険は物損を一切補償しないので、任意保険に入っていなければ、相手の車の修理費は全額自己負担になります。
対物の賠償額は、高級車や店舗への衝突、積み荷の損害などで数千万円に達することもあります。こちらも保険金額は無制限にしておくのが安心です。
自分と同乗者のケガを補う保険
ここからは、自分側の損害を補う保険です。まず、ケガをしたときに使う人身傷害保険と搭乗者傷害保険を見ていきます。名前が似ていて混同されやすいので、違いを意識して読んでください。
人身傷害保険
契約した車に乗っていた人(契約者本人・家族・同乗者)がケガをしたり亡くなったりしたときに、治療費・休業損害・慰謝料などの実際の損害額を、契約した保険金額の範囲内で支払う保険です。1990年代末に登場し、いまでは多くの自動車保険で中心的な補償になっています。
この保険の大きな特長は、過失割合に関係なく、自分の過失分も含めて損害額が支払われる点です。たとえば自分にも3割の過失がある事故では、相手からは損害の7割しか賠償を受けられませんが、人身傷害保険に入っていれば残りの3割分も自分の保険から受け取れます。また、相手との示談が終わる前でも保険金を受け取れるので、治療費の立て替えに困る事態を避けやすくなります。
契約内容によっては、契約した車に乗っていないとき(歩行中や他人の車に同乗中の交通事故)も補償の対象になるタイプがあります。
搭乗者傷害保険
契約した車に乗っていた人がケガをしたり亡くなったりしたときに、あらかじめ決められた定額の保険金を支払う保険です。たとえば「死亡時1,000万円」「入院1日あたり○円」「骨折で○万円」のように、損害額とは関係なく契約で定めた金額が支払われます。
人身傷害保険との違いを表にまとめると、次のようになります。
| 人身傷害保険 | 搭乗者傷害保険 | |
|---|---|---|
| 保険金の決まり方 | 実際の損害額(実損払い) | 契約で定めた定額 |
| 支払われる時期 | 損害額が確定してから | ケガの内容が分かれば比較的早い |
| 相手からの賠償との関係 | 賠償で受け取った分は差し引かれる | 賠償とは別に受け取れる |
人身傷害保険が「実際に損した分を埋める保険」であるのに対し、搭乗者傷害保険は「ケガをしたらお見舞金が出る保険」と考えると分かりやすいでしょう。現在は人身傷害保険を基本とし、搭乗者傷害保険を上乗せとして付けるかどうか選ぶ、という契約の形が一般的です。損害保険料率算出機構の統計でも、2022年度以降は搭乗者傷害保険が人身傷害保険の「定額払」として集計されるようになっています。
相手のいない事故や自分の車の損害を補う保険
次に、相手から賠償を受けられない事故で自分の損害を補う保険です。単独事故でのケガを補う自損事故保険と、自分の車の修理費を補う車両保険があります。
自損事故保険
電柱に衝突した、崖から転落したといった単独事故や、自分に100%の過失がある事故で、運転者や同乗者がケガをしたり亡くなったりしたときに保険金が支払われる保険です。相手がいない事故では自賠責保険からの補償がないため、その穴を埋める役割を持っています。
多くの保険会社では、対人賠償責任保険に自動的にセットされる形になっています。ただし人身傷害保険に加入していれば単独事故のケガも人身傷害保険で補償されるため、人身傷害保険を付けている契約では自損事故保険の出番はほとんどありません。
車両保険
自分の車が壊れたときの修理費や、全損の場合の時価額を補う保険です。相手のある事故はもちろん、当て逃げ、単独事故、盗難、いたずら、台風や洪水による損害など、補償の範囲は契約のタイプ(一般型・エコノミー型など)によって変わります。
交通事故の被害者になった場合、自分の車の修理費は本来、相手の対物賠償から支払われるものです。しかし相手が無保険だったり、過失割合でもめて修理費の支払いが遅れたりしたときは、自分の車両保険を先に使って修理し、あとで保険会社が相手に請求する、という使い方ができます。この意味で、車両保険は被害者にとっても無関係ではありません。
相手が無保険だったときに頼れる保険
最後の1つは、相手が任意保険に入っていなかった場合の備えです。
無保険車傷害保険
事故の相手が任意保険に加入していない、あるいは加入していても補償が不十分で、十分な賠償を受けられないときに、自分や同乗者が死亡または後遺障害を負った場合の損害を補う保険です。ひき逃げで相手が分からない場合も対象になります。
「相手が無保険なんてめったにない」と思うかもしれませんが、損害保険料率算出機構の統計によると、2024年度末時点で任意保険の対人賠償保険に加入している車は全体の75.4%にとどまります(共済を除く)。つまり、道路を走っている車のうち相当数が任意保険の対人賠償に入っていない計算です。被害者になったときの最後の砦として、多くの保険で対人賠償に自動セットされています。
交通事故の被害者になったとき、どの保険が役立つか
ここまで7種類を見てきましたが、被害者の立場から見ると「相手の保険から何が出て、自分の保険から何が出るのか」が一番知りたいところだと思います。状況別に、使える保険を整理したのが次の表です。
| 状況 | 相手の保険から | 自分の保険から |
|---|---|---|
| 相手が任意保険に加入、自分は無過失(もらい事故) | 対人賠償・対物賠償(自賠責を含む) | 人身傷害(示談前の立て替えに)、搭乗者傷害 |
| 相手が任意保険に加入、自分にも過失あり | 相手の過失分のみ | 人身傷害(自分の過失分を補う)、車両保険 |
| 相手が任意保険に未加入 | 自賠責保険のみ(物損はゼロ) | 無保険車傷害、人身傷害、車両保険 |
| ひき逃げで相手が不明 | 政府保障事業(自賠責相当) | 無保険車傷害、人身傷害、車両保険 |
この表から言えるのは、被害者であっても自分の任意保険が役立つ場面は多い、ということです。特に人身傷害保険と無保険車傷害保険は、相手の保険だけでは埋められない部分を補ってくれます。事故に遭ったら、相手の保険会社とのやり取りだけでなく、自分の保険会社にも必ず連絡して、使える補償を確認してください。
なお、どちらの保険を使うかで等級や保険料にどう影響するかは、当サイトの「交通事故の保険は相手と自分のどちらの保険を使う?」で詳しく解説しています。
こちらも読まれています交通事故の保険は相手と自分のどちらの保険を使う? 交通事故の被害者が第一に補償を受けるのは加害者が加入している自動車保険。しかし相手が無保険の場合などに使える自分の保険が...この記事を読む
被害者に役立つ特約「弁護士費用特約」
7種類の基本補償のほかに、任意保険にはさまざまな特約を付けられます。中でも被害者になったときに価値が大きいのが弁護士費用特約です。
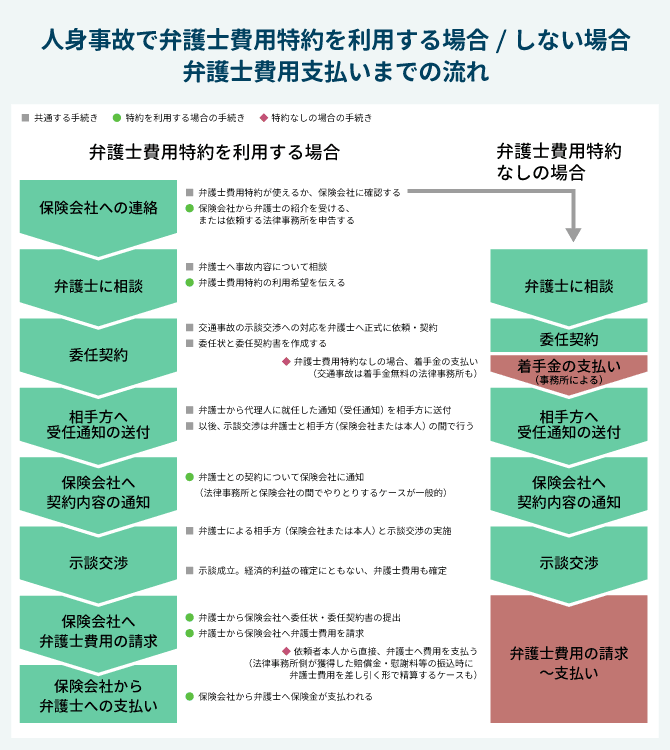
もらい事故のように自分に過失がない事故では、自分の保険会社は相手との示談交渉を代行できません。被害者が自分で保険会社と交渉することになりますが、相手は交渉のプロですから、提示される賠償額は低めになりがちです。弁護士費用特約があれば、弁護士への相談料や依頼費用が一定額まで保険から支払われるため、自己負担なく弁護士に交渉を任せられます。保険料の負担は年間数千円程度の会社が多く、家族の保険に付いている特約を使えるケースもあります。詳しくは「弁護士特約(弁護士費用特約)とは?」の記事をご覧ください。
こちらも読まれています弁護士特約(弁護士費用特約)とは?交通事故時の補償内容や使い方・注意点を解説 弁護士特約(弁護士費用特約)を利用すれば、交通事故で受けた被害に関する事後対応や示談交渉を、原則として費用負担なし(上限...この記事を読む
自動車保険の種類についてよくある質問
7種類すべてに加入しないといけない?
いいえ。対人賠償・対物賠償は事実上必須ですが、残りは自分の状況に合わせて選びます。古い車で修理より買い替えが現実的なら車両保険を外す、人身傷害保険に入っているなら搭乗者傷害保険は付けない、といった選び方が一般的です。
搭乗者傷害保険と人身傷害保険の両方に入る意味はある?
あります。人身傷害保険は損害額を埋める保険、搭乗者傷害保険は損害額とは別に受け取れる定額の保険なので、両方に入っていれば両方から受け取れます。ただし保険料との兼ね合いで、人身傷害保険だけにする契約が増えているのも事実です。
被害者になったとき、自分の保険を使うと等級は下がる?
人身傷害保険・搭乗者傷害保険・無保険車傷害保険の保険金を受け取っただけでは、多くの保険会社で「ノーカウント事故」として扱われ、翌年の等級は下がりません。一方、車両保険を使うと等級が下がる場合があります。取り扱いは保険会社や契約によって異なるので、使う前に確認してください。
まとめ
自動車保険(任意保険)の補償は、対人賠償・対物賠償・人身傷害・搭乗者傷害・自損事故・無保険車傷害・車両保険の7種類です。相手に賠償するのは対人・対物の2つ、それ以外は自分や同乗者、自分の車のための補償だと整理すると、見積もりの項目も事故後の手続きも理解しやすくなります。
交通事故の被害者になった場合は、相手の対人・対物賠償に加えて、自分の人身傷害保険や無保険車傷害保険、弁護士費用特約が役立ちます。相手の保険会社から提示された金額に納得できないときや、相手が無保険で困っているときは、交通事故に詳しい弁護士に相談してみてください。初回相談を無料にしている事務所も多く、弁護士費用特約があれば費用の心配なく依頼できます。
交通事故に強い【おすすめ】の弁護士に相談
交通事故一人で悩まずご相談を
- 保険会社の慰謝料提示額に納得がいかない
- 交通事故を起こした相手や保険会社とのやりとりに疲れた
- 交通事故が原因のケガ治療を相談したい