主婦の交通事故の慰謝料はいくら?休業損害(主婦手当)の相場と計算方法

交通事故の慰謝料は、主婦(主夫を含む)でも会社員でも、相手方の保険会社や裁判所が同じ基準で計算します。職業の違いで慰謝料の金額に差が出ることはなく、慰謝料に差が出るのは通院期間の長さ・後遺障害の等級・慰謝料の算定基準(自賠責基準・任意保険基準・弁護士基準の3つ)の違いの3点です。
一方、休業損害は、けがで働けなかった期間の収入の減少を補う賠償で、主婦の場合は主婦手当とも呼びます。
収入のない専業主婦でも、家事ができなかった日数分を相手方の保険会社に請求できる損害です。主婦手当の1日あたりの金額は、自賠責基準で6,100円(2020年4月以降の事故の場合)、弁護士基準(裁判基準)で女性の平均賃金にもとづく約1万2,000円です。
目次[非表示]
交通事故の慰謝料は主婦でも会社員と同じ基準で計算
交通事故の慰謝料は、被害者が受けた精神的な苦痛に対する賠償です。主婦だから低く、会社員だから高いという区別はなく、同じけがで同じ期間通院すれば、主婦も会社員も同じ金額になります。
金額に差がつくのは、通院期間の長さ・後遺障害の等級・計算に使う基準の3点です。
慰謝料の額を決めるのは職業ではなく通院期間と後遺障害の等級
交通事故の慰謝料には、けがの治療で通院・入院した苦痛に対する入通院慰謝料と、治療を終えても症状が残った場合の後遺障害慰謝料があります。
入通院慰謝料の額は通院・入院した期間と日数で、後遺障害慰謝料の額は認定を受けた後遺障害の等級(重い順に1級から14級)で決まります。
どちらの慰謝料も、相手方の保険会社や裁判所は被害者の収入や職業を計算に入れないため、原則的に専業主婦・兼業主婦・主夫のいずれでも金額は変わりません。
自賠責基準・任意保険基準・弁護士基準で金額が変わる
慰謝料の計算基準は3つあり、どの基準を使うかで同じ通院期間でも金額が変わります。
自賠責基準
自賠責基準は、法律で加入が義務づけられた自賠責保険が支払う最低限の補償額を定めた基準です。国土交通省と金融庁の告示である「自動車損害賠償責任保険の保険金等及び自動車損害賠償責任共済の共済金等の支払基準」が、自賠責基準の入通院慰謝料を1日4,300円と定めています。
出典元:自動車損害賠償責任保険の保険金等及び自動車損害賠償責任共済の共済金等の支払基準(国土交通省)
任意保険基準
任意保険基準は、加害者が加入する任意保険会社が社内で定めている基準で、内容は各社とも外部に公開していません。金額は自賠責基準と同じか、わずかに上回る程度にとどまります。
弁護士基準(裁判基準)
弁護士基準は、過去の裁判例をもとに公益財団法人日弁連交通事故相談センター東京支部が発行する「民事交通事故訴訟 損害賠償額算定基準」(表紙の色から赤い本と呼ばれます)に載っている基準です。裁判基準とも呼ばれ、3つの基準の中で最も高い金額になります。
慰謝料の3つの基準の違いと計算方法は、次の記事で解説しています。
こちらも読まれています交通事故の慰謝料はいくら?相場の早見表と弁護士基準での計算方法 交通事故の慰謝料計算基準には3種類があり、中でももっとも高額なのは弁護士基準です。弁護士費用を払っても大きなおつりがくる...この記事を読む
主婦の交通事故慰謝料の相場
主婦の交通事故で多いのは、追突によるむちうちで数か月通院するケースと、治療を終えてもしびれや痛みが残り、後遺障害のうち最も軽い14級の認定を受けるケースです。
たとえばむちうちで3か月(実通院30日)通院した場合、入通院慰謝料の目安は自賠責基準で25万8,000円、弁護士基準(裁判基準)で53万円です。
以下の表には自賠責基準と弁護士基準の金額を並べました。相手方の保険会社が使う任意保険基準(各社非公開)は、自賠責基準に近いものとして読んでください。
通院3か月のむちうちの場合
治療期間3か月(90日)のうち30日通院したむちうちのケースを例にします。
自賠責保険の支払基準は、慰謝料の対象日数を「実治療日数その他を勘案して、治療期間の範囲内」と定めるだけで、実務では「実際に通院した日数の2倍」と「治療期間」のうち短い方を対象日数とする運用が定着しています。
30日×2=60日は90日より短いため、対象日数は60日です。
日額4,300円をかけると、自賠責基準の慰謝料は25万8,000円になります。
弁護士基準では、赤い本(裁判で使う算定基準)の別表Ⅱを使います。別表Ⅱは、むちうちのようにレントゲンやMRIに異常が写らない軽いけが向けの表で、通院3か月の目安は53万円です。
| 基準 | 計算 | 慰謝料の目安 |
|---|---|---|
| 自賠責基準 | 4,300円×60日 | 25万8,000円 |
| 弁護士基準(裁判基準) | 赤い本 別表Ⅱ 通院3か月 | 53万円 |
弁護士基準の53万円は目安です。弁護士や裁判所は、通院の頻度や症状の経過を見て、目安から増減させることがあります。
通院期間ごとのむちうちの慰謝料の相場は、下記の記事で早見表にまとめています。
こちらも読まれています交通事故でむちうちになったら支払われる慰謝料の相場は? 交通事故では「むちうち症」になることが非常に多いです。むちうち症になったときの慰謝料の相場や、損をしないための対処方法を...この記事を読む
後遺障害14級が認定された場合
交通事故で負ったむちうちの症状が治療を終えても残り、後遺障害14級9号(局部に神経症状を残すもの)の認定を受けた場合、被害者は入通院慰謝料とは別に後遺障害慰謝料を請求できます。
14級の後遺障害慰謝料は、自賠責基準では支払基準(国の告示)が定める32万円、弁護士基準では赤い本の目安で110万円です。
| 基準 | 後遺障害慰謝料 |
|---|---|
| 自賠責基準 | 32万円 |
| 弁護士基準(裁判基準) | 110万円(赤い本の目安) |
後遺障害が残った場合は逸失利益も請求の対象
治療を続けても症状が残り、後遺障害として等級の認定を受けると、被害者は慰謝料のほかに逸失利益を請求できます。逸失利益は、後遺障害によって将来の家事労働に支障が出る分を金銭に換算した損害です。
主婦の逸失利益は、弁護士基準では、女性労働者の全年齢平均賃金を収入の目安(基礎収入)にして、後遺障害の等級ごとに決まる労働能力喪失率(働く力がどれだけ失われたかを示す割合)と、支障が続く年数(喪失期間)をかけて計算します。
主婦の逸失利益の計算方法は、次の記事で解説しています。
こちらも読まれています後遺障害14級・主婦が認定を受けた場合の逸失利益はどうなる? 専業主婦が交通事故で後遺障害14級の認定を受けた場合、逸失利益はもらえるのでしょうか?本記事では、逸失利益の計算方法など...この記事を読む
交通事故の主婦手当は「家事できなかった分」の休業損害
主婦手当は、交通事故のけがで家事ができなかった日数分の損害を指す通称で、法律上の名前は休業損害です。赤い本(裁判で使う算定基準)や自賠責保険の支払基準は、家事従事者(専業主婦のように家事を担う人)の休業損害という名前を使っています。
専業主婦には給料がありませんが、家事という労働ができなくなった損害は、給料をもらう人の休業損害と同じように、加害者側(相手方の保険会社)が賠償する対象です。
主婦手当の1日あたりの金額は、自賠責基準で6,100円、弁護士基準(裁判基準)では女性の平均賃金を365日で割った約1万2,000円になります。
任意保険基準では、保険会社は自賠責基準と同じ日額6,100円で提示してくるのが通常です。
主婦手当の正体は主婦の休業損害
相手方の保険会社が主婦手当と呼んで提示する金額は、主婦の休業損害を自賠責基準の日額6,100円で計算したものであるのが通常です。
名前は主婦手当でも、損害の項目としては会社員の休業損害と同じです。
主婦の家事労働には給料がありません。
それでも最高裁判所第二小法廷は昭和49年7月19日判決で、家事労働の多くは「労働社会において金銭的に評価されうるもの」であり、他人に頼めば対価を払わなければならない以上、妻は家事労働によって財産上の利益を得ていると判断しました。
最高裁判所の判断を受けて、裁判所や弁護士は主婦が家事のできなかった期間の休業損害を認めています。
自賠責保険の支払基準も、家事従事者について「休業による収入の減少があったものとみなす」と定めており、専業主婦が休業損害を請求するときに収入を証明する書類は不要です。
引用元:最高裁判所第二小法廷 昭和49年7月19日判決(裁判所)
自賠責基準|1日6,100円
自賠責保険の支払基準は、休業損害を1日につき原則6,100円と定め、専業主婦などの家事従事者にも同じ日額を適用します。2020年4月1日以降に発生した事故が対象です。
なお、給与明細などの立証資料で1日6,100円を超える損害を示せる場合、被害者は自動車損害賠償保障法施行令3条の2が定める1日19,000円を上限に実額を請求できます。
専業主婦には給与明細のような資料がないため、自賠責保険は通常6,100円で計算します。
弁護士基準|女性の平均賃金から1日約1万2,000円
弁護士基準では、主婦の休業損害の基礎収入(計算のもとになる収入)に、厚生労働省の賃金構造基本統計調査(賃金センサス)に載っている女性労働者の全年齢平均賃金を使います。
赤い本が、家事従事者の基礎収入を、業種・会社の規模・学歴を区別しない女性労働者全体の全年齢平均賃金と定めているからです。
どの年の賃金センサスを使うかは事故の発生した年や示談の時期で決まり、その金額は毎年変わります。
2026年3月に公表された令和7年(2025年)調査では、女性労働者・全年齢の平均賃金は年437万700円です(きまって支給する現金給与額30万4,700円×12か月+年間賞与その他特別給与額71万4,300円)。
年437万700円を365日で割ると、1日あたり11,974円、約1万2,000円になります。
高齢の主婦や、家事の一部だけを担っていた主婦の場合、裁判所や相手方の保険会社は平均賃金の一部だけを基礎収入と認めることもあります。
通院30日の計算例
通院30日分の休業損害を、自賠責基準と弁護士基準の両方で計算します。休業日数の数え方は「主婦の休業日数の数え方」の章で説明し、計算例では30日をそのまま休業日数とします。
| 基準 | 1日あたりの金額 | 計算 | 休業損害 |
|---|---|---|---|
| 自賠責基準 | 6,100円 | 6,100円×30日 | 18万3,000円 |
| 弁護士基準(裁判基準) | 11,974円(女性の平均賃金÷365日) | 11,974円×30日 | 35万9,220円 |
休業損害は、被害者が慰謝料とは別に受け取れる項目です。通院3か月のむちうちなら、慰謝料と休業損害の両方で自賠責基準と弁護士基準の差が生じるため、合計額の差は表の休業損害の差よりさらに大きくなります。
主婦の休業日数の数え方
休業損害の金額は、日額に休業日数をかけて決まります。
会社員なら勤務先が休業日数を証明しますが、主婦には勤務先がなく、家事を休んだ日数を証明する書類もありません。そのため主婦の休業日数は、相手方の保険会社や弁護士が通院の記録と症状の経過から数えます。数え方は次の3つです。
相手方の保険会社は、実際に通院した日数で数える方法を使うことが多く、被害者が家事への支障を具体的に示せば、治療期間に応じて割合を下げていく方法や、治療期間全体に平均の割合をかける方法で交渉できます。
実際に通院した日数で数える方法
相手方の保険会社が通院した日を家事のできなかった日とみなし、実際に通院した日数をそのまま休業損害の休業日数にする方法です。通院30日なら休業日数は30日になります。
通院していない日を家事ができていた日と数えるため、通院しない日も痛みで家事が滞っている被害者には、実態より少ない休業損害にとどまる数え方です。
相手方の保険会社から届いた示談案で、主婦手当(主婦の休業損害)の日数が通院日数と一致していれば、保険会社は通院していない日の家事の支障を計算に入れていません。日数の根拠を確認してください。
治療期間に応じて割合を下げていく方法
主婦の休業損害を計算するときは、事故直後は家事がほとんどできず、回復につれてできる家事が増えていく実態に合わせて、治療期間をいくつかに区切り、区切りごとに休業の割合を下げていく逓減方式という方法があります。
たとえば治療期間を3つに区切り、最初の期間は家事の大部分ができなかったとして高い割合、次の期間は中程度の割合、最後の期間は低い割合を休業損害の日額(1日あたりの金額)にかけて合計する形です。
割合と区切り方に決まった数字はなく、相手方の保険会社や弁護士、裁判所が、けがの内容と診断書の記載をもとに個別に決めます。むちうちで数か月通院した主婦の休業損害では、裁判所や弁護士がよく使う計算方法です。
治療期間全体に平均の割合をかける方法
治療期間の全日数に、家事ができなかった平均的な割合をかけて休業日数を出す方法です。区切りを設けず、治療期間を通じてどの程度家事に支障があったかを1つの割合で表します。
相手方の保険会社や弁護士は、日額×治療期間の日数×家事ができなかった割合で計算するため、通院していない日も対象に含めます。
たとえば治療期間90日で家事への支障が平均50%なら、休業日数は90日×50%=45日分です。計算が単純で、症状が治療期間を通じて安定していた場合に向いています。
主婦の立場別に変わる休業損害
主婦の休業損害は、事故当時に家族のための家事を担っていたかどうかで、請求できるかどうかと金額が変わります。次の4つに分けて説明します。
パートと家事を両立している兼業主婦
パートやアルバイトで働きながら家事も担っている兼業主婦は、パート収入をもとに計算した休業損害と、女性の平均賃金をもとに計算した主婦の休業損害のうち、高い方を請求します。
パート収入は、主婦の休業損害の計算に使う女性の平均賃金(令和7年の賃金センサスで年437万700円)を下回ることが多いため、弁護士基準(裁判基準)では平均賃金で計算した方が高くなるのが一般的です。パート収入と主婦の休業損害の両方を足して請求することはできません。
パートを休んだ分の給料の減額は、被害者が勤務先に休業損害証明書を書いてもらって証明します。家事ができなかった分は、専業主婦と同じく、通院記録と、家事ができなかった日や内容を書き留めたメモで示します。
こちらも読まれています副業がある人の休業損害|本業と副業の計算方法と証明に必要な書類 交通事故のけがで本業も副業も休むことになり、副業の分まで補償されるのか分からず不安を感じている被害者もいるでしょう。休業...この記事を読む
専業主夫
家事を担っているのが夫の場合でも、休業損害の扱いは主婦と同じです。自賠責基準では休業損害の日額は6,100円で、弁護士基準では日額約1万2,000円(女性労働者の全年齢平均賃金÷365日)になります。
男性であっても女性の平均賃金を使うのは、赤い本(裁判で使う算定基準)が家事従事者の基礎収入を女性労働者の全年齢平均賃金と定めているからです。
主夫が休業損害を請求するときは、事故当時に自分が家事の主な担い手だったことを説明できるように、妻の源泉徴収票など配偶者が外で働いていたことが分かる書類や、自分に収入がなかったことが分かる非課税証明書を用意しておきましょう。
一人暮らしの場合は休業損害の対象外
休業損害の対象になる家事従事者は、家族など自分以外の人のために家事を担っている人です。
一人暮らしで自分のためだけに家事をしている場合は家事従事者に当たらず、主婦の休業損害は請求できません。一人暮らしでもパートや会社勤めをしていれば、被害者は給料の減収にもとづく通常の休業損害を請求できます。対象外になるのは、あくまで家事についての休業損害(主婦手当)です。
自分のための家事ができなくなった苦痛については、相手方の保険会社や裁判所が休業損害ではなく入通院慰謝料(通院した苦痛に対する慰謝料)の中で考慮します。
単身赴任中の配偶者や、離れて暮らす親のために家事を担っているなど、同居していなくても他の人のために家事をしている事情があれば、家事従事者として請求できる余地があります。
家政婦を雇った場合・家族が代わりに家事をした場合
けがで家事ができない間に家政婦やベビーシッターを雇った場合、被害者は家政婦代やシッター代を実費で請求できます。
実費を請求した期間について、主婦本人の休業損害を重ねて請求することはできません。家政婦代も主婦の休業損害も、家事ができなかった同じ損害を補うものだからです。
家族が仕事を休んで代わりに家事をした場合は、家族が実際に休んだ日数と減った給料を勤務先の証明書で示せれば、家族の減収分を、家政婦代と同じく家事を代わってもらうためにかかった費用として、被害者の損害に含めて請求できることがあります。
家事ができなかった損害は1つなので、相手方の保険会社は家族の減収分と主婦本人の休業損害のどちらか一方を基準に金額を決めます。両方を満額で受け取ることはできません。
母子家庭・妊娠中の主婦は慰謝料が増額されることがある
裁判所は、事故で受けた苦痛が通常より大きいと認める事情があれば、弁護士基準(裁判基準)の慰謝料の目安額に上乗せすることがあります。
母子家庭で子どもの世話を一人で担っている主婦や、妊娠中に事故に遭った主婦は、生活への影響を相手方の保険会社や裁判所に具体的に主張してください。
シングルマザーの場合
母子家庭の主婦の慰謝料の増額が認められるのは、事故のけがで子どもの世話や送り迎えができず、代わりに頼れる家族もおらず、生活に通常以上の支障が出たことを、被害者が相手方の保険会社や裁判所に具体的に示せた場合です。母子家庭であることで交通事故慰謝料の基準額自体が変わるわけではないため、いかに生活に支障が出たかを明確に示す必要があります。
慰謝料の増額を主張するときは、事故後に子どもの世話をどう工面したか、仕事や家事にどんな支障が出たかを日付つきで記録し、示談交渉や裁判で提出してください。
また、シングルマザーの場合、慰謝料の増額よりも確実に請求できるのは、休業損害と実費です。ベビーシッターや保育の延長料金など、事故のために実際に支払った費用は、領収書があれば請求できます。
母子家庭で仕事と家事の両方を担っている被害者は、兼業主婦として、給料の減収と主婦の休業損害のうち高い方を請求できます。
妊娠中の場合
妊娠中の主婦は、事故後に医師から安静を指示された、検査や投薬に制限がかかったといった事情があれば、家事ができなかった期間の休業損害と慰謝料を請求する根拠にできます。妊娠中は使える薬と検査に制限があるため、事故後は産婦人科でも診察を受け、記録を残しておいてください。
けがが原因で流産や死産になった場合、自賠責保険は通常の入通院慰謝料とは別に慰謝料を認めます。支払基準の原文は「妊婦が胎児を死産又は流産した場合は、上記のほかに慰謝料を認める」で、「上記」が入通院慰謝料です。弁護士基準でも、流産・死産や妊娠の継続への影響は慰謝料の増額事由で、裁判所が目安額への上乗せを認めた裁判例が積み重なっています。
流産・死産の場合の慰謝料の考え方は、次の記事で解説しています。
こちらも読まれています妊娠中に交通事故にあってしまい流産した場合の慰謝料は? 妊婦が交通事故に遭うと流産してしまう危険性がありますし、中絶が必要になるケースもあります。そのようなとき、流れてしまった...この記事を読む
主婦が交通事故の慰謝料と休業損害を受け取るまでの流れ
主婦が慰謝料と休業損害を受け取るまでの流れは、会社員と同じです。違うのは、休業日数を証明する勤務先がなく、家事への支障を自分で記録して示す必要がある点です。
病院に通院して治療を受ける
事故に遭ったら、痛みが軽くても当日か翌日には病院で診察を受け、診断書をもらってください。事故から日数が空いて受診すると、相手方の保険会社は症状と事故の因果関係を争いやすくなります。
通院先は整形外科などの病院が基本です。整骨院や接骨院に通う場合は、医師の指示または同意を得てからにしてください。医師の関与がない施術費は、保険会社が治療費として認めないことがあります。
通院を自己判断で中断しない
痛みが和らいだからといって通院をやめると、相手方の保険会社は通院をやめた時点で治療が終わったとみなして、慰謝料の対象になる通院期間を短く区切ってきます。症状が残っているのに通院をやめると、後遺障害の申請に必要な症状固定(治療を続けても症状が良くならなくなった状態)の診断も医師から受けられません。
また通院の頻度が少なければ、保険会社は症状が軽かったものとして慰謝料と休業損害を低く見積もります。医師の指示に従い、通院の間隔を空けすぎないようにしてください。
治療をやめる時期は、医師が症状を診て決めるものです。
万一、相手方の保険会社が治療費の打ち切りを告げてきても、医師が治療の継続を必要と判断していれば、被害者は健康保険を使って通院を続けることで、立て替えた治療費を後から保険会社に請求できます。
家事にどう支障が出たかを日付つきで記録する
主婦の休業損害は、家事ができなかった事実を被害者自身が示す必要があります。事故の日から、どの家事ができなかったか、誰に代わってもらったか、どれくらい時間がかかるようになったかを、日付つきでノートやスマートフォンのメモに残してください。
記録する項目の例は、食事の支度・掃除・洗濯・買い物・子どもの送り迎え・介護です。腕が上がらず洗濯物を干せなかった、痛みで立っていられず夕食を惣菜で済ませた、のように具体的な行動で書くと、家事への支障の程度が伝わります。
医師の診察を受けるときにも、家事でできないことを伝えて診断書やカルテに残してもらってください。被害者の記録と医師の記録が一致していると、休業日数の主張に説得力が出ます。
治療が終わると保険会社から示談案が届く
治療が終わる、または後遺障害の等級が確定すると、相手方(加害者側)の保険会社から損害賠償額の計算書(示談案)が届きます。計算書には治療費・通院交通費・休業損害・慰謝料の項目ごとの金額と合計額が並び、主婦の場合、保険会社は休業損害の欄を主婦手当や家事従事者休業損害などの名前で書きます。
被害者は、休業損害の日額がいくらで、保険会社が日数をどう数えているかを確認してください。
保険会社の提示額は自賠責基準に近い金額
相手方の保険会社は、計算書を任意保険基準で作ります。慰謝料は自賠責基準と同じかわずかに上回る程度、休業損害は自賠責基準と同じ日額6,100円に実通院日数をかけた金額で提示するのが通常です。
提示額は保険会社からの最初の案であり、確定した金額ではありません。たとえば通院3か月(実通院30日)のむちうちで、計算書に慰謝料25万8,000円(4,300円×60日)・休業損害18万3,000円(6,100円×30日)と書かれていれば、自賠責基準と同じ計算です。
弁護士基準(裁判基準)では慰謝料だけで53万円が目安になるため、保険会社からの提示額の慰謝料は本来受け取れる慰謝料目安の半分以下ということになります。
弁護士基準で金額を見直して交渉する
被害者は、相手方の保険会社から届いた示談案(任意保険基準の金額)を弁護士基準で計算し直し、差額を保険会社に請求しましょう。
慰謝料は赤い本の入通院慰謝料の表、休業損害は女性の平均賃金にもとづく日額(約1万2,000円)と休業日数が計算の土台です。
被害者本人が弁護士基準の金額を主張しても、保険会社は「裁判をしなければ弁護士基準は適用できない」と回答することが多く、交渉は進みにくくなります。弁護士が代理人として交渉すると、保険会社は裁判になった場合の金額を意識するため、弁護士基準に近い金額で示談に応じることが多くなります。
主婦の休業損害は、日額だけでなく休業日数の数え方でも金額が大きく動くため、弁護士に依頼する効果が出やすい項目です。
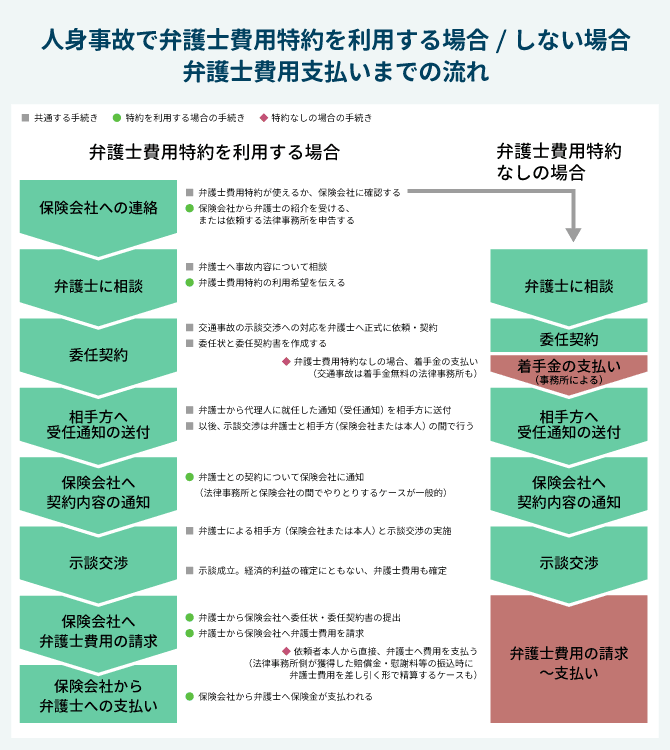
弁護士費用特約があれば自己負担なしで依頼できる
被害者本人または同居の家族の自動車保険に弁護士費用特約が付いていれば、弁護士への相談料と着手金・報酬を、被害者側(特約を付けた側)の保険会社が負担します(上限は多くの保険で1事故300万円、相談料は10万円)。
通院数か月のむちうちの示談交渉で弁護士費用が上限に達することはまれで、被害者は自己負担なしで依頼できます。
主婦本人が車を持っていなくても、配偶者や同居の親の自動車保険の特約を使えることが多いので、家族の保険証券を確認してください。
なお、弁護士費用特約を使っても、翌年の自動車保険の等級は下がることはありません。
また、弁護士費用特約を契約していなかった場合でも、弁護士は慰謝料と休業損害を弁護士基準で見直し、増額分が弁護士費用を上回るかどうかを、被害者との相談の初期段階で確認し教えてくれます。
多くの法律事務所が交通事故の相談を無料で受けつけているため、保険会社から渡された示談書に考えなく署名する前に、ぜひ一度相談するようにしてください。
注目!
主婦の慰謝料・休業損害は弁護士に相談を
当サイトを見ても疑問が解決しない、状況が異なるので判断が難しいと感じたら弁護士に相談することをおすすめします。
初回相談無料の弁護士も数多く掲載しておりますし、どの弁護士もいきなり料金が発生するということはありません。まずはお気軽にご相談ください。
示談書に署名して支払いを受ける
交渉で金額がまとまると、相手方の保険会社から示談書が届きます。保険会社によっては免責証書という名前で届きますが、同じ書類です。
示談書の内容は、保険会社(または加害者)が慰謝料・損害賠償として被害者に支払う金額と、被害者が今後追加の請求をしないという約束(清算条項)が含まれるのが一般的です。
内容を確認して署名・押印し返送すると、保険会社は示談書の記載どおりに指定口座へ振り込みます。
署名後は金額を変更できない
示談書に署名すると、書かれた金額で損害賠償が確定し、後から金額の追加や変更を求めることは原則としてできません。
示談後に症状が悪化しても、示談書に「後遺障害が認定された場合は別途協議する」といった留保がなければ、追加の請求はまず認められません。例外として請求が認められるのは、示談の時点では予想できなかった後遺障害が後から判明した場合に限られます。
署名する前に、休業損害の日額と日数、慰謝料の計算基準を必ず確認してください。署名した後に症状が悪化した場合は、示談書の文言と後遺障害の内容によって追加請求の余地が変わるため、示談書を持って弁護士に相談してください。
まとめ
主婦が交通事故に遭ったとき、慰謝料は会社員と同じ基準で受け取れ、家事ができなかった分は主婦手当(休業損害)として別に請求できます。相手方の保険会社の示談案は自賠責基準に近い金額で届くのが通常で、被害者がそのまま署名すれば、弁護士基準(裁判基準)との差額を受け取れないまま金額が確定する仕組みです。署名前であれば、被害者は金額の見直しを求められます。
主婦の休業損害は日額と休業日数の両方で交渉の余地が大きく、金額を左右するのは、家事への支障をどれだけ具体的に示せるかです。通院を続け、家事の支障を日付つきで記録し、保険会社から示談案が届いたら日額と日数の根拠を確認してください。主婦が自分でできる準備は通院・記録・確認の3つまでで、弁護士基準での金額の見直しと保険会社との交渉は、交通事故に強い弁護士に相談してください。
主婦の交通事故の慰謝料・休業損害は弁護士に相談を
示談案の金額が妥当かどうか、休業日数をどう数えるべきか、逸失利益まで請求できるかは、事故の状況とけがの内容で変わります。被害者が弁護士に相談すれば、相手方の保険会社の示談案と弁護士基準で計算した金額との差額や、依頼した場合に見込める増額を、初回の相談で確認できます。
自分や家族の自動車保険に弁護士費用特約が付いていれば費用の自己負担はなく、特約がなくても無料相談で見通しを聞けるのが一般的です。示談書に署名する前に、交通事故に強い弁護士へ相談してください。
交通事故に強い【おすすめ】の弁護士に相談
交通事故一人で悩まずご相談を
- 保険会社の慰謝料提示額に納得がいかない
- 交通事故を起こした相手や保険会社とのやりとりに疲れた
- 交通事故が原因のケガ治療を相談したい