交通事故による逸失利益とは?発生条件と慰謝料計算方法
- 監修記事
-
佐藤 學(元裁判官、元公証人、元法科大学院教授)

交通事故で後遺症が残ったら、後遺障害等級認定を受けて適切な補償を受けるべきです。後遺障害に関する補償には、将来の失われた減収分に相当する「逸失利益」と、精神的損害に対する賠償金である「慰謝料」の2種類があります。どちらも相当に高額になりますが、認定された等級によって金額が大きく変わってくるので、なるべく高い等級の認定を目指しましょう。
なお、自賠責保険の支払基準が改正され、令和2年4月1日以降に発生した交通事故については、新基準が適用されます(下記の支払基準は、断り書きのない限り、新基準によっています)。
目次[非表示]
逸失利益とは
後遺障害等級認定を受けたら後遺障害慰謝料と後遺障害逸失利益を受け取れる
交通事故に遭って怪我をすると、治療を受けても完治しないで後遺症が残るケースがあります。例えば、目が見えなくなったり、耳が聞こえなくなったり、関節を動かしにくくなってしまったり、時には植物状態になってしまったりすることもあります。このように後遺症によって身体が不自由になってしまったら、それに見合った適切な補償を受けるべきです。
後遺症が残った場合、被害者は強い精神的苦痛を受けるので、「後遺障害慰謝料」という慰謝料を加害者に対して請求できます。
また、後遺症によって被害者は、それまでのように効率的に働けなくなり、労働能力が低下して生涯収入が低下するので、減収分を加害者に請求できます。
この減収分の損害を「後遺障害逸失利益」と言います。
後遺症が残った被害者が、後遺障害慰謝料や後遺障害逸失利益を受け取るためには、「後遺障害等級認定」を受けなければなりません。
後遺障害等級認定とは、交通事故の被害者の後遺症の内容や程度を調査して、正式に「後遺障害」として認定し、14段階の「等級」をつける制度です。
後遺症と後遺障害の違い
ここで、後遺症と後遺障害の違いをご説明します。
交通事故で怪我を負った場合、一定の期間治療を続けても完治せず、将来的に回復が見込めない身体、精神の機能に不完全な状態が残ることがあります。このような身体や精神の不調を一般的に「後遺症」と呼んでいます。症状固定(後述する「治療を続けても、それ以上症状の改善の望めない状態」のこと)時に後遺症が残ったという言われ方もされます。
すなわち、「後遺症」とは、交通事故で怪我を負って治療を受け、症状固定時に残存する症状(身体、精神機能の不調)のことを言います。
後遺症と似た言葉に「後遺障害」があります。この2つの言葉は、同じような使われ方をされることもありますが、厳密な意味では違いがあります。
「後遺障害」は、
- 交通事故によって負った精神的・肉体的な怪我が、将来においても回復が見込めない状態となり、交通事故とその症状との間に、相当因果関係が認められ、その存在が医学的に認められて労働能力の喪失や低下を伴い、その程度が自賠法施行令別表に定める等級に該当するもの
と定義されています。
簡略化すれば、「後遺障害」とは、「傷害が治ったとき身体に存する障害」ということになります(自賠法施行令2条1項2号参照)。具体的な障害としては、自賠法施行令別表第一及び第二の等級に該当するものを言います。
つまり、後遺症の中でも、以下のようなものが後遺障害として認められます。
- 将来回復する見込みがない肉体的・精神的な症状
- 交通事故との間に因果関係がある
- 医学的に認められた症状
- 労働能力が低下する
- 法令の定める基準に該当している
どのような症状でも後遺症ですが、その中でも特に上記の要件を満たすものだけが「後遺障害」として認定され、認定された場合に限って、等級に応じた後遺障害慰謝料や後遺障害逸失利益が支払われる、という仕組みです。
辛い後遺症が残っていても、「後遺障害」等級の認定を受けなければ、慰謝料や逸失利益を受け取れず、最悪の場合には泣き寝入りになってしまう可能性もあります。
後遺障害等級認定を行う機関は「自賠責損害調査事務所」
交通事故の後遺障害等級を認定している機関は、損害保険料率算出機構の下部機構である自賠責損害調査事務所です。
交通事故で後遺症が残ったら、被害者は直接自賠責保険に請求する方法(被害者請求)か、加害者の任意保険会社を介して行う方法(事前認定)によって、「後遺障害等級認定」の申請をすることが非常に重要です。
こちらも読まれています交通事故の後遺障害等級の仕組みと認定を受けるまでの流れ 交通事故に遭って辛い後遺症が残ってしまったら、「後遺障害等級認定」を受けて、後遺障害慰謝料や後遺障害逸失利益などの補償を...この記事を読む
後遺障害等級認定を受けたときの補償内容
後遺障害等級認定を受けられたら、具体的にどのような補償を受けられるのか、さらに詳しく見てみましょう。
後遺障害逸失利益
後遺障害逸失利益は、失われた将来の収入
後遺障害逸失利益とは、後遺障害が残ったことによって失われた将来の収入です。症状固定時以降につき認められます。後遺障害が残ると、労働能力が低下します。例えば、手を動かせなくなったり、自由に歩けなくなったり、脳の認知機能が低下したりすると、働きにくくなるでしょう。転職を余儀なくされたり、将来の昇進が難しくなったりしますし、中には一切働けなくなる方もいます。
そうした場合、当然生涯収入が大きく減少します。こうした減収は、交通事故によって発生したと言えるので、消極的な損害として、加害者に請求できます。それが逸失利益(失われた利益)です。
後遺障害逸失利益が認められる人
逸失利益は、収入があったことを前提とするので、交通事故前に実際に働いて収入を得ていた人に認められます。
例えば、会社員やアルバイト、契約社員や派遣社員、日雇い、自営業者、フリーランスなどの人は逸失利益を請求できます。
これに対し、事故前無職無収入だった人や生活保護を受けていた人には逸失利益は認められません。
ただし、幼児や生徒、学生は将来働いて収入を得る可能性が高いと言えますし、主婦や主夫の家事労働には経済的な価値が認められるので、これらの人が被害者となった場合には、逸失利益が発生します。
後遺障害逸失利益が高額になるケース
逸失利益の金額は、認定される後遺障害の等級によって大きく異なります。等級が上がると後遺障害の症状も重くなるので、労働能力低下の度合いが高くなり、逸失利益は高額になります。また、逸失利益は一生分の失われた収入なので、年齢が若い人の方が高額になります。
さらに、事故前の年収を基準に金額を計算するので、高所得者の方は逸失利益が高額になります。
後遺障害慰謝料
交通事故で後遺障害が残ったら「後遺障害慰謝料」も請求できます。後遺障害慰謝料は、後遺障害が残ったことによって被害者が受ける「精神的苦痛」に対する賠償金です。
後遺障害が残ると、身体が不自由になって日常生活も不便になりますし、仕事も制限されて人生が変わってしまう方が多いのです。
結婚が破談になったり、離婚に至ったり、退職したりすることもあるでしょう。
このように、後遺障害が残ると、被害者は大きな精神的苦痛を受けるので、その苦痛を和らげるために賠償金の支払いが必要となるのです。それが後遺障害慰謝料です。
後遺障害が残ることによって精神的苦痛を受けるのは、どのような人でも同じです。年収の金額や社会的地位、性別や学歴、年齢などによって苦痛の度合いが違うということはありません。
幼児や生徒でも、生涯にわたって後遺障害を抱えて生きて行かねばならないのであれば、精神的苦痛を受けます。
そこで、後遺障害慰謝料は、どのような交通事故被害者にも認められます。
また、被害者の年収や職業、性別や年齢にかかわらず、認定された後遺障害の等級が同じであれば、だいたい似たような金額になります。
後遺障害逸失利益と後遺障害慰謝料の違い
「後遺障害逸失利益」と「後遺障害慰謝料」を混同する方がとても多いのですが、この2つは全く別のものです。
後遺障害逸失利益は、後遺障害が残ったことによって失われた収入に相当する損害です。そこで、事故前に働いていた人にしか認められませんし、被害者の年齢や収入によって金額が大きく異なります。
これに対して、後遺障害慰謝料は、後遺障害が残ったことによる精神的苦痛に対する賠償金です。被害者がどのような人であっても精神的な苦痛を受けることは同じですから、後遺障害慰謝料は、どのような被害者にも認められます。収入があったかどうかは関係ありません。また、認定された等級が同じであれば、認められる金額もだいたい同じになります。
| 後遺障害逸失利益 | 後遺障害慰謝料 | |
|---|---|---|
| 損害の性質 | 後遺障害が残ったことによる減収 | 後遺障害が残ったことによる精神的苦痛に対する賠償金 |
| 認められる人 | 事故前に収入があった人にしか認められない。ただし、幼児や生徒、学生や主婦には認められる | 後遺障害が残ったら誰にでも認められる |
| 金額 | 事故前の年収や年齢によって金額が大きく異なる | 等級が同じなら、だいたい同じ金額になる |
自賠責保険による給付限度額について
交通事故で後遺障害等級認定を受けると、自賠責保険から保険金が支給されます。
被害者が自分で手続きを行う「被害者請求」の方法によって後遺障害等級認定の申請をすると、後遺障害等級認定を受けると同時に自賠責保険の保険金を支払ってもらえます。
自賠責保険の保険金には、後遺障害の等級ごとに「限度額」が定められています。具体的には、その保険金額は、以下の通りです。
自賠法施行令別表第一 要介護の後遺障害の場合
- 1級 4,000万円
- 2級 3,000万円
自賠法施行令別表第二 上記以外の後遺障害の場合
- 1級 3,000万円
- 2級 2,590万円
- 3級 2,219万円
- 4級 1,889万円
- 5級 1,574万円
- 6級 1,296万円
- 7級 1,051万円
- 8級 819万円
- 9級 616万円
- 10級 461万円
- 11級 331万円
- 12級 224万円
- 13級 139万円
- 14級 75万円
一般に、上記の「自賠責保険の限度額」が何を意味しているのか、正しく理解されていないことも多いので、ご説明します。
交通事故で発生する損害は、ケースによって大きく異なります。
重大な後遺障害が残った場合、慰謝料と逸失利益を合計すると1億円を超える場合もありますが、無職の方の場合には、逸失利益が発生しないので、1000~2000万円程度で済むこともあります。
そして、自賠責保険はもともと損害の全額を補填するための制度ではなく、被害者に対して最低限の保障をするためのものですから、あまりに賠償額が大きくなると、全額の支払いをしてもらえません。
そこで、上記のような限度額が設けられていて、それ以上の損害が発生していても、自賠責保険からは補償を受けられません。
自賠責保険の限度額を超える損害については、加害者の任意保険会社や加害者本人に請求する必要があります。
また、自賠責保険の限度額は、あくまで限度の金額を定めるものなので、それより低い金額しか受け取れないケースもあります。必ず上記の金額を全員がもらえる、というものではありません。
例えば、無職の方などで、発生した損害額が自賠責保険の限度額の範囲内に収まっている場合には、支払ってもらえる賠償金額が自賠責保険の限度額を下回る可能性もあります。
介護費用と「要介護の後遺障害」の関係
後遺障害等級認定基準において、自賠法施行令別表第一は「要介護」、自賠法施行令別表第二はそれ以外の後遺障害と分けられていますが、別表第二の3級以下の後遺障害(神経系統の機能又は精神に著しい障害、胸腹部臓器の機能に著しい障害)が残った事案でも、状況に応じて「介護費用」を請求できます。
要介護の後遺障害であれば当然に介護費用が発生しますが、他の場合には個別に介護費用の証明が必要になると理解して下さい。
後遺障害等級認定で重要な「症状固定時期」
交通事故の後遺障害について理解するためには、「症状固定」が非常に重要なポイントとなります。以下で、症状固定とは何か、どのようにして判断するのか、ご説明します。
症状固定とは
症状固定とは、「治療を続けても、それ以上症状の改善の望めない状態」のことです。つまり、症状が固まってしまうので、症状固定と言います。
症状固定すると、治療を施しても無駄なので、治療を終了します。また、その時点で残っている症状については、基本的に一生治らないので、後遺症となります。
つまり、症状固定時に残っている症状が、自賠責保険の定める後遺障害等級認定基準に合致していれば、「後遺障害」として認定を受けられるのです。
後遺障害等級認定を受けるには、まずは「症状固定」するまで治療を受け続けることが前提です。
症状固定前に治療を放棄してしまったら、後遺障害等級認定の申請をすることも難しくなります。
症状固定前と後で異なる交通事故の損害
症状固定前と後では、交通事故で認められる損害の種類が全く異なります。症状固定前には、以下のような損害が発生します。
- 治療費
- 付添看護費用
- 入院雑費
- 通院交通費
- 介護費用
- 器具・装具の費用
- 休業損害
- 入通院慰謝料
症状固定前は治療の必要性があるので、治療費や通院交通費、付添看護費用の治療関係費用が認められます。また、入通院が必要になるため、入通院慰謝料という種類の慰謝料が発生します。休業損害は、入通院治療を受けるために仕事を休んだことによる損害なので、症状固定前の損害です。
一方、症状固定後には、以下のような損害が認められます。
- 後遺障害慰謝料
- 後遺障害逸失利益
- 将来介護費用
- 将来の器具・装具の費用
後遺障害等級が認定されるのは、症状固定後なので、症状固定してから後遺障害慰謝料や後遺障害逸失利益が認められます。
また、生涯にわたって介護が必要になった場合や義足などの器具・装具が必要になった場合、症状固定後に将来介護費用や将来の器具・装具の入れ替え費用を請求できます。
症状固定時期を判断する方法
交通事故で後遺障害等級認定を受けるには、症状固定まで入通院治療を続け、症状固定した段階で、被害者請求の場合には、被害者が直接加害者の自賠責保険会社に対して後遺障害等級認定の申請手続きを、事前認定の場合には、加害者の任意保険会社が、被害者の代わりに、後遺障害等級認定の申請手続きをしなければなりません。
そのためには、「いつ症状固定するか」が重要です。症状固定となる時期は、どのようにして判断するのでしょうか?
基本的には医師が判断する
症状固定は、「治療を続けても、それ以上症状の改善の望めない状態」です。
このような症状の改善の望めない状態は、医学的な知識がないと判断できません。
そのため、症状固定は、担当している医師が判断するのが基本です。
医師の方から、「症状固定です」、「そろそろ治療は終了しましょう」などと言われるケースがあります。
また、患者の方から「治療はいつまでですか?」と聞いたら、医師から「そろそろ終わりましょうか」「あと〇か月くらいです」「もう少しかかりますね」などと言われるので、相談しながら決めていくのが実情です。
手術するか症状固定するかが問題になる
手術をするか症状固定してしまうかで、問題になるケースがあります。手術には、確実に症状を改善できるかわからないものがあるためです。かえって悪化するなどのリスクを伴う場合もあります。
そのようなとき、あえて手術を受けるかどうか、患者が選択しなければなりません。
手術を受けるなら、手術後しばらくリハビリを続けてから症状固定しますし、手術を受けないならすぐに症状固定します。
また、手術を受ける場合、後に相手の保険会社から「手術は不要だった」などと言われて、治療費等の支払いを拒絶される可能性も出てきます。
交通事故後ある程度治療を継続した後で、有効性が確実でない手術を受けるかどうか迷ったら、医師だけではなく法律的な判断も必要となるので、弁護士にも相談した方が安心です。
加害者の保険会社が症状固定と言ってきたときの対処方法
症状固定時期については、加害者の保険会社も意見を述べてくることがよくあります。治療期間が長くなってくると、保険会社が「そろそろ症状固定しましょう」などと言ってきて、治療の打ち切りを打診してくるのです。病院への治療費支払いを一方的に打ち切られてしまうケースも多いものです。
しかし、加害者の保険会社は医学的な根拠に基づいているわけではなく、「むち打ち症なら3か月」などの「だいたいの相場」を当てはめて症状固定するように言っているだけです。また、治療期間が長くなると、治療費や入通院慰謝料、休業損害など、保険会社の負担額が大きくなるので、なるべく負担額を抑えたいという事情もあります。
つまり、任意保険会社が症状固定を迫ってきたとき、実際には症状固定すべきではないケースもあるので、安易に治療をやめてはいけません。きちんと医師や弁護士に相談をして、将来不利にならないことを確認してから治療を打ち切りましょう。もしもまだ治療が必要ならば、自分の健康保険や労災保険を利用して、医学的に症状固定するまで治療を継続すべきです。
こちらも読まれています症状固定とは?判断時期の目安と対応のポイント 交通事故で怪我を負った場合は心身ともに大きなダメージを受けてしまいます。怪我に対して損害賠償金が支払われますが、損害賠償...この記事を読む
逸失利益の計算方法
交通事故の逸失利益を計算すると、具体的にどのくらいになるのでしょうか?以下では、ケースごとの逸失利益の計算方法をご紹介します。
基本的な逸失利益の計算方法
逸失利益は、後遺障害が残ったことによって失われた将来の収入ですから、計算基準にするのは、被害者の事故前の収入です。これを「基礎収入」と言います。
また、基本的に「就労可能年数分」の逸失利益が認められます。人は一生働き続けられるものではないからです。一般的に就労可能年齢の終期は、67歳と考えられています。
さらに、後遺障害の等級によって労働能力喪失率が異なるので、その割合を考慮します。
以上より、後遺障害逸失利益の計算式は、以下の通りとなります。
事故前の基礎収入額×後遺障害の等級ごとの労働能力喪失率×労働能力喪失期間に対応するライプニッツ係数
ライプニッツ係数というのは、「中間利息」を控除するための係数です。
中間利息とは、「将来において取得すべき利益についての損害賠償の額を定める場合において、その利益を取得すべき時までの利益相当額」のことです(民法417条の2第1項参照)。
言い換えれば、損害賠償額を算定するに当たり、逸失利益を現在価額に換算するために、損害額算定の基準時から逸失利益を得られたであろう時までの利息相当額ということです。
逸失利益は、本来であれば、毎月毎年その都度得ていく収入です。しかし、逸失利益として受け取る場合には、先に一括で受け取ります。
そうした場合、被害者には余分な「運用利益」が発生してしまうと考えられます。この運用利益を差し引くための特殊な係数が「ライプニッツ係数」です。
後遺障害逸失利益を計算するときには、就労可能年数(逸失利益が発生し続ける年数)に対応するライプニッツ係数をかけ算することで、金額を調整する必要があります。
こちらも読まれていますライプニッツ係数とは?逸失利益の計算方法をわかりやすく解説 ライプニッツ係数とは、交通事故の逸失利益や介護費用など「将来にわたって発生する賠償金」を計算するときに適用される係数です...この記事を読む
さまざまな被害者の基礎収入額
逸失利益計算の基礎となる基礎収入額は、被害者の属性によって異なります。以下では、ケースごとの基礎収入額の算定方法をご説明します。
給与所得者の場合
サラリーマンなどの給与所得者の基礎収入は、原則として事故前の実収入額(税金控除前)によります。実収入には、給与のほか諸手当が含まれます。基礎収入の立証には、「源泉徴収票」(勤務先が発行)や「所得証明書」(役所が発行)等が用いられるのが通常です。
また、事故前の実収入額が賃金センサスの平均額以下の場合は、将来平均賃金が得られる蓋然性が認められる場合には、賃金センサスの平均額を基礎収入とします。
事業所得者の場合
自営業者、自由業者、農林水産業などの事業所得者の基礎収入は、原則として事故前年度の申告所得額によります。
基礎収入の立証には、確定申告書及びその添付の文書の控え等が用いられるのが通常です。
申告所得額と実収入額が異なる場合は、申告所得額を上回る実収入額の立証があれば、実収入額を基礎とします。
実収入額が平均賃金以下の場合は、平均賃金が得られる蓋然性が認められる場合には、男女別の賃金センサスによります。
また、確定申告をしていない場合、相当の収入があったことが認められる場合には、賃金センサスの平均賃金を参考として算定します。現実の収入の証明が困難な場合は、各種統計資料(例えば、特定の業種や職種については、賃金センサス第2巻や第3巻参照)による場合もあります。
家事従事者(主婦、主夫)の場合
主婦や主夫などの家事従事者の基礎収入は、基本的に賃金センサスの女性労働者の全年齢平均賃金を使って計算します。男性の主夫であっても、主婦との格差を発生させないように「女性の平均賃金」を使うので注意が必要です。
主婦業と外での仕事をしている兼業主婦の場合には、実際の収入と上記の平均賃金を比較して、高い方の数字を基礎収入とします。高齢の主婦で労働能力が低下している場合には、年齢別の女性の平均賃金を使うことがあります。
以上に対し、1人暮らしで自分のために家事を行う方の場合、家事労働が対価性を持たないので、逸失利益は認められません。
失業者の場合
無職の人は基本的に逸失利益を請求できませんが、事故前にたまたま失業していた場合、一定の要件を満たすと逸失利益が認められます。具体的には、①就労意欲と②就労する能力があり、③実際に就労する蓋然性があったことが必要です。再就職の蓋然性のある場合に逸失利益の算定が可能となり、基礎収入は、再就職によって得られるであろう収入を基礎とすべきで、その場合特段の事情のない限り失業前の収入を参考とします。ただし、失業以前の収入が平均賃金以下の場合には、平均賃金が得られる蓋然性があれば、男女別の賃金センサスによります。
幼児、生徒、学生の場合
幼児、生徒、学生の基礎収入は、原則として、賃金センサスの学歴計・男女別全年齢平均賃金を基礎とします。
大学生又は大学への進学の蓋然性が認められる者については、大学卒・全年齢平均賃金を基礎とします。
また、幼児・子どもの中でも、年少女子の逸失利益については、女性労働者の全年齢平均賃金ではなく、男女を含む全労働者の全年齢平均賃金で算定するのが一般的です。
年少女子の場合に女性の平均賃金を利用しないのは、女性の賃金は男性の賃金と比べて低いため、年少女子の逸失利益が年少男子の場合と比べて金額が低くなりすぎて不合理だからです。
会社役員の場合
会社役員の場合には、受け取っていた報酬額を「利益配当部分」(資本の対価ないし利益配当としての実質を持つ部分)と「労務対価部分」(労務提供の対価と評価される部分)に分けます。
役員報酬には、労務対価部分ではなく利益配当部分があり、その部分については労働能力低下による影響を受けないと考えられます。
そのため、報酬額を2つに分けたうち、「利益配当部分」は対象から省き、「労務対価部分」のみを基礎収入として、逸失利益を計算します。
労務対価部分の割合は、ケースによって大きく異なります。
1人会社でほとんど社長が働いて収入を得ているようなケースでは、労務対価部分がほぼ100%に近くなりますし、社長自身はほとんど働いていない場合には、利益配当部分が大きくなって逸失利益は少額になります。
労働能力喪失率
後遺障害によってどの程度労働能力を喪失したかについては、一般的に、当該後遺障害が自賠法施行令別表第一及び第二のいずれに該当するかを判断し、その後後遺障害等級につき労災補償のための通達である旧労働省労働基準局長通牒(昭32年7月2日基発551号)に基づいて労働能力喪失率を算定しています。
後遺障害の等級には、それぞれ労働能力喪失率が定められています。逸失利益を計算するときには、この数字を当てはめて計算します。労働能力喪失率が高いほど、逸失利益は高額になります。
それぞれの等級の労働能力喪失率は、以下の通りです。
自賠法施行令別表第一の場合
| 後遺障害等級 | 労働能力喪失率 |
|---|---|
| 1級 | 100/100 |
| 2級 | 100/100 |
自賠法施行令別表第二の場合
| 後遺障害等級 | 労働能力喪失率 | 後遺障害等級 | 労働能力喪失率 |
|---|---|---|---|
| 1級 | 100/100 | 8級 | 45/100 |
| 2級 | 100/100 | 9級 | 35/100 |
| 3級 | 100/100 | 10級 | 27/100 |
| 4級 | 92/100 | 11級 | 20/100 |
| 5級 | 79/100 | 12級 | 14/100 |
| 6級 | 67/100 | 13級 | 9/100 |
| 7級 | 56/100 | 14級 | 5/100 |
労働能力喪失期間
後遺障害における労働能力喪失期間の始期は、症状固定日です。そして、労働能力喪失期間の終期は、一般的に67歳です。67歳としているのは、昭和40年代に交通事故の損害基準が策定されており、第12回生命表(昭和40年)の男子の平均余命67.74歳によっています。したがって、労働能力喪失期間は、基本的に「症状固定日から67歳までの期間」になります。
ただし、幼児や生徒、学生など未就労者の場合には、18歳から67歳までの期間とします。大学進学等によりそれ以後の就労を前提とする場合は、大学等の卒業時を始期とします。
被害者が高齢者のケースでは、
- 67歳までの年数
- 平均余命の2分の1
のいずれか長い方とすることを原則としつつ、被害者の性別・年齢・職業・健康状態等を総合的に判断して労働能力喪失期間を定めます。
また、後遺障害が軽い場合、労働能力喪失期間が限定されることがあります。
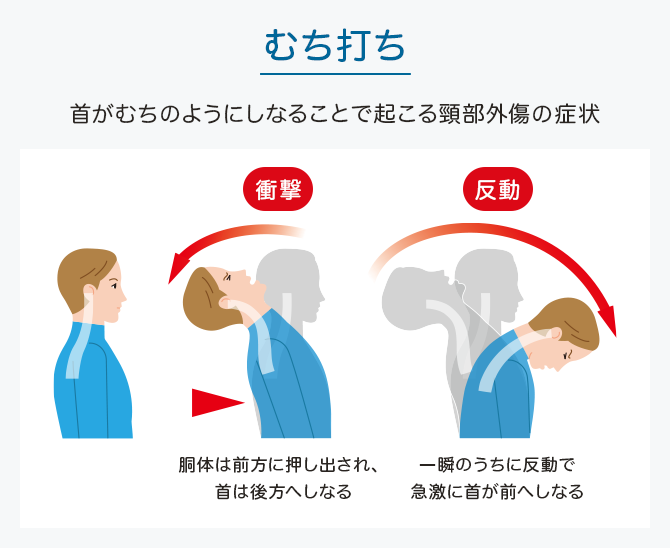
その典型例は、むち打ち症の場合です。後遺障害12級の場合には10年程度、14級の場合には5年程度に限定する裁判例が多いのです。
むち打ち症以外の12級又は14級の神経症状の場合、労働能力喪失期間を限定するかについては、労働能力喪失期間を制限する裁判例と就労可能期間まで認める裁判例に分かれています。
労働能力喪失期間について、保険会社の主張が常に正しいとは限りません。
保険会社から労働能力喪失期間を限定する主張をされた場合には、適正な期間を算定するために、弁護士に相談すべきです。
ライプニッツ係数
逸失利益を計算するには、就労可能年数に対応するライプニッツ係数をかけ算する必要があります。
逸失利益につき一時金として支払いを求めるには、将来にわたる逸失利益総額を現在価額に換算する必要があり、そのために中間利息を控除することになります。中間利息の控除方法については、ホフマン方式(単利)とライプニッツ方式(福利)がありますが、裁判所の3庁共同提言により、ライプニッツ方式に統一され、現在ほぼ全国的にライプニッツ方式が採用されています。
なお、令和2年4月1日施行の民法の改正により、同年3月31日以前までに発生した交通事故については年5%のライプニッツ係数、同年4月1日以降に発生した交通事故については年3%のライプニッツ係数により算定します。
下記の「就労可能年数とライプニッツ係数表」は、自賠責保険の支払基準において、年齢18歳以上(就労可能年数49年以下)の者に適用するライプニッツ係数表です。令和2年4月1日以降に発生した交通事故には「年3%」の欄を、同年3月31日以前に発生した交通事故には「年5%」の欄を使います。
| 年齢 | 令和2年4月1日以降の事故(年3%) | 令和2年3月31日以前の事故(年5%) | ||
|---|---|---|---|---|
| 就労可能年数 | 係数 | 就労可能年数 | 係数 | |
| 18歳 | 49年 | 25.502 | 49年 | 18.169 |
| 19歳 | 48年 | 25.267 | 48年 | 18.077 |
| 20歳 | 47年 | 25.025 | 47年 | 17.981 |
| 21歳 | 46年 | 24.775 | 46年 | 17.880 |
| 22歳 | 45年 | 24.519 | 45年 | 17.774 |
| 23歳 | 44年 | 24.254 | 44年 | 17.663 |
| 24歳 | 43年 | 23.982 | 43年 | 17.546 |
| 25歳 | 42年 | 23.701 | 42年 | 17.423 |
| 26歳 | 41年 | 23.412 | 41年 | 17.294 |
| 27歳 | 40年 | 23.115 | 40年 | 17.159 |
| 28歳 | 39年 | 22.808 | 39年 | 17.017 |
| 29歳 | 38年 | 22.492 | 38年 | 16.868 |
| 30歳 | 37年 | 22.167 | 37年 | 16.711 |
| 31歳 | 36年 | 21.832 | 36年 | 16.547 |
| 32歳 | 35年 | 21.487 | 35年 | 16.374 |
| 33歳 | 34年 | 21.132 | 34年 | 16.193 |
| 34歳 | 33年 | 20.766 | 33年 | 16.003 |
| 35歳 | 32年 | 20.389 | 32年 | 15.803 |
| 36歳 | 31年 | 20.000 | 31年 | 15.593 |
| 37歳 | 30年 | 19.600 | 30年 | 15.372 |
| 38歳 | 29年 | 19.188 | 29年 | 15.141 |
| 39歳 | 28年 | 18.764 | 28年 | 14.898 |
| 40歳 | 27年 | 18.327 | 27年 | 14.643 |
| 41歳 | 26年 | 17.877 | 26年 | 14.375 |
| 42歳 | 25年 | 17.413 | 25年 | 14.094 |
| 43歳 | 24年 | 16.936 | 24年 | 13.799 |
| 44歳 | 23年 | 16.444 | 23年 | 13.489 |
| 45歳 | 22年 | 15.937 | 22年 | 13.163 |
| 46歳 | 21年 | 15.415 | 21年 | 12.821 |
| 47歳 | 20年 | 14.877 | 20年 | 12.462 |
| 48歳 | 19年 | 14.324 | 19年 | 12.085 |
| 49歳 | 18年 | 13.754 | 18年 | 11.690 |
| 50歳 | 17年 | 13.166 | 17年 | 11.274 |
| 51歳 | 16年 | 12.561 | 16年 | 10.838 |
| 52歳 | 16年 | 12.561 | 15年 | 10.380 |
| 53歳 | 15年 | 11.938 | 14年 | 9.899 |
| 54歳 | 15年 | 11.938 | 14年 | 9.899 |
| 55歳 | 14年 | 11.296 | 14年 | 9.899 |
| 56歳 | 14年 | 11.296 | 13年 | 9.394 |
| 57歳 | 14年 | 11.296 | 13年 | 9.394 |
| 58歳 | 13年 | 10.635 | 12年 | 8.863 |
| 59歳 | 13年 | 10.635 | 12年 | 8.863 |
| 60歳 | 12年 | 9.954 | 12年 | 8.863 |
| 61歳 | 12年 | 9.954 | 11年 | 8.306 |
| 62歳 | 11年 | 9.253 | 11年 | 8.306 |
| 63歳 | 11年 | 9.253 | 10年 | 7.722 |
| 64歳 | 11年 | 9.253 | 10年 | 7.722 |
| 65歳 | 10年 | 8.530 | 10年 | 7.722 |
| 66歳 | 10年 | 8.530 | 9年 | 7.108 |
| 67歳 | 9年 | 7.786 | 9年 | 7.108 |
| 68歳 | 9年 | 7.786 | 8年 | 6.463 |
| 69歳 | 9年 | 7.786 | 8年 | 6.463 |
| 70歳 | 8年 | 7.020 | 8年 | 6.463 |
| 71歳 | 8年 | 7.020 | 7年 | 5.786 |
| 72歳 | 8年 | 7.020 | 7年 | 5.786 |
| 73歳 | 7年 | 6.230 | 7年 | 5.786 |
| 74歳 | 7年 | 6.230 | 6年 | 5.076 |
| 75歳 | 7年 | 6.230 | 6年 | 5.076 |
| 76歳 | 6年 | 5.417 | 6年 | 5.076 |
| 77歳 | 6年 | 5.417 | 5年 | 4.329 |
| 78歳 | 6年 | 5.417 | 5年 | 4.329 |
| 79歳 | 5年 | 4.580 | 5年 | 4.329 |
| 80歳 | 5年 | 4.580 | 5年 | 4.329 |
| 81歳 | 5年 | 4.580 | 4年 | 3.546 |
| 82歳 | 4年 | 3.717 | 4年 | 3.546 |
| 83歳 | 4年 | 3.717 | 4年 | 3.546 |
| 84歳 | 4年 | 3.717 | 4年 | 3.546 |
| 85歳 | 4年 | 3.717 | 3年 | 2.723 |
| 86歳 | 3年 | 2.829 | 3年 | 2.723 |
| 87歳 | 3年 | 2.829 | 3年 | 2.723 |
| 88歳 | 3年 | 2.829 | 3年 | 2.723 |
| 89歳 | 3年 | 2.829 | 3年 | 2.723 |
| 90歳 | 3年 | 2.829 | 3年 | 2.723 |
| 91歳 | 2年 | 1.913 | 2年 | 1.859 |
| 92歳 | 2年 | 1.913 | 2年 | 1.859 |
| 93歳 | 2年 | 1.913 | 2年 | 1.859 |
| 94歳 | 2年 | 1.913 | 2年 | 1.859 |
| 95歳 | 2年 | 1.913 | 2年 | 1.859 |
| 96歳 | 2年 | 1.913 | 2年 | 1.859 |
| 97歳 | 2年 | 1.913 | 2年 | 1.859 |
| 98歳 | 2年 | 1.913 | 2年 | 1.859 |
| 99歳 | 2年 | 1.913 | 2年 | 1.859 |
| 100歳 | 2年 | 1.913 | 2年 | 1.859 |
| 101歳 | 2年 | 1.913 | 1年 | 0.952 |
| 102歳以上 | 1年 | 0.971 | 1年 | 0.952 |
逸失利益計算の具体例
例 年収500万円、35歳の会社員が後遺障害6級となった場合
令和2年3月31日までに発生した交通事故の場合
500万円×67%×15.803=5,294万0,050円
令和2年4月1日以降に発生した交通事故の場合
500万円×67%×20.389=6,830万3,150円
なお、令和2年4月1日以降に発生した交通事故の場合、任意保険の人身傷害保険の損害額基準などにおいては、自賠責保険の支払基準に適用する「就労可能年数とライプニッツ係数表(18歳以上)」とは異なる「就労可能年数とライプニッツ係数表(18歳以上)」が用いられる場合があります。
後遺障害慰謝料の相場
後遺障害等級が認定されると、後遺障害慰謝料も支払われます。それぞれの等級における慰謝料の相場は、以下の通りです。
下記の自賠責基準は自賠法施行令別表第二の場合であり、弁護士基準は赤い本の基準によっています。自賠法施行令別表第一の場合の自賠責基準は、1級は1,650万円、2級は1,203万円です。
なお、自賠法施行令別表第一の該当者であって被扶養者がいるときは、1級については1,850万円とし、2級については1,373万円とします。また、自賠法施行令別表第二の1級、2級又は3級の該当者であって被扶養者がいるときは、1級については1,350万円とし、2級については1,168万円とし、3級については1,005万円とします。
| 等級 | 弁護士基準 | 自賠責基準 |
|---|---|---|
| 1級 | 2,800万円 | 1,150万円 |
| 2級 | 2,370万円 | 998万円 |
| 3級 | 1,990万円 | 861万円 |
| 4級 | 1,670万円 | 737万円 |
| 5級 | 1,400万円 | 618万円 |
| 6級 | 1,180万円 | 512万円 |
| 7級 | 1,000万円 | 419万円 |
| 8級 | 830万円 | 331万円 |
| 9級 | 690万円 | 249万円 |
| 10級 | 550万円 | 190万円 |
| 11級 | 420万円 | 136万円 |
| 12級 | 290万円 | 94万円 |
| 13級 | 180万円 | 57万円 |
| 14級 | 110万円 | 32万円 |
後遺障害慰謝料には複数の算定基準があり、どの基準で計算するかによって金額が異なります。弁護士が示談交渉に対応すると高額な弁護士基準が適用されますが、被害者が自分で対応すると、より低額な任意保険基準が適用されます。任意保険基準の金額は、上記の弁護士基準と自賠責基準の中間くらいの金額です。
そこで、交通事故で正当な金額の後遺障害慰謝料を獲得するには、弁護士に依頼して弁護士基準を当てはめてもらう必要があります。弁護士基準にすると、任意保険基準の2倍以上の金額になります。
こちらも読まれています交通事故の慰謝料はいくら?相場の早見表と弁護士基準での計算方法 交通事故の慰謝料計算基準には3種類があり、中でももっとも高額なのは弁護士基準です。弁護士費用を払っても大きなおつりがくる...この記事を読む
正当な金額の賠償金をもらうため、弁護士に相談しましょう
交通事故で後遺症が残ったとき、後遺障害等級認定を受けるには弁護士のサポートを受ける必要性が高いです。自分で手続きをして認定を受けられなかったら、逸失利益も慰謝料も支払われず、損をしてしまいます。
交通事故の後遺症で泣き寝入りをせず、正当な賠償金を受け取るために、早めに交通事故に強い弁護士に相談しましょう!
交通事故に強い【おすすめ】の弁護士に相談
交通事故一人で悩まずご相談を
- 保険会社の慰謝料提示額に納得がいかない
- 交通事故を起こした相手や保険会社とのやりとりに疲れた
- 交通事故が原因のケガ治療を相談したい