副業がある人の休業損害|本業と副業の計算方法と証明に必要な書類
交通事故のけがで本業も副業も休むことになり、副業の分まで補償されるのか分からず不安を感じている被害者もいるでしょう。
休業損害は、事故のけがで働けなくなって減った収入を補うものなので、その収入が本業で得たものか副業で得たものかは問われません。副業の収入も、減った分は休業損害に含めて相手方に請求できます。
請求するときは、副業の分を本業とは別に計算し、副業の収入と休んだ日を副業の側の書類で示します。副業がある人の休業損害の計算方法と、副業の働き方ごとに用意する書類を確かめていきましょう。
目次[非表示]
副業の収入も交通事故の休業損害として請求できる
本業と副業の両方を休んだ場合は、本業で減った収入と副業で減った収入を合わせた額が、被害者の休業損害になります。
働き方がアルバイトでも業務委託でも、働いて得ていた収入であれば副業の分として請求できます。反対に、休んでも収入が減っていなければ、副業の分の休業損害は生じません。
こちらも読まれています交通事故の休業損害とは?休業補償との違いや計算方法について解説 「休業損害」と「休業補償」は、被害者が補償金を受け取るという意味では同じだが、どこから受け取るのかという意味では違いが生...この記事を読む
本業と副業で減った収入を合わせて請求する
休業損害とは、交通事故のけがで仕事を休んだために受け取れなかった収入のことをいいます。治療費や慰謝料とは別に、被害者が相手方(加害者)に支払いを求められる損害の1つです。
本業と副業を掛け持ちしている人がけがで両方とも休めば、本業でも副業でも収入が減ります。相手方が償わなければならないのは事故によって失われた収入の全体なので、休業損害も、本業で減った分と副業で減った分を合わせた額です。
保険会社とのやり取りが本業の勤務先の書類だけで進んでいたとしても、示談が成立する前であれば、あとから副業の分を加えて請求できます。
ただ、本業と副業とでは、1日あたりの収入も休んだ日数も違うのが普通です。2つを混ぜて計算すると、副業を何日休んだかが正しく反映されないため、副業の休業損害は副業の収入の記録と副業の勤務予定をもとに、本業とは別に計算します。副業の分を証明する書類も、本業の勤務先が出してくれる書類とは別のものが必要です。
アルバイトも業務委託も副業の収入になる
休業損害に含められる副業の収入は、アルバイトやパートのように雇われて受け取る給与だけではありません。
業務委託やフリーランスとして受け取る報酬も、単発の仕事やスマートフォンのアプリを通じて請け負う配達の報酬も、働いて得ていた収入であれば副業の収入として扱われます。
副業の収入に含まれるかどうかを分けるのは、雇われ方ではなく、被害者が自分で働いて得ていた収入かどうかです。株の配当や不動産の家賃収入は、けがで働けなくても変わらず入ってくるので、事故で減ることがありません。そのため、配当や家賃は休業損害の対象にはなりません。
お金として受け取っていなくても、家族のために担っていた家事ができなくなったことは、休業損害の対象になります。パートで働きながら家事も担っている兼業主婦(主夫)であれば、パートの実際の収入と、家事ができなかったことをもとにした額とを比べて、高いほうで計算することがあります。
こちらも読まれています主婦の交通事故の慰謝料はいくら?休業損害(主婦手当)の相場と計算方法 交通事故の慰謝料は、主婦(主夫を含む)でも会社員でも、相手方の保険会社や裁判所が同じ基準で計算します。職業の違いで慰謝料...この記事を読む
収入が減っていなければ休業損害にならない
休業損害は事故で減った収入を補うためのものなので、副業を休んだとしても、収入が減っていなければ請求はできません。
在宅でできる副業を通院の合間に続けていて、事故の前と同じだけ報酬を得ていたのであれば、副業の休業損害は生じていないことになります。休んだ日の分をあとから別の日に働いて取り戻し、月の収入が変わらなかったという場合も同じです。反対に、休んだ日の給与が副業先から支払われなかったり、受けていた案件を断って報酬が入らなかったりしたのであれば、減った分が休業損害になります。
ただし、有給休暇を使って本業や副業を休んだ日については、給与が支払われていても休業損害の対象です。自賠責保険の支払基準にも、有給休暇を使った場合は休業損害の対象になると明記されています。本来なら自由に使えたはずの有給休暇を、事故のけがのために使わざるを得なかったと考えるからです。
こちらも読まれています交通事故に巻き込まれた場合の有給休暇や残業代の請求はできる? 有給を消化した場合でも「休業損害」を請求できるのでしょうか?また常日頃から残業している方の場合には残業代も支払ってもらう...この記事を読む
副業がある人の休業損害の計算方法
休業損害は「1日あたりの収入×休んだ日数」で計算します。副業がある人は、この計算を本業と副業で1回ずつ行い、2つを足した額を請求します。
週に数日しか働かない副業は、日割りの仕方と休んだ日の数え方しだいで、実際に減った収入より少なく計算されることがあるので注意が必要です。
1日あたりの収入は本業と副業で別々に出す
休業損害を計算するときは、まず被害者が1日あたりいくら稼いでいたか(基礎収入)を出します。
副業がある被害者の場合は、本業の1日あたりの収入と副業の1日あたりの収入を、それぞれの収入の記録から別々に出していきます。
給与で働く仕事であれば、事故の前3か月に支払われた給与の合計をもとに1日あたりの収入を出すのが基本です。副業が個人事業であれば、事故の前の年の確定申告書に書いた所得(売上から経費を引いた額)をもとに出します。
本業と副業の収入を先に合計してから1日あたりの収入を出すやり方は、本業と副業で働く日が違う場合には合いません。
たとえば平日に本業、土日に副業をしている人の収入を合計して同じ日数で割ると、平日を休んだのか土日を休んだのかで減った額が違うことが、計算に表れなくなります。
本業の分は、本業の勤務先が書く休業損害証明書(事故の前3か月の給与と休んだ日を勤務先が記入する書類)から出し、副業の分は、副業の収入がわかる書類から出しましょう。
副業の休業日数は副業の勤務予定で数える
副業を何日休んだかは、本業を休んだ日数に合わせるのではなく、副業で働く予定だった日のうち、けがのために休んだ日を数えます。
土日だけアルバイトをしている被害者が平日に本業を20日休んでも、副業まで20日休んだことにはなりません。副業の休業日数になるのは、同じ期間に入っていた土日のシフトのうち、けがで出られなかった日だけです。逆に、本業にはもう復帰していても、副業の勤務予定の日を休んでいれば、その日は副業の休業日数に入ります。
平日の昼は本業、夜は副業というように、本業と副業の予定が同じ日に重なっていた場合は、その日は本業の休業日数にも副業の休業日数にも入ります。休んだことで、本業の給与も副業の給与も、どちらも支払われなかったからです。
休みが長引いて、事故の後にシフトが組まれなかった期間は、事故の前に週に何日、どの曜日に働いていたかという実績をもとに、副業を休んだ日を数えます。
週に数日の副業は働いた日数で割る
週に数日しか働かない副業は、1日あたりの収入を、事故の前3か月に実際に働いた日数で割って出すのが、勤務予定の日だけを数える副業の休業日数とかみ合う計算です。
事故の前3か月の給与を90日で割るやり方は、平日に毎日働く会社員を前提にしたものです。休業損害を自賠責保険の支払基準と同じ文言で定めている政府保障事業(ひき逃げや無保険の事故の被害者を国が救済する制度)の実施要領でも、90日で割るのは週30時間以上働く給与所得者に限られています。それより短く働くパートやアルバイトには、90日で割るという定めはありません。
週末だけのアルバイトに90日割を当てはめると、差がはっきりします。3か月に24日働いて24万円を得ていた場合、90日で割ると1日あたり約2,667円にしかなりませんが、実際に働いた24日で割れば1日1万円です。休んだ日は勤務予定の日だけで数えるのに、1日あたりの収入は休みの日まで含めた90日で割ってしまうと、副業の分は実際に減った収入の3割にも届きません。
出典元:自動車損害賠償保障事業が行う損害の填補の基準実施要領(国土交通省)
会社員が週末のアルバイトを休んだときの計算例
平日は会社員として働き、土日はアルバイトをしている被害者が、事故のけがで本業と副業の両方を休んだ場合で計算してみます。
休んだ日の給与や報酬は支払われていないものとし、本業も副業も、1日あたりの収入は事故の前3か月に働いた日数で割って出しています。
| 項目 | 本業(会社員) | 副業(週末のアルバイト) |
|---|---|---|
| 事故の前3か月の収入 | 90万円 | 24万円 |
| 事故の前3か月に働いた日数 | 60日 | 24日 |
| 1日あたりの収入 | 1万5,000円 | 1万円 |
| けがで休んだ日数 | 20日(平日) | 8日(土日のシフト) |
| 休業損害 | 30万円 | 8万円 |
この被害者の休業損害は、本業の30万円に副業の8万円を足した38万円です。
本業の休業損害証明書だけで計算すると30万円で終わってしまうので、副業の書類を出すかどうかで8万円の違いが出るわけです。
この計算例では実際の収入をそのまま使っていて、裁判基準(裁判になった場合に認められる額の目安)に近い考え方をとっています。相手方の保険会社が示してくる額や、自賠責保険から支払われる額は、次に説明する3つの基準のどれで計算するかによって変わります。
副業分の休業損害は基準で金額が変わる
同じ日数を休んでも、副業の分の休業損害は、自賠責基準・任意保険基準・裁判基準のどれで計算するかによって金額が変わります。
自賠責基準には1日あたりの上限があり、任意保険基準は保険会社ごとの公開されていない基準です。副業の分を実際の収入どおりに計算するのは裁判基準で、弁護士が相手方と交渉するときもこの基準を使います。
自賠責基準は1日6,100円から1万9,000円まで
自賠責保険から支払われる休業損害は、1日につき原則6,100円です(2020年4月1日以降に起きた事故)。
これより多く稼いでいたことを給与明細や確定申告書などの資料で示せば、1日1万9,000円を上限として、実際の収入の額が支払われます。
自賠責基準の上限額は本業・副業含めた日額
副業がある被害者が気をつけたいのは、この1万9,000円が勤務先ごとの上限ではないことです。
上限を定めた自動車損害賠償保障法施行令は、「被害者が療養のため労働することができないことによる損害」について「一日につき」の額を決めているので、本業と副業を同じ日に休んでも、自賠責保険で認められるのは本業と副業を合わせて1日1万9,000円までと考えておきましょう。政府保障事業の実施要領にも、複数の職業を持つ人について「1日につき原則として6,100円」とする定めがあります。
自賠責保険には、けが(傷害)について被害者1人あたり120万円という支払いの限度額もあります。
120万円は休業損害だけの枠ではなく、治療費や通院の交通費、慰謝料などを合わせた額です。治療が長引くと休業損害を含めて120万円を超えることがあり、超えた分は相手方に請求します。相手方が任意保険に入っていれば、契約の範囲でその保険会社が支払います。
出典元:自動車損害賠償責任保険の保険金等及び自動車損害賠償責任共済の共済金等の支払基準(国土交通省)
出典元:限度額と補償内容(国土交通省)
参考:自動車損害賠償保障法施行令(e-Gov法令検索)
保険会社の提示額は任意保険基準で計算される
相手方の任意保険会社が示してくる休業損害は、保険会社がそれぞれ定めた任意保険基準で計算されています。任意保険基準の中身は公開されていないので、提示額が副業の分をどう扱っているかは、提示書の内訳を見て確かめるしかありません。
提示額に副業の分が入っていないことがあるのは、相手方の保険会社が、被害者から出された書類をもとに休業損害を計算するからです。本業の資料しか出しておらず、副業の収入や休んだ日を示していなければ、保険会社の計算にも副業の分は入りません。担当者が副業の有無を尋ねてくれるとは限らないので、副業で収入を得ていたことは被害者の側から伝える必要があります。
副業の書類を出していても、提示額では副業の分が低く見積もられていることがあります。副業の収入を90日で割って1日あたりの収入を低く出していたり、副業の休業日数を通院した日だけに絞っていたりするケースです。こうした計算の違いは、内訳に書かれた日額と日数を見れば見つけやすくなります。
裁判基準では副業分も実際の収入で計算する
裁判基準(弁護士基準)は、裁判になった場合に認められる額の目安で、弁護士が相手方の保険会社と交渉するときにも使われます。裁判基準での休業損害は事故のけがで実際に減った収入の額で、自賠責基準のような1日あたりの上限はありません。
副業の分も、裁判基準では副業で実際に得ていた収入をもとに計算します。本業と副業を合わせた1日あたりの減収が自賠責基準の上限の1万9,000円を超える人や、副業でまとまった収入を得ていた人ほど、自賠責基準や任意保険基準で計算した額との差が大きくなります。
もっとも、裁判基準で計算してもらうには、副業の収入と休んだ日を書類で示せることが前提です。資料がそろっていない副業の分は、裁判基準であっても認められにくくなります。
こちらも読まれています交通事故の慰謝料はいくら?相場の早見表と弁護士基準での計算方法 交通事故の慰謝料計算基準には3種類があり、中でももっとも高額なのは弁護士基準です。弁護士費用を払っても大きなおつりがくる...この記事を読む
副業の働き方別の収入の証明書類
副業の休業損害を請求するには、本業の書類とは別に、副業の就業状況を証明できる書類で、副業の収入と休んだ日を示さなければなりません。
給与をもらう副業と個人事業の副業とでは、収入を証明する書類が違います。決まった書類がない単発の仕事でも、報酬の明細や入金の記録が証明の手段になります。
給与の副業は副業先にも休業損害証明書を頼む
アルバイトやパートなど給与で働く副業は、副業先にも休業損害証明書を書いてもらいます。休業損害証明書は、勤務先が被害者の事故前3か月の給与、休んだ日、休んだ日の給与を支払ったかどうかを記入する書類で、勤務先ごとに1通ずつ作ります。
本業の勤務先に書いてもらった休業損害証明書には、本業の給与と休んだ日しか書かれていません。副業の分を計算に入れてもらうには、副業先の休業損害証明書も別に用意するのが原則です。相手方の保険会社から届いた用紙を使うか、保険会社に用紙をもう1通送ってもらい、副業先の担当者に記入を頼みましょう。副業先が書いてくれない場合は、給与明細や出勤の記録、給与の振込記録でも代わりに示せます。
休業損害証明書とあわせて用意しておきたいのが、副業先から受け取った前年の源泉徴収票や、事故の前の給与明細です。源泉徴収票は副業先が書いた給与の額の裏づけになり、給与明細は勤務日数や時給を確かめる手がかりになります。
こちらも読まれています休業損害証明書とは?計算方法と書き方・必要書類 交通事故で怪我を負い、通院・入院などで仕事を休むことになった場合、減った分の収入は休業損害として相手方へ損害賠償請求でき...この記事を読む
個人事業の副業は確定申告書と帳簿で示す
業務委託やフリーランスなど、個人事業として行っている副業は、事故の前の年の確定申告書の控えで収入を示すのが基本です。青色申告なら青色申告決算書、白色申告なら収支内訳書もあわせて出し、売上と経費の内訳がわかるようにします。
個人事業の副業には、休業損害証明書を書いてくれる勤務先がありません。けがで仕事ができず、収入が減ったことも、被害者が自分で示すことになります。事故の後の月ごとの売上を帳簿や請求書の控えで示し、事故の前の同じ時期の売上と並べると、どれだけ減ったかが伝わりやすくなります。
1日あたりの収入を出すときにもとにするのは、原則として売上ではなく、売上から経費を引いた所得です。青色申告の人は、青色申告特別控除を引く前の所得を使います。控除は実際に支払った経費ではないからです。また、確定申告書でわかるのは前の年の収入なので、事故の年に副業の売上が伸びていた場合は、事故の年の帳簿や入金の記録も出して、事故の直前の収入を示しましょう。
単発の仕事やギグワークは報酬の明細と入金記録で示す
フードデリバリーの配達や単発のアルバイトなど、アプリや仲介サイトを通じて受ける仕事は、報酬の明細と銀行口座への入金の記録で収入を示します。
アプリや仲介サイトには、報酬の明細や稼働した日の履歴を確認できる画面があることが多く、事故の前3か月分を保存しておけば、収入と働いた日数の両方を示せます。画面を保存するときは、日付と金額、稼働した日がわかる形で残しましょう。報酬が振り込まれた口座の通帳や入金明細は、明細どおりの金額が実際に支払われたことの裏づけになります。
単発の仕事で難しいのは、勤務予定が決まっていないことが多く、何日休んだかを示しにくい点です。事故の前に週に何日、どの曜日に稼働していたかを履歴で示し、けがのために同じように稼働できなかったことを相手方の保険会社に説明します。事故の前から特定の曜日に続けて稼働していたのであれば、その曜日を休んだ日として示しやすくなります。
シフト表や案件の取り消し連絡も休んだ証拠になる
副業を休んだ日を示すには、事故の前から副業の勤務予定が決まっていたことと、その予定をけがのために取り消したことがわかる記録が役に立ちます。
給与の副業であれば、事故の前に出ていたシフト表と、けがで休むことを副業先に伝えたメールやメッセージを保存しておきましょう。業務委託の副業であれば、取引先から受けていた発注書や納期の連絡、けがを理由に辞退した案件のやり取りが、休んだ日と失った報酬を示す証拠になります。
確定申告書や報酬の明細からは、副業をいつ休んだかまではわかりません。勤務予定の記録は、そこを補う資料です。とくに本業には復帰して副業だけを休んでいる場合は、予定の記録がないと、休んだ日を示しにくくなります。
副業の休業損害で争いになりやすいケース
相手方の保険会社が副業の分の休業損害を認めないのは、多くの場合、副業の収入を示す資料か、副業を休む必要があったことを示す資料が足りないときです。
保険会社に副業の分を否定されやすい4つのケースと、それぞれで用意しておきたい資料を確かめておきましょう。
確定申告していない副業の収入
確定申告するべきだったのに申告していなかった副業の収入(申告外所得)は、相手方の保険会社にも裁判所にも、休業損害のもとになる収入として認められにくいのが実情です。税務署には申告していない収入を、損害賠償の場面でだけ「実際は得ていた」と主張するのは筋が通らず、金額の信用性も低いと見られるからです。
それでも、副業の収入があったことと、その金額を客観的な資料で示せれば、申告外所得をもとにした休業損害が認められることもあります。ここでいう客観的な資料とは、報酬が振り込まれた通帳の記録や、取引先との請求書・発注書のやり取りなど、被害者の言い分ではなく、第三者とのやり取りで裏づけられるものです。
申告外所得が問題になりやすいのは、業務委託や単発の仕事など、副業の収入を証明するものが被害者の手元の記録しかない場合です。給与で働く副業であれば、副業先の休業損害証明書や源泉徴収票で収入を示せるので、確定申告していたかどうかで扱いが大きく変わることはあまりありません。
本業に復帰して副業だけ休んでいる
本業に復帰した後も、けがのために副業だけを休んでいる場合は、副業の分の休業損害を請求できます。休業損害は休んだ仕事ごとに減った収入を計算するので、本業に戻っていることは、副業の分を認めない理由にはなりません。
とはいえ、本業に復帰していると、保険会社が、本業に戻れたのなら副業もできたはずだとして、副業分の休業損害を認めないことがあります。副業の分を認めてもらうには、副業の仕事の内容と、けがの状態が原因で副業を休む必要があったことを示す必要があります。本業がデスクワークでも、副業が立ち仕事や重い荷物を運ぶ仕事、夜間の勤務であれば、本業より体への負担が大きく、けがの回復に差し支えると説明できるでしょう。
副業を休む必要があったことを示すうえで重要なのが、医師の所見です。診察のときに副業の仕事の内容を医師に具体的に伝え、副業の勤務を控えるよう指示があれば、カルテや診断書に書いてもらいましょう。医師の所見がないまま副業を休み続けると、休む必要があったとは認められにくくなります。すでに副業を休んでいる場合も、次の診察で副業の仕事の内容を伝え、副業の勤務を控える必要があるかを医師に確かめてもらいましょう。
事故の直前に始めた副業
事故の直前に始めたばかりの副業で困るのは、事故の前3か月の収入の実績が少なく、副業の1日あたりの収入を示しにくいことです。事故の前に数日分しか働いていない副業だと、保険会社が、事故がなくても副業を続けていたかを疑い、副業の分を認めないこともあります。
始めたばかりの副業の分を請求するときは、副業先との雇用契約書や業務委託契約書で、時給や日給、報酬の額と、決まっていた勤務予定を示します。事故の前に受け取った給与や報酬が少なくても、契約書とシフト表は、事故がなければ得られたはずの収入を説明する材料です。
在宅の副業を休業中も続けていた
在宅でできる副業を休業中も続けていた場合は、副業で減った分だけが休業損害になります。けがで作業できる時間が減り、引き受ける仕事の量や報酬が事故の前より少なくなっていれば、その差額が請求の対象です。
事故の前は月に8万円の報酬を得ていたライティングの副業が、けがで作業時間が減って月3万円になったとします。経費が変わらなければ、減った5万円が副業の分の休業損害です。
気をつけたいのは、休業中も在宅の副業で報酬を得ていたことを、保険会社に伝えずにおくことです。後から報酬の入金が分かったときに、本業の休業の必要性まで疑われるおそれがあります。事故の前と後の報酬を、入金の月ではなく仕事をした月ごとに並べて示し、どれだけ減ったかを被害者の側から説明しましょう。
仕事中や通勤中の事故は労災で本業と副業の賃金を合算できる
会社に雇われて働く本業や副業の仕事中、または通勤中の交通事故であれば、労災保険から休業の給付を受けられます。2020年9月1日以降に起きた事故では、複数の会社に雇われて働く人の労災の給付額は、すべての会社の賃金を合算して計算されます。
相手方への休業損害の請求とは別の制度ですが、労災の給付と休業損害は同じ損害を補うものなので、両方から二重には受け取れません。
こちらも読まれています通勤中の交通事故の対処法|どこまでが通勤?労災と自賠責の補償の使い分け 通勤中の交通事故でけがをした場合、補償は労災保険と相手方の保険の両方から受け取るのが基本です。治療費と休業中の収入は労災...この記事を読む
雇われて働く副業なら給付基礎日額を合算する
本業と副業の両方で会社と雇用契約を結んで働く人(複数事業労働者)は、労災の給付額のもとになる給付基礎日額を、すべての会社の賃金を合算して計算します。2020年9月1日以降に起きたけがが対象で、仕事中の事故だけでなく、通勤中の事故にも当てはまります。
給付基礎日額は、原則として事故の直前3か月に支払われた賃金の総額を、その期間の暦の日数で割った額です。
労災保険からの休業の給付は、休業4日目から1日につき給付基礎日額の60%で、これとは別に休業特別支給金として20%が支給されます。2020年9月より前は、事故が起きた会社の賃金だけで計算していたため、副業先で事故にあうと本業の賃金は給付額に反映されませんでした。
本業と副業の賃金を合算してもらうには、労災の請求書の「その他就業先の有無」欄に副業先を記入し、副業先ごとに別紙を書いて副業先の証明を受ける必要があります。「その他就業先の有無」欄を空欄のまま出すと、複数事業労働者として扱われません。
請求書は、通勤中の事故なら通勤に係る会社、仕事中の事故なら事故が起きた会社を管轄する労働基準監督署に出します。
出典元:複数事業労働者への労災保険給付 わかりやすい解説(厚生労働省)
参考:労働者災害補償保険法(e-Gov法令検索)
業務委託やフリーランスの副業は合算されない
労災の給付で合算されるのは、雇用契約を結んで働く会社の賃金だけです。業務委託やフリーランスとして受け取る副業の報酬は、労災保険でいう賃金にあたらないため、給付基礎日額には合算されません。
会社員として働きながら、業務委託でデザインの仕事を受けている人が通勤中に事故にあった場合で考えると、労災の給付額は本業の会社の賃金だけで計算されます。業務委託の副業の仕事中に起きた事故や、業務委託の副業で減った報酬は、労災保険では補われません。業務委託の副業の分は、相手方への休業損害の請求で補うことになります。
一方、業務委託やフリーランスの仕事について、労災保険に特別加入(雇われていない人が任意で加入する制度)している場合は例外です。会社に雇われて働きながら別の仕事で特別加入している人も複数事業労働者として扱われ、特別加入の分も含めて給付額が計算されます。
労災の休業給付と休業損害は二重に受け取れない
労災保険の休業の給付も、相手方からの休業損害も、事故で働けなかった間の収入を補うものです。同じ休業について両方から全額を受け取ることはできず、先に支払われた分は、後から受け取る分から差し引かれます。
労災の給付を先に受けた場合は、相手方に請求できる休業損害がその分だけ減り、国が、支払った分を相手方に請求します。相手方からの休業損害を先に受け取った場合は、その分だけ労災の給付が差し引かれます。労災と休業損害のどちらかを選ばなければならないわけではなく、重なる分を調整したうえで両方を使える、ということです。
差し引かれないものもあります。労災の休業の給付(給付基礎日額の60%)に上乗せされる休業特別支給金の20%は、相手方からの休業損害から差し引かれません。
休業特別支給金は、被害者の損害を補うためではなく、労働者の福祉のために支給されるものと考えられているからです。
労災の休業の給付の60%で補えなかった残り40%の分や、労災で合算されない業務委託の副業の分は、相手方への休業損害の請求で補います。
保険会社の提示に副業分が入っていないときの対処法
示談が成立する前であれば、相手方の保険会社に、副業の分を加えて休業損害を計算し直すよう求めることができます。
まず提示額の内訳で副業の分が入っているかを確かめ、入っていなければ副業の書類を追加で出しましょう。
示談書にサインしてしまうと、後から副業の分を請求するのは難しくなるため、提示額に合意する前に確認が必要です。
提示額の内訳で副業分の有無を確かめる
相手方の保険会社から示談の提示を受けたら、まず休業損害の欄の内訳を見てください。
提示書には、1日あたりの収入(日額)と休業日数をかけた計算が書かれていることが多く、日額と日数を見れば、副業の分が入っているかがわかります。
日額が本業の休業損害証明書の給与だけで計算されていれば、副業の分は入っていません。日額が1日6,100円(2020年4月1日以降の事故)になっている場合は、本業や副業の実際の収入ではなく、自賠責基準の原則の額で計算されています。休業日数が本業を休んだ日だけで、副業だけを休んだ日が抜けていることもあります。
内訳に「休業損害 ○○円」と総額しか書かれておらず、日額や日数がわからない場合は、保険会社の担当者に計算の内訳を書面で出してもらいましょう。
内訳がわからないまま提示額に合意してしまうと、副業の分が抜けていたことに後から気づいても、取り戻すのは難しくなります。
副業の証明書類を追加で出して計算し直しを求める
提示額に副業の分が入っていなかったら、副業の書類を相手方の保険会社に追加で出しましょう。
追加で出す書類は、副業の働き方によって違います。給与の副業なら副業先の休業損害証明書と源泉徴収票、個人事業の副業なら確定申告書の控えと帳簿、単発の仕事なら報酬の明細と入金の記録です。副業を休んだ日を示すシフト表や、案件を取り消したときのやり取りもあわせて出すと、休んだ日を説明しやすくなります。
書類を出すときは、副業の分をどう計算してほしいかもあわせて伝えることが大切です。週に数日の副業なら、副業の収入を働いた日数で割って1日あたりの収入を出し、副業の勤務予定の日を休業日数として数えるよう求めます。保険会社が副業の分の一部を認めない場合は、認めない理由を書面で説明してもらいましょう。書面の説明は、弁護士に相談するときの資料になります。
提示額に合意する前に弁護士に相談する
副業の分の計算や証明の書類で迷うときや、保険会社が副業の分の計算し直しに応じないときは、提示額に合意する前に、交通事故に強い弁護士に相談しましょう。
弁護士に依頼すれば、副業の分を含めた休業損害を裁判基準で計算し直し、相手方の保険会社と交渉してもらえます。確定申告していない副業の収入や、本業に復帰して副業だけを休んでいる期間など、保険会社に否定されやすい副業の分についても、どの資料をそろえれば認められるかを具体的に判断するのも、弁護士の役割です。休業損害だけでなく慰謝料も裁判基準で計算し直すので、受け取れる賠償金の総額が増えることもあります。
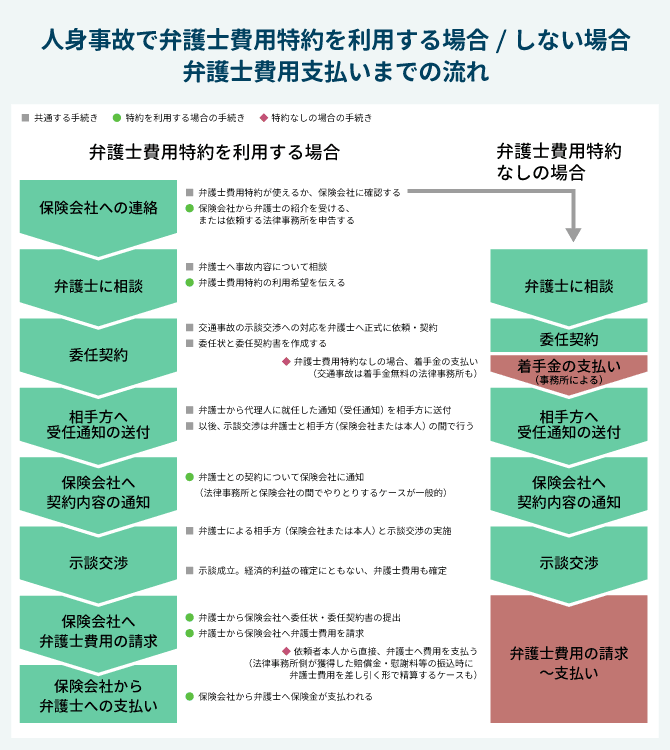
弁護士費用が心配な被害者は、自分や家族の自動車保険に弁護士費用特約が付いていないかを確かめましょう。弁護士費用特約を使えば、弁護士費用を保険会社が負担してくれるので、費用の負担なく弁護士に依頼できる場合があります。
こちらも読まれています弁護士特約(弁護士費用特約)とは?交通事故時の補償内容や使い方・注意点を解説 弁護士特約(弁護士費用特約)を利用すれば、交通事故で受けた被害に関する事後対応や示談交渉を、原則として費用負担なし(上限...この記事を読む
注目!
副業の休業損害を交通事故に強い弁護士に相談する
当サイトを見ても疑問が解決しない、状況が異なるので判断が難しいと感じたら弁護士に相談することをおすすめします。
初回相談無料の弁護士も数多く掲載しておりますし、どの弁護士もいきなり料金が発生するということはありません。まずはお気軽にご相談ください。
副業の休業損害のまとめ
副業がある被害者は、本業で減った収入だけでなく、副業で減った収入も休業損害として相手方に請求できます。本業と副業の休業損害は別々に計算して合計し、副業の分は、副業の1日あたりの収入と、副業の勤務予定のうち休んだ日をもとに出すのが基本です。週に数日の副業は、休業日数を勤務予定の日で数えるなら、1日あたりの収入も働いた日数で割らないと、副業の分が実際に減った収入より小さく計算されてしまいます。
副業の分を認めてもらえるかどうかは、副業の収入と休んだ日を書類で示せるかどうかに大きく左右されます。副業の就業状況を証明できる書類や、シフト表、案件を取り消したときのやり取りは、気づいた時点からそろえ始めても遅くありません。
保険会社の提示額に副業の分が入っていなくても、示談の前であれば計算し直しを求められます。提示額に合意する前に内訳を確かめ、副業の分の扱いで迷ったら、交通事故に強い弁護士に相談してください。
副業の休業損害は交通事故に強い弁護士へ
副業がある被害者の休業損害は、本業だけの人に比べて計算と証明の手間が増え、保険会社の提示から副業の分が抜け落ちやすくなります。交通事故に強い弁護士であれば、副業の分の書類のそろえ方から、裁判基準での計算、相手方の保険会社との交渉までを任せられます。副業の分を含めた休業損害を受け取るために、お住まいのお近くの交通事故に強い弁護士に相談しましょう。
交通事故に強い【おすすめ】の弁護士に相談
交通事故一人で悩まずご相談を
- 保険会社の慰謝料提示額に納得がいかない
- 交通事故を起こした相手や保険会社とのやりとりに疲れた
- 交通事故が原因のケガ治療を相談したい