交通事故の加害者が死亡した場合の損害賠償|請求先と相続放棄されたときの対処法
事故の相手が亡くなると、けがの治療費や車の修理代を誰に請求すればよいのか分からず、泣き寝入りになるのではと不安になる被害者の方もいるでしょう。
万一、交通事故の加害者が死亡したとしても、それによって被害者の損害賠償を請求する権利が消えることはありません。
加害者の賠償の義務は相続人に引き継がれ、保険に入っていれば保険会社にも請求できます。
交通事故の加害者が死亡した場合の損害賠償について、請求先の確かめ方と、遺族が相続放棄したときの対処法を順に見ていきましょう。
目次[非表示]
交通事故で加害者が死亡しても損害賠償は請求できる
交通事故の加害者が死亡すると、当然、被害者の方は加害者本人には請求できなくなります。代わりに請求の相手になるのが、加害者の相続人と、加害者が入っていた保険会社です。
被害者のけがや車の損害は、加害者が生きている場合と同じ考え方で計算されます。
なお、事故により被害者も亡くなった場合、被害者の遺族が請求することが認められます。
こちらも読まれています交通事故で被害者が死亡した場合の加害者の責任・処罰と慰謝料・損害賠償の相場 交通事故が起こったら、不幸にも被害者が死亡してしまうことがあります。死亡事故が起こった場合、相手にはどのような責任が発生...この記事を読む
賠償の義務は相続人に引き継がれる
交通事故の加害者が負っていた損害賠償の義務は、加害者の死亡と同時に相続人へ引き継がれます。
民法896条は、相続人が被相続人(亡くなった人)の財産に属した一切の権利義務を承継すると定めています。相続というと預貯金や不動産を受け継ぐ場面を思い浮かべがちですが、借金や賠償金の支払い義務のようなマイナスの財産も相続の対象です。
被害者には、事故の起きた時点で加害者への損害賠償請求権が発生しています。その後加害者が亡くなったとしても、すでに発生した請求権までなくなることはありません。
被害者から見ると、請求の相手が加害者本人から加害者の相続人に変わるだけです。
なお、配偶者のほかに誰が相続人になるかは、子、親、兄弟姉妹の順に決まります。そのため、実際に賠償する相続人は加害者の親族関係をふまえて決まります。
もっとも、加害者が自動車保険に入っていれば、被害者はまず保険会社へ損害賠償請求することになります。
被害者が加害者の相続人へ直接損害賠償を請求するケースは、加害者の加入保険では補償額が足りなかった場合が中心です。
賠償額と過失割合の決め方は変わらない
加害者が死亡した事故でも、賠償額と過失割合の決め方は通常の交通事故と変わりません。
賠償額は、
- 治療費
- 通院交通費
- 休業損害
- 入通院慰謝料
- 後遺障害慰謝料
- 逸失利益
- 車の修理代
といった損害を項目ごとに積み上げて計算します。加害者が亡くなったことを理由に、被害者の損害額が割り引かれることはありません。
慰謝料の金額には、
- 自賠責基準
- 任意保険基準
- 裁判基準(弁護士基準)
の3つの基準があり、裁判基準が最も高額になるのが一般的です。
保険会社が提示してくるのは、このうち自社の任意保険基準で計算された金額です。任意保険基準は、おおよそ自賠責基準と同等~少し上乗せした金額が設定されるケースが多く、全体としては裁判基準(弁護士基準)より低くなります。
事故の発生に対して被害者側の落ち度もあれば、過失割合に応じて賠償額は減ります(民法722条2項)。
たとえば被害者の損害が1,000万円で被害者の過失が2割なら、加害者側に請求できる損害賠償額は800万円です。
相手が亡くなっていると、損害賠償請求すること自体に後ろめたさを感じる被害者の方もいるかもしれません。しかし、治療費や働けなかった間の収入は、被害者が事故で実際に失ったものです。遠慮することなく、裁判基準を踏まえた金額を請求して構いません。
請求の時効は加害者の死亡後も進む
相続人探しや保険会社とのやり取りに時間がかかっても、損害賠償を請求できる期限(時効)は待ってくれません。
時効の期間は、人身の損害が5年、物の損害が3年です。どちらも被害者が損害と加害者を知った時から数えます(民法724条・724条の2)。
また、加害者の自賠責保険に被害者が直接支払いを求める場合(被害者請求)は、期限は3年です(自動車損害賠償保障法19条)。自賠責保険が支払うのは人身の損害だけなので、同じ人身の損害を相続人に請求する場合の5年より期限が短く、先に時効を迎えるおそれがあるため、自賠責保険への請求は、相続人への請求を待たずに早めに進める必要があります。
相続人が次々に相続放棄をして、請求する相手が決まらないうちに期限が来てしまうこともあります。この場合は、相続人が決まった時や相続財産の管理人が選ばれた時などから6か月が過ぎるまで、相続人や遺産への請求権は時効で消えません(民法160条)。
ただし、相続人がいつ決まったのかは、後から争いになることがあります。6か月の数え始めが早まり、期限を過ぎていたと扱われるおそれがあるため、期限が近いときは相続人が決まるのを待たずに弁護士へ相談しましょう。
こちらも読まれています交通事故の損害賠償請求権の時効は物損3年・人身5年|起算点と時効を延ばす方法 交通事故の当事者、特に被害者の立場では、示談交渉はじっくりと時間をかけた方が良い。しかし時間をかけ過ぎると、損害賠償請求...この記事を読む
加害者が死亡した事故の損害賠償の請求先
加害者が亡くなった事故の請求先は、相続人だけではありません。
被害者は、加害者の任意保険、自賠責保険、勤務先や車の所有者、相続人の順に、請求先を確かめましょう。
任意保険に入っていれば保険会社に請求する
加害者が任意保険に入っている場合、損害賠償の請求先は加害者の保険会社が中心となります。
対人賠償保険は、被害者の請求額のうち、すべての自動車が強制加入している自賠責保険からの支払いで足りない部分を支払います。自賠責保険の対象外である車の修理代は、対物賠償保険が請求先になります。
実際の流れは、加害者が生きている事故と大きく変わりません。
加害者の保険会社の担当者が被害者の損害を確認して賠償額を提示し、被害者との話し合いがまとまれば示談となります。
保険会社から提示された示談内容に納得できないときは、示談書に署名する前に弁護士へ確認しましょう。
保険会社との交渉を通じても示談が進まないときは、次に説明していく「被害者請求」という方法もあります。
自賠責保険には被害者請求ができる
人身事故による損害は、加害者の自賠責保険に被害者が直接請求できます。被害者が自賠責保険に対して直接請求する方法を、被害者請求と呼びます。
自動車損害賠償保障法16条1項は、保有者(車の持ち主など)の賠償責任が発生したときに、被害者が保険会社へ損害賠償額の支払いを請求できると定めています。示談の成立を待たずに請求できるので、被害者は、相続人が決まらない間でも手続きを進められます。
支払いの限度額は、被害者1人につき次のとおりです。
| 損害の種類 | 自賠責保険の限度額 |
|---|---|
| 傷害 | 120万円 |
| 後遺障害 | 75万円~4,000万円(等級と介護の要否による) |
| 死亡 | 3,000万円 |
自賠責保険は被害者に最低限の補償をするための保険で、過失割合で金額が減るのは被害者の過失が7割以上の場合に限られます。加害者が任意保険に入っていなかった事故では、自賠責保険が最初の請求先です。
すぐにお金が必要なときは、けがの程度に応じて5万円・20万円・40万円を自賠責保険の会社から先に受け取れる仮渡金の制度もあります。
自賠責保険の支払いは自賠責基準で計算され、裁判基準の賠償額に届かないことがあります。賠償金総額に足りない分は、加害者の任意保険か相続人に請求することになります。
こちらも読まれています交通事故の被害者請求とは?自賠責保険に直接請求するメリット・注意点・手続きの流れ 被害者請求とは、加害者が加入している自賠責保険に対して、被害者自身が直接、治療費や慰謝料などの支払いを求める手続きのこと...この記事を読む
勤務先や車の所有者が責任を負うこともある
加害者が仕事中だった場合や他人の車を運転していた場合、被害者は、加害者の勤務先や車の所有者へ請求できることがあります。
勤務先への請求は、民法715条の使用者責任が根拠です。営業車で得意先へ向かう途中の事故が典型例で、会社は従業員が事業の執行について他人に与えた損害を賠償する責任を負います。
車の所有者への請求は、自動車損害賠償保障法3条の運行供用者責任が根拠になります。自分のために車を使わせている人(運行供用者)は、自分が運転していなくても、事故による人身の損害を賠償する責任を負います。社用車なら会社、家族の車を借りて運転していたなら車の持ち主が、運行供用者に当たる可能性があります。
運行供用者責任の対象は人身の損害だけで、車の修理代などの物損には使えません。
勤務先や所有者の責任は、加害者から相続したものではなく、勤務先や所有者自身の責任です。そのため、加害者の遺族が相続放棄(財産も借金も引き継がない手続き)をしても、被害者から勤務先・所有者に対する請求権はなくなりません。
相手が会社の車であれば会社が任意保険に入っていることが多く、被害者が賠償金を回収できる見込みも高まります。
こちらも読まれています交通事故の相手に支払い能力がない場合、損害賠償は誰に請求できる? 被害者が加害者に行う損害賠償請求は、本人に財力がなかったり、保険未加入だったりした場合に問題となる。その場合は、加害者の...この記事を読む
保険で足りない分は相続人に請求する
被害者の損害のうち保険から支払われない部分は、加害者の相続人に請求します。
相続人が複数いる場合、加害者の賠償の義務はそれぞれの相続分に応じて分かれます(民法899条)。1人の相続人に全額を請求できるわけではありません。
配偶者と子2人が相続人で、保険で足りない賠償額が1,000万円なら、請求先と金額は次のように分かれます。
| 相続人 | 法定相続分 | 請求できる金額 |
|---|---|---|
| 配偶者 | 2分の1 | 500万円 |
| 子A | 4分の1 | 250万円 |
| 子B | 4分の1 | 250万円 |
相続人の1人に支払いの余裕がなくても、ほかの相続人がその分を肩代わりする義務はありません。被害者は相続人ごとに交渉と回収を進めることになり、相続人が多いほど手間がかかります。
相続人が限定承認を選んだ場合、被害者は、相続人が加害者から相続した財産の範囲でしか回収できません。限定承認とは、相続で得た財産の限度で借金などを返す条件で相続する方法で、相続人全員がそろって行う必要があります(民法922条・923条)。
相続人が請求に応じないときは、訴訟での解決が必要です。保険で足りない金額が大きい事故の場合は、相続人への請求を行う前に弁護士へ回収の見込みを確かめておくと安心でしょう。
加害者が死亡して請求先がわからないときの調べ方
加害者遺族や加害者側保険会社から連絡が来ない場合は、被害者の方から請求先を調べることができます。
確認する手段は調べたい先によって異なり、加害者の自賠責保険会社なら交通事故証明書、任意保険会社なら遺族や車の所有者への確認、相続人なら戸籍です。戸籍の請求は、弁護士に任せることもできます。
自賠責保険の会社は交通事故証明書でわかる
加害者の自賠責保険の会社は、交通事故証明書を取り寄せると確かめられます。交通事故証明書には、当事者の自賠責保険の会社名と証明書番号が記載されています。
交通事故証明書は、自動車安全運転センターが発行する書類で、事故の日時・場所・当事者を証明します。被害者本人も申請でき、取得する方法は次の3つです。
- 各都道府県のセンター事務所の窓口
- ゆうちょ銀行・郵便局
- インターネット
手数料は1通1,000円、インターネットで申請すると払込手数料が1通143円かかります。郵送の場合、手元に届くまで通常10日ほどかかります。
申請できる期限は、人身事故が事故から5年、物件事故が3年です。ただし、警察に届け出ていない事故では発行されません。
交通事故証明書が届いたら、記載された自賠責保険の会社に連絡し、被害者請求(保険会社への直接請求)の書類を取り寄せます。交通事故証明書には加害者の氏名と住所も載っているので、遺族へ連絡を取るときの手がかりにもなります。
こちらも読まれています交通事故証明書とは?必要なケースと3つの申請先・もらい方 交通事故に遭ってしまったら、相手方と示談交渉して損害賠償金を請求したり、自身の加入している保険会社へ保険金を請求したりと...この記事を読む
任意保険は遺族か車の所有者に確認する
加害者の任意保険の会社は、遺族か車の所有者に尋ねて確認します。
交通事故証明書で調べられるのは自賠責保険の会社です。任意保険は加入が義務ではなく、被害者が加入先を調べられる公的な窓口も見当たりません。そのため、加害者の遺族や車の所有者に聞くのが現実的な方法です。
遺族には、
- 加害者の車の中
- 自宅に保管されている保険証券
- 保険会社からの通知のはがき
を確認してもらいます。遺族が保険の内容を把握していなければ、加害者が車を購入した販売店や、付き合いのあった保険代理店が手がかりになります。
加害者が会社の車を運転していたなら勤務先、家族の車なら車の持ち主が保険の契約者であることが多いので、車の名義人に尋ねるのが近道です。
事故の直後は、遺族も葬儀や相続の手続きに追われています。電話が難しければ手紙で連絡し、保険会社の名前だけを教えてほしいと伝えると、やり取りの負担を減らせます。
遺族と連絡が取れないときや、話し合いに応じてもらえないとき、被害者が1人で抱え込む必要はありません。自分の保険会社の担当者に相談するほか、弁護士に依頼すれば、弁護士が遺族との連絡を引き受け、弁護士会照会で情報を集めることもできます。弁護士会照会は、弁護士が所属する弁護士会を通じて企業や団体に情報の提供を求める制度です。
相続人は戸籍で確定する
加害者の相続人は、加害者の戸籍をたどって確定します。
被害者は加害者の家族でなくても、損害賠償を請求するためであれば、加害者の戸籍を取得できます。戸籍法10条の2第1項1号が、自己の権利を行使するために戸籍の記載事項を確認する必要がある第三者の請求を認めているためです。
被害者が戸籍を請求するときは、次の3点を明らかにしなければなりません。
- 権利の発生原因(いつ、どこで起きた事故か)
- 権利の内容(損害賠償請求権であること)
- 戸籍の確認が必要な理由(加害者が死亡し、相続人を特定する必要があること)
債権回収のためといった抽象的な理由だけでは、戸籍の請求が認められないことがあります。交通事故証明書など、権利を裏づける資料を用意しましょう。求められる資料は市区町村によって異なるので、事前に問い合わせると確実です。
相続人を確定するには、加害者の出生から死亡までの戸籍が必要です。戸籍の請求先は加害者の本籍地の市区町村なので、結婚や転籍で本籍地が変わっていると、複数の市区町村に分かれます。
加害者の遺族が相続放棄したときの請求先
遺族が相続放棄をしても、被害者が請求できなくなるのは、放棄した相続人本人への請求だけです。
加害者の保険会社・勤務先・車の所有者には引き続き請求でき、相続人全員が放棄しても、加害者の遺産から回収する手続きが残っています。
相続放棄した人には請求できない
相続放棄をした人に、損害賠償を請求することはできません。
相続放棄をした人は、初めから相続人にならなかったものとみなされます(民法939条)。預貯金などのプラスの財産を受け取れない代わりに、賠償の義務も引き継ぎません。
相続放棄は家庭裁判所への申述で行い、期限は原則として、自分が相続人になったことを知った時から3か月以内です(民法915条・938条)。
相続放棄があると、賠償の義務は次の順位の相続人に移ります。加害者の子全員が放棄すれば親などへ、親などもいないか放棄すれば兄弟姉妹へと、請求の相手が入れ替わるのです。加害者の配偶者が放棄していなければ、配偶者には請求できます。
加害者に生命保険が掛けられていて、受取人の遺族が保険金を受け取っても、相続放棄の効力は失われません。受取人が指定された死亡保険金は、受取人自身の財産として扱われるためです。被害者は、遺族が受け取った死亡保険金から賠償金を支払うよう求めることはできません。
納得しにくい結論ですが、相続放棄は法律が認めた遺族の権利です。被害者は相続放棄を知ったら、残っている請求先の確認へ進みましょう。
相続放棄の有無は家庭裁判所に照会できる
相続人が相続放棄をしたかどうかは、家庭裁判所に照会して確かめられます。
相続放棄をしても、被害者のもとへ自動的に通知は届きません。遺族の言葉だけで判断せず、裁判所の記録で確認しておくと、請求の相手を間違えずに済みます。
また、相続人のほか、被相続人(亡くなった加害者)に対する債権者などの利害関係人も照会できます。損害賠償を請求する被害者はひとりの債権者に当たります。
照会先は、加害者の最後の住所地を管轄する家庭裁判所です。東京家庭裁判所などの案内では手数料は無料とされ、主な提出書類は以下のとおりです。
- 照会申請書と被相続人等目録
- 加害者の住民票の除票(本籍地の記載があるもの)
- 照会者の住民票(発行から3か月以内)
- 利害関係を証明する書面の写し
- 相続関係図(手書きでよい)
裁判所の案内は債権の例として契約書や訴状などを挙げています。交通事故の被害者は、事故と損害を示す交通事故証明書などの写しが考えられるので、提出前に裁判所へ確認しましょう。
放棄があったことの証明が必要なときは、別に相続放棄申述受理証明書を申請します。手数料は1通150円です。
参考:相続放棄・限定承認の申述の有無についての照会をされる方へ(利害関係人用)(東京家庭裁判所)
放棄されても任意保険への請求は続けられる
遺族が相続放棄をしても、加害者の任意保険への請求は続けられます。
相続人の一部が放棄した場合、賠償の義務は残りの相続人が引き継ぎ、被害者は残りの相続人を相手に示談をまとめれば、加害者の保険会社から支払いを受けられます。
問題になるのは相続人全員が放棄した場合です。被害者が加害者の保険会社に直接支払いを求めるには、原則として、判決や示談で賠償額が決まっていることが前提になります。全員が放棄すると、話し合いの相手がいなくなってしまいます。
全員が相続放棄した場合も保険会社は対応する
全員の放棄に備えて、保険会社が被害者に直接支払う場合の1つとして、次の事由を定めた自動車保険の約款があります。
被保険者が死亡し、かつ、その法定相続人がいないこと。
相続放棄をした人は初めから相続人にならなかったものとみなされるので、全員が放棄した事故は、法定相続人がいない場合に当たると読めます。車の持ち主など、加害者のほかに賠償責任を負う人がいればその人と示談を進め、そうした人もいなければ、被害者は加害者の保険会社から直接支払いを受けられる可能性があるということです。被害者の車の損害についても、加害者(被保険者)やその法定相続人のいずれとも話し合えないと認められるときは、保険会社が支払うと定められています。
約款の文言は保険会社や契約の時期によって異なります。加害者の保険会社が分かったら、相続放棄があったことを伝え、相続放棄申述受理証明書などの必要書類と直接請求の手続きを確認しましょう。
引用元:トータルアシスト自動車保険 ご契約のしおり・約款 賠償責任条項第6条(東京海上日動)
引用元:自動車保険 普通保険約款(イーデザイン損保)
全員が放棄すると相続財産清算人を立てる
相続人全員が放棄して保険からの回収もできないときは、相続財産清算人を立てて遺産から回収する方法が残っています。
相続財産清算人とは、相続人がいない遺産を管理して換金し、債権者への支払いを行う人です。家庭裁判所が弁護士などから選びます。2023年4月施行の法改正で、相続財産管理人から名称が変わりました。
債権者である被害者は、清算人の選任を申し立てられます(民法952条1項)。申立先は加害者の最後の住所地の家庭裁判所です。
費用の中心は予納金(裁判所に先に納めるお金)で、清算人の報酬や管理の費用に充てられます。金額の目安は次のとおりです(2026年11月時点の各地の家庭裁判所の案内)。
| 費用 | 金額 |
|---|---|
| 収入印紙 | 800円 |
| 連絡用の郵便切手 | 裁判所により異なる(東京家裁は1,010円) |
| 官報公告料 | 5,582円 |
| 予納金 | 70万円~100万円程度の例が多い(裁判所と遺産の状況により異なる) |
遺産から清算人の報酬を払えれば予納金は被害者に返還されますが、遺産が少ないと返ってこないことがあります。
さらに、被害者は申立人だからといって優先して支払いを受けられるわけではありません。遺産より借金が多ければ、ほかの債権者と債権額に応じて分け合うことになります。相続人を探す官報の公告だけで6か月以上かかるため、回収までは相当の時間を見込む必要があるでしょう。
清算人の申立てが見合うかどうかは、遺産の額と予納金の比較で決まります。加害者に不動産や預貯金がなければ、被害者は予納金の分だけ損をするおそれがあります。申立ての前に、遺産の有無と回収の見込みを弁護士へ確かめましょう。
注目!
加害者が死亡した事故の回収は交通事故に強い弁護士へ
当サイトを見ても疑問が解決しない、状況が異なるので判断が難しいと感じたら弁護士に相談することをおすすめします。
初回相談無料の弁護士も数多く掲載しておりますし、どの弁護士もいきなり料金が発生するということはありません。まずはお気軽にご相談ください。
加害者の死亡で刑事裁判が開かれない事故の証拠集め
加害者が死亡した事故では刑事裁判が開かれないため、過失割合を争われたときに被害者の説明を裏づける証拠は、被害者自身で集める必要があります。
警察の事故記録は検察庁に閲覧を申し出て、ドライブレコーダーや防犯カメラの映像、目撃者の証言は失われる前に確保しておきましょう。
加害者が死亡すると刑事裁判は開かれない
刑事責任は加害者本人だけが負うもので、相続人には引き継がれないため、加害者が死亡すると事故の刑事裁判は開かれません。
捜査の途中で加害者が亡くなれば、検察官は被疑者死亡を理由に不起訴とします。起訴された後に亡くなった場合も、裁判所が公訴を棄却し、裁判は打ち切られます(刑事訴訟法339条1項4号)。
被害者が失うものは2つです。
1つは、加害者の処罰を求める場です。被害者が刑事裁判に参加して意見を述べる被害者参加制度も、裁判がなければ使えません。
もう1つは、事故の状況を明らかにする場です。通常の事故なら刑事裁判の記録を損害賠償の話し合いで証拠に使えることもありますが、加害者が亡くなった事故で頼れるのは、警察の捜査の記録などに限られます。
保険会社や遺族から過失割合を争われることがある
加害者が亡くなって本人の言い分を聞けない事故でも、加害者の保険会社や遺族から、被害者にも過失があったと主張されることがあります。
加害者の保険会社は、警察の記録や車の損傷、道路の状況から事故を再現し、それをもとに過失割合を示してきます。遺族も、家族が一方的に悪者にされることへの抵抗から、被害者の説明に反論してくるかもしれません。とくに信号の色のような記録に残りにくい点は、第三者の証拠がないと、どちらの説明が正しいか決め手を欠いたまま話し合いが長引きます。
賠償額を減らしたい加害者が被害者の過失を主張する
被害者の過失を示す責任は、賠償額を減らしたい加害者側にあります。加害者の保険会社が示した過失割合に納得できなければ、どの記録に基づく判断なのかを尋ね、根拠を1つずつ確かめていきましょう。過失割合が1割違えば、賠償額も損害額の1割分変わります。
運転中の急病で加害者が亡くなった事故では、予測できない発作だったとして、加害者側が加害者の過失そのものを否定する場合もあります。過失が認められなければ車の修理代は請求しにくくなりますが、けがの損害は、被害者が加害者の過失を証明しなくても自賠責保険に請求できる仕組みです(自動車損害賠償保障法3条)。
警察の事故記録は検察庁に閲覧を申し出る
人身事故の警察の記録は、加害者が不起訴になった後は検察庁で保管されます。加害者側と過失割合に争いがある場合、被害者は検察庁に閲覧を申し出ましょう。
中でも過失割合の判断に直結するのが、事故現場の図面や車の位置、ブレーキの痕などを警察が記録した実況見分調書です。
不起訴になった事件の記録は、原則として非公開です。それでも法務省は、過失運転致傷のような被害者参加の対象事件について、実況見分調書や写真撮影報告書などの客観的な証拠は被害者の閲覧を原則として認める方針を公表しています。
加害者の死亡で不起訴になった事件を、この方針から除く定めはありません。損害賠償の請求など権利の行使に必要なら、謄写(コピー)まで認められる場合もあります。
記録がどこの検察庁にあるかは、事件を担当した警察署に問い合わせると分かります。関係者のプライバシーなどを理由に一部を見られないこともあるため、閲覧できる範囲はその検察庁で確かめてください。
物損事故として処理された事故では、実況見分調書が作られないのが通常です。被害者がけがをしたのに事故が物損事故のまま処理されているなら、警察に人身事故への切り替えを相談しましょう。
こちらも読まれています実況見分は非常に重要!立ち会えなかった場合はどうする? 警察が作成する実況見分調書は事故における当事者の過失割合を決める重要な書類。搬送されるなどの理由で実況見分に立ち会えない...この記事を読む
事故の映像や目撃証言は失われる前に集める
事故の映像や目撃者の証言は、時間がたつほど失われていくので、被害者は早めに集めましょう。
信号の色や車の動きを客観的に残せるドライブレコーダーの映像は、被害者の説明を裏づける最も有力な証拠です。多くの機種は新しい映像で古い映像を上書きするため、SDカードを抜いてパソコンなどに保存しておきます。
被害者の車にドライブレコーダーがなくても、事故現場の周辺の店舗やマンションの防犯カメラ、通りかかった車のドライブレコーダーに映像が残っているかもしれません。防犯カメラの映像も上書きされるので、管理者への保存の依頼は早いほど確実です。
目撃者がいれば名前と連絡先を聞き、記憶が新しいうちに、見たことを書き留めてもらいましょう。
映像が残らないまま時間がたった事故でも、次の証拠なら今から集められます。
- 車の損傷の写真(修理済みなら修理工場の写真や見積書)
- 事故現場の写真(信号機の位置、見通し、路面の状況)
- 被害者が覚えている事故の状況のメモ
こちらも読まれていますドライブレコーダーは交通事故の証拠になる~警察への提出義務と拒否できる場合 交通事故にあったとき、ドライブレコーダーの映像は過失割合や事故状況を裏づける有力な証拠になります。ここでは、ドラレコ映像...この記事を読む
被害者側にも過失があると遺族から請求される
亡くなった加害者の損害も賠償の対象なので、被害者に過失があれば、遺族への賠償は避けられません。
ただ、相手が悪い事故なら、遺族の請求は過失相殺(過失の分だけ賠償額を減らすこと)で大きく減り、被害者に過失がなければ支払う必要はありません。
自分の過失分は相手の遺族に賠償する
被害者が遺族に支払うのは、亡くなった加害者の損害のうち、被害者の過失割合に当たる部分です。過失割合が9対1なら、加害者の損害の1割を被害者が負担します。
割合が1割でも、亡くなった人の損害は死亡慰謝料や逸失利益(生きていれば得られた収入)が加わって高額になりやすいため、支払う金額は大きくなりがちです。仮の金額で、加害者9割・被害者1割の事故を計算すると、次のようになります。
| 項目 | 損害額 | 過失相殺の後の金額 |
|---|---|---|
| 被害者が受け取る額(被害者の損害) | 1,000万円 | 900万円 |
| 被害者が支払う額(亡くなった加害者の損害) | 6,000万円 | 600万円 |
この例では受け取る額のほうが多いものの、亡くなった側の損害がさらに大きければ、支払う額が受け取る額を上回ることもあります。
遺族への支払いは、被害者が対人賠償保険に入っていれば、その保険会社の担当です。保険金が自賠責保険の範囲で収まれば翌年の等級は下がらず、対人賠償保険から出れば下がります。
遺族から直接連絡が来ても、その場で金額や責任を認めないことが大切です。対応は自分の保険会社に任せてください。
加害者の遺族に被害者側の自賠責保険から支払われることがある
亡くなった加害者の過失が大きくても、被害者側の自賠責保険から加害者の遺族へ支払いが行われることがあります。ただし、支払うのは自賠責保険なので、被害者が自分でお金を出すことにはなりません。
相手から見れば、被害者の車も相手を死亡させた車です。車の持ち主などの運行供用者は、運転者が注意を怠らなかったことや車に欠陥がなかったことまで証明しない限り、人身の損害を賠償する責任を免れません(自動車損害賠償保障法3条)。運行供用者の賠償責任は被害者の車の自賠責保険が引き受けるので、相手の過失が大きい事故でも、遺族への支払いが生じるのです。
自賠責保険は、亡くなった人の過失が大きくても、減額を過失7割以上で2割、8割以上で3割、9割以上でも5割にとどめています。たとえば相手の過失が9割5分で、死亡の損害が限度額の3,000万円を超えていれば、遺族へ1,500万円が支払われます。
金額は大きく見えますが、自賠責保険には等級がないので、この支払いで被害者の保険料が上がることもありません。相手が悪い事故で自分の自賠責保険から支払いがあったと知っても、過度に心配する必要はありません。
被害者の過失ゼロの場合、保険会社は示談交渉を代行できない
被害者の過失がゼロの場合、被害者が入っている保険会社は、相手方との示談交渉を代行できません。
保険会社が示談交渉を代行できるのは、自社が保険金を支払う責任を負う事故だけです。被害者に過失がなければ被害者の保険会社が相手へ支払うお金はなく、交渉を代行すると弁護士法72条に触れてしまいます。
そのため、加害者の保険会社や遺族とのやり取りは、被害者自身の役目です。もっとも、保険会社が引き受けられないのは示談交渉だけなので、遺族から請求を受けたら、過失がないと考える事故でも自分の保険会社に知らせておきます。
交渉の負担から逃れるために、納得できない過失を認める必要はありません。1割でも過失を認めれば保険会社に代行してもらえるようになりますが、引き換えに賠償額が減り、遺族への支払いの責任まで生じます。
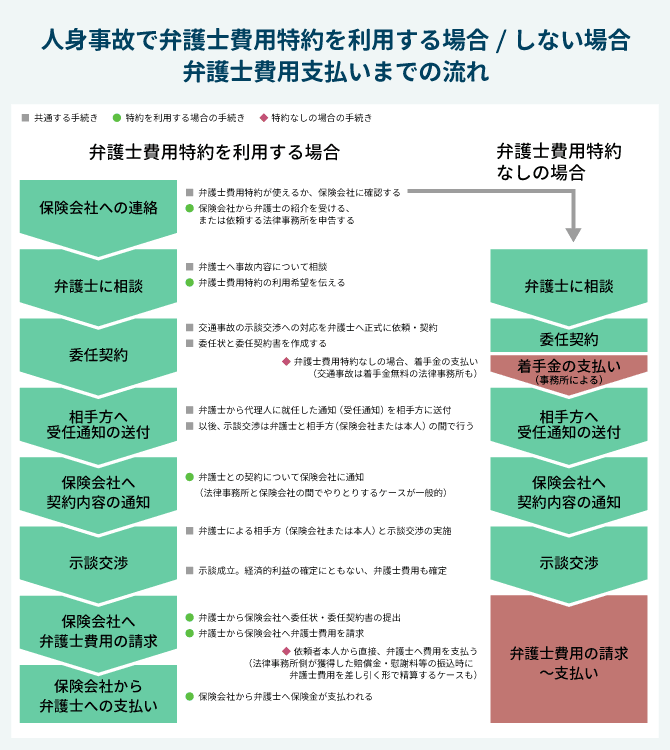
自分で交渉するのが難しいときに頼りになるのが、弁護士費用特約です。契約の上限額(300万円の例があります)まで弁護士費用が保険から支払われ、特約だけの利用なら等級も下がりません。被害者本人の保険に付いていなくても、同居の家族の保険の特約を使える場合があります。
被害者でも過失運転致死の疑いで捜査を受けることがある
相手が悪い事故でも、相手が亡くなった以上、被害者が過失運転致死の疑いで捜査を受けることがあります。
過失運転致死罪は、運転上必要な注意を怠って人を死亡させたときに成立する罪です。事故の当事者のうち話を聞けるのは生きている側だけなので、被害者も警察の取調べや、現場で状況を確かめる実況見分に呼ばれます。
もっとも、捜査を受けることと処罰されることは別です。相手の信号無視やセンターラインのはみ出しのように避けようがなかった事故なら、被害者の過失は否定されやすくなります。
気をつけたいのは、捜査で作られた書類が、賠償の話し合いの材料にもなる点です。不確かな点を推測で話すと、後で過失を認めた証拠として扱われかねません。実況見分では見たことだけを正確に伝え、警察がまとめた供述調書が記憶と違えば、署名する前に訂正を求めてください。
取調べの前に弁護士に相談しておけば、話すべきことを整理してから臨めます。
こちらも読まれています交通事故で被害者が死亡した場合の加害者の責任・処罰と慰謝料・損害賠償の相場 交通事故が起こったら、不幸にも被害者が死亡してしまうことがあります。死亡事故が起こった場合、相手にはどのような責任が発生...この記事を読む
加害者側から回収できない場合も受けられる補償
加害者側から十分に回収できなくても、被害者が自分の保険や国の制度で損害を補える場合があります。被害者が仕事中や通勤中だった事故なら、労災保険も請求できます。
請求先が尽きたと感じたら、まず自分の保険証券で、人身傷害保険・無保険車傷害保険・車両保険が付いているかを確かめましょう。
自分の人身傷害保険と無保険車傷害保険を使う
被害者が入っている任意保険に人身傷害保険や無保険車傷害保険が付いていれば、けがの損害を自分の保険から受け取れます。
人身傷害保険は、事故の相手の有無や資力に関係なく、契約者の保険会社が損害を支払う保険です。相続人との交渉の結果を待たずに受け取れ、自分に過失があっても、その分を減らさずに損害額を計算します。人身傷害保険だけを使うなら、翌年の等級も下がりません。一方で、支払額は約款の基準と保険金額で決まるため、裁判基準の賠償額には届かない場合があります。
無保険車傷害保険が力を発揮するのは、加害者の車に対人賠償保険が付いていなかった、または保険金額が足りなかった事故で、後遺障害が残ったときです。支払いの対象は死亡と後遺障害に限られ、後遺障害の残らないけがには使えません。
自分の保険と相続人などへの請求のどちらを先にするかで受取額が変わることもあるので、順番は自分の保険会社か弁護士に確かめてから決めます。
車の損害は車両保険で補う
車の修理代を加害者側から回収できないときは、被害者の車両保険で補います。
回収する手段が最も限られるのは、加害者に対物賠償保険がなく、遺族が相続放棄をした事故です。そうした事故でも、車両保険に入っていれば、契約で決めた車両保険金額を上限に、自分の保険会社から修理代を受け取れます。免責金額(自己負担額)を決めていれば、その分は差し引かれます。
使うかどうかの分かれ目は、保険料の割引率を決める等級です。車どうしの事故で車両保険を使うと、翌年の等級が3等級下がり、保険料が上がる場合があるため、修理代が小さければ、自己負担にしたほうが総額では安く済むこともあります。等級が下がるかどうかと、下がった後の保険料を保険会社に確かめ、修理代と比べて判断します。
車両保険に入っていない被害者に、ほかに考えられる手段は、加害者が仕事中だった事故での勤務先への請求か、相続人や遺産への請求です。ただ、修理代の額によっては、請求の手間と費用が回収額に見合わないこともあります。
保険がなければ政府保障事業に請求する
加害者が自賠責保険にも入っていなかった事故では、国の政府保障事業に請求できます。
政府保障事業は、無保険車の事故やひき逃げで自賠責保険に請求できない被害者に、国が自賠責保険と同じ限度額(傷害120万円、死亡3,000万円など)で人身の損害を補う制度です。損害保険会社や共済組合の窓口が請求を受け付けていて、手続きに迷ったときは日弁連交通事故相談センターにも相談できます。
健康保険や労災保険から給付を受けられる場合は、その金額が差し引かれます。自分の人身傷害保険とはどちらを先に請求しても構いませんが、同じ損害を両方から重ねて受け取ることはできません。
気をつけたいのは、請求の期限が3年であることです(自動車損害賠償保障法75条)。傷害は事故の日、後遺障害は症状固定の日、死亡は死亡の日から数え始めるので、相続人が相続放棄をするかどうか決まるのを待っている間にも、期限は進みます。
こちらも読まれています事故の相手が無保険だった場合のリスクと対処方法 交通事故に遭ったとき、加害者が「無保険」のケースがあります。その場合、加害者と直接示談交渉をしなければなりません。連絡が...この記事を読む
交通事故の加害者が死亡した場合のまとめ
交通事故の加害者が死亡しても、被害者が損害賠償を諦める必要はありません。
請求の相手は相続人に変わりますが、加害者が保険に入っていれば保険会社が支払います。加害者の勤務先や車の所有者の責任は、遺族が相続放棄をしても残るものです。相続人全員が放棄した事故でも、任意保険の約款や相続財産清算人の手続き、自分の保険、政府保障事業と、確かめる手段はいくつもあります。
一方で、加害者が亡くなった事故は、相手の話を聞けないまま過失割合を決めることになり、時効も止まりません。
亡くなった相手の遺族に請求することをためらう被害者も多いでしょう。それでも、賠償の請求は、被害者が事故で失ったものを取り戻すための権利です。
請求先の確認に行き詰まったら、1人で悩まず、早めに交通事故に強い弁護士の力を借りてください。
加害者が死亡した事故は交通事故に強い弁護士へ
交通事故弁護士相談広場では、交通事故の被害相談を受け付けている法律事務所を、都道府県から探せます。
請求先の調査から遺族や保険会社との交渉まで、無料相談で確かめてみましょう。弁護士費用特約が使えれば、費用の負担を抑えて依頼できます。
こちらも読まれています弁護士特約(弁護士費用特約)とは?交通事故時の補償内容や使い方・注意点を解説 弁護士特約(弁護士費用特約)を利用すれば、交通事故で受けた被害に関する事後対応や示談交渉を、原則として費用負担なし(上限...この記事を読む
交通事故に強い【おすすめ】の弁護士に相談
交通事故一人で悩まずご相談を
- 保険会社の慰謝料提示額に納得がいかない
- 交通事故を起こした相手や保険会社とのやりとりに疲れた
- 交通事故が原因のケガ治療を相談したい