贈与契約書とは?書き方と雛形、無効になるケースと注意点を解説
祖父母から孫へのお祝い、親から子への住宅資金など、生前に財産を渡す手段が贈与契約です。贈与契約は口頭でも成立しますが、契約書を作っておかないと、後になって「もらった・あげていない」の争いになったり、税務調査で贈与そのものを否定されたりするおそれがあります。
この記事では、贈与契約書の役割と作るメリット、そのまま使える雛形(現金・不動産)、記載すべき5項目、無効や否認とされるケース、印紙や公正証書の要否、そして相続で争いを生まないための遺留分・特別受益の考え方まで解説します。
目次[非表示]
贈与契約書とは
贈与契約書とは、贈与者(財産を与える人)と受贈者(財産をもらう人)が贈与契約を結んだ事実と、その内容を証明するための書類です。
贈与契約は、贈与者が自分の財産を無償で譲渡すると受贈者へ約束し、受贈者がそれを受け入れることで契約が成立します(民法549条)。たとえば、就職祝いとして祖父(贈与者)が孫(受贈者)に現金100万円を渡す、父(贈与者)が長女(受贈者)に自宅の土地を渡す、といった場面で贈与契約は結ばれます。
贈与契約書の作成は法律上の義務ではなく、口頭での約束でも成立はします。しかし、次に挙げるように、贈与契約書を作っておくことで得られる利点は大きく、とくに毎年繰り返す暦年贈与や不動産の贈与では欠かすことのできない書類です。
贈与契約書の雛形(現金・不動産)
先に、贈与契約書の雛形としてそのまま使える基本的な書式を2種類掲載します。金額や不動産の表示、日付を書き換えてお使いください。署名と日付は手書きにし、同じものを2通作成して各自1通ずつ保管するのが基本です。
現金を贈与する場合の雛形
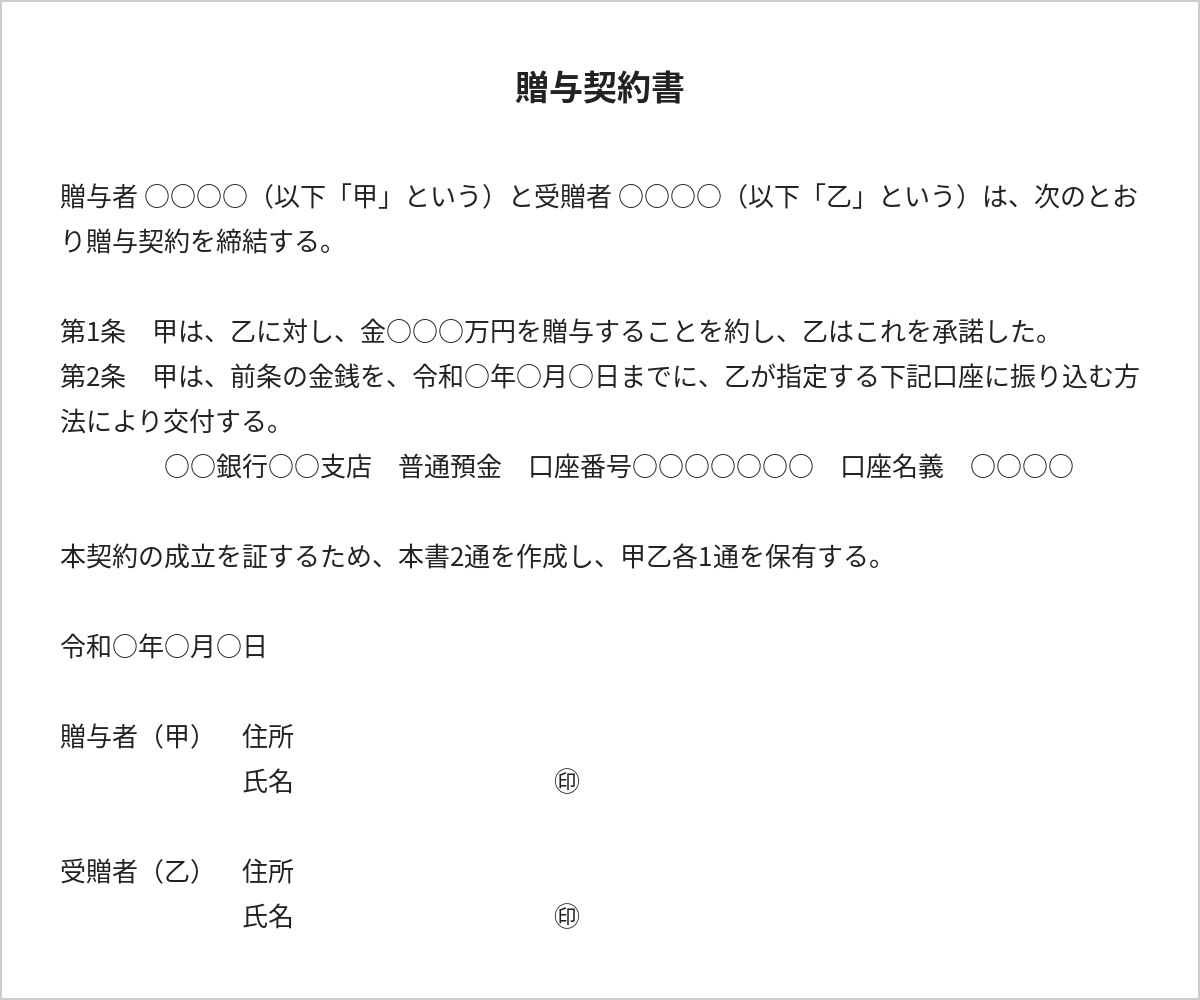
現金の雛形で書き換えるのは、金額欄・振込期限・振込先の3か所です。毎年贈与する場合は、1通に「毎年100万円を10年間」とまとめず、その年の分だけを1通ずつ作ってください(理由は後述の「定期贈与」で解説します)。
不動産を贈与する場合の雛形
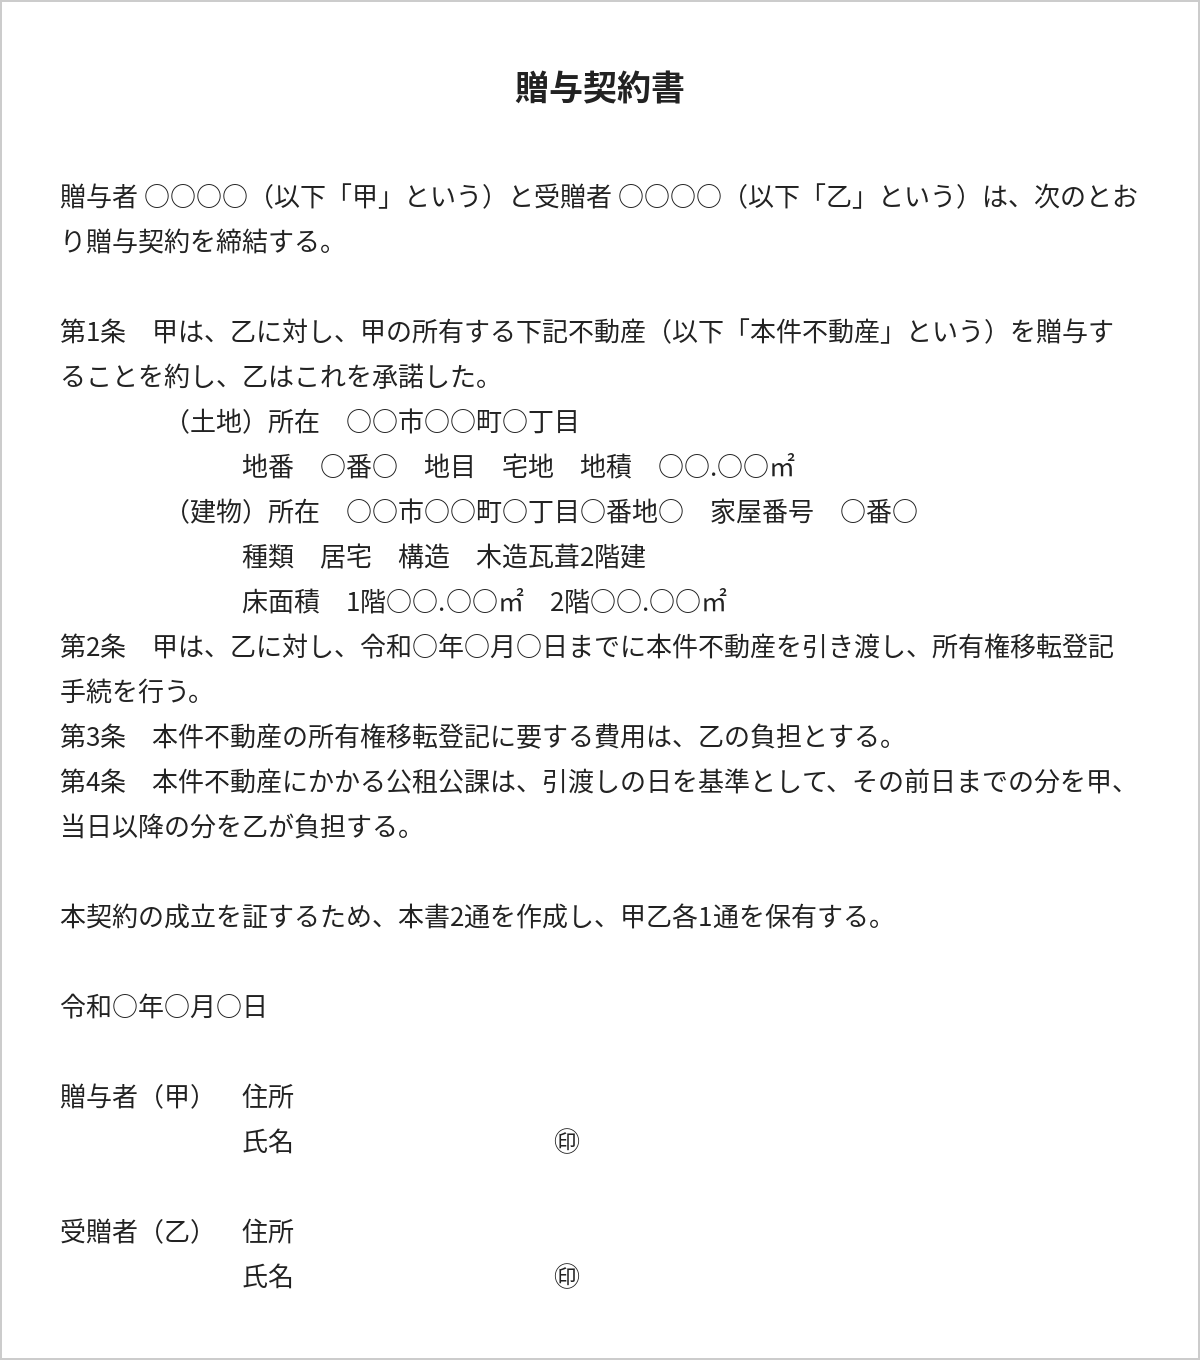
不動産の雛形では、物件の表示欄を登記事項証明書(登記簿謄本)のとおりに書き換えます。住所(住居表示)と地番は別物なので、郵便が届く住所を書かないよう注意してください。登記費用と固定資産税を誰が負担するかも、雛形の該当欄で決めておくと後の行き違いを防げます。
贈与契約書を作る4つのメリット
贈与契約書を作る利点は、贈与があった事実とその金額を第三者に示せる点に集約できます。
贈与者・受贈者の間で口頭で合意できていたとしても、他の相続人や税務署、法務局に口約束の中身は見えません。行われた贈与の内容が贈与契約書の形で残っていれば、たとえば次の4つの場面では書面をそのまま証拠として使えます。
相続時に贈与額をめぐる争いを防げる
贈与者が亡くなった後の遺産分割協議では、生前贈与を受けた相続人に対して、他の相続人から「もっと多く受け取っていたはずだ」と主張されることがあります。通帳に残る出金記録だけでは、他の相続人からは「生前贈与が誰にいくら渡ったか」を確かめることができません。金額を裏づける書面がなければ、口頭での説明だけが根拠になり、他の相続人の疑いは残ったままです。
贈与契約書があれば、贈与の相手・金額・時期が、贈与を行ったつど書面で確定します。受け取った側は贈与契約書に記載された額を示すことで、他相続人の過大な主張に反論でき、他の相続人も実際の額を前提として納得感を持って取り分を計算することができます。
贈与者の一存で撤回できなくなる
口頭など書面によらない贈与は、履行が終わった部分を除き、贈与者・受贈者のどちらからでも解除することができます(民法550条)。合計100万円を口頭で約束し、30万円を渡した時点で贈与者の気が変われば、残りの70万円は渡さなくてよいことになります。
契約書を作れば書面による贈与となり、贈与者の一存では撤回できなくなり、受贈者は約束された贈与を確実に受け取ることができます。
また、口約束には、金額や時期の思い違いも付いてまわるもの。言った・言わないのトラブルを予防するためにも、金額・時期・方法は契約書に具体的に書き込むのが有効です。書面を介して贈与者・受贈者の双方が同じ内容を確認した上で贈与を進められます。
税務調査で贈与の事実を証明できる
贈与税には年間110万円の基礎控除があることから、毎年110万円以内で贈与を続けて相続財産を減らす「暦年贈与」がよく使われます。しかし、贈与者が亡くなった後の税務調査で「名義だけ子どもにした預金(名義預金)で、実質相続ではないか」「最初から数百万円をまとめて贈与する約束だったのではないか(定期贈与)」と疑われることがあります。
贈与のあるたびに契約書を作り、実際に振込の記録も残しておいてください。その年ごとにそれぞれ独立した贈与であったことを示す有力な証拠になります。
また、書面が残っていないと、親から子への送金が贈与ではなく貸付金だと判断され、被相続人の財産として相続税の課税対象となったうえ、他の相続人から遺産分割の対象として返還を求められる可能性もあります。贈与契約書を準備して贈与である事実を明確化することで、税務に関する不要な疑いやトラブルを回避することが可能です。
こちらも読まれています暦年贈与の利用方法とは?有効な活用法と注意点 相続税対策として「暦年贈与」は非常に有効です。暦年贈与とは「贈与税の基礎控除」を利用して毎年少額ずつの贈与を積み重ねる節...この記事を読む
不動産の名義変更をスムーズに進められる
不動産を贈与された場合、法務局で所有権移転登記をしなければ名義が変わりません。申請には登記原因を証明する書類(登記原因証明情報)が必要で、贈与契約書がこれにそのまま使えます。
逆に贈与契約書がなければ、登記のための証明書類を別途で作成する手間が生じます。
こちらも読まれています生前贈与をするなら贈与契約書を交わしておくのが安心 子供など相続人への贈与は110万まで非課税となります。ただし無条件で認められるわけではありません。贈与を行ったことを示す...この記事を読む
贈与契約書の書き方:必ず入れる5つの項目
贈与契約書に法律で決められた書式はなく、手書きでもパソコンで作成しても構いません。ただし、署名と日付は当事者が手書きすることをおすすめします。後から「本人が作ったものではない」と争われたときの証明力が違います。
書式は自由ですが、次の5点が欠けていると、贈与の内容を特定できず契約書としての意味をなしません。
- 誰が贈与するのか
- 誰が贈与を受けるのか
- 何を贈与するのか
- いつ贈与するのか
- どのように贈与するのか
こちらも読まれています生前分与とは?生きているうちに相続を検討しておきましょう 「財産なんてほとんどないから、自分には遺産相続なんて関係ない」と思っている方は多いと思います。しかし、遺産相続と無縁な方...この記事を読む
1. 誰が贈与するのか(贈与者)
贈与者の氏名・住所を正確に記載します。同姓同名の親族がいることもあるため、必要に応じて生年月日も加えておくと確実です。
2. 誰が贈与を受けるのか(受贈者)
受贈者の氏名・住所も同様に記載し、受贈者が未成年の場合は、本人の署名に加えて親権者(法定代理人)が署名押印します。受贈者が乳幼児で自分の意思を示せなくても、親権者が代わりに承諾すれば贈与契約は有効に成立します。
3. 何を贈与するのか(目的物)
金銭なら「およそ100万円」ではなく「金1,000,000円」と正確に、不動産なら登記事項証明書どおりの表示で、株式なら会社名・株数・株式の種類まで特定します。目的物があいまいだと、贈与自体が成立していないと判断されることがあります。
4. いつ贈与するのか(時期)
契約日と履行日(振込日・引渡日)を明記します。日付がないと、その年の贈与なのか翌年の贈与なのかが分からず、贈与税の申告や相続開始前の贈与加算の判定に影響します。日付は西暦でも和暦でも有効です。
5. どのように贈与するのか(方法)
金銭は銀行振込にし、通帳に記録を残すのが基本です。手渡しは履行の証明が難しく、名義預金を疑われる原因になります。受贈者が一定の義務を負う負担付贈与(「贈与者の介護を1年間行う」など)では、負担の内容と期間も具体的に書いておきます。
贈与契約書が無効・否認されるケース
契約書を作っても、次のような場合には、法的に贈与は無効と判断される、あるいは税務上贈与がなかったものとして扱われる可能性があります。弁護士に相談が持ち込まれる贈与トラブルの多くは、このいずれかに当てはまります。
受贈者が贈与を知らなかった(名義預金)
贈与契約は双方が合意することで成立します。親が子ども名義の口座を作り、子どもに知らせないまま毎年入金していた場合、子どもは財産の無償譲渡を承諾していないので贈与は成立しません。子ども名義で貯められたこの預金は親の財産(名義預金)として相続税の課税対象となり、相続人同士の遺産分割でも子の財産ではなく親の遺産として扱われます。
この問題は契約書を親が一人で作り自分で保管していただけでは解決しません。受贈者である子どもに正しく内容を知らせ、署名してもらい、通帳と印鑑を受贈者自身が管理することが重要です。
日付をさかのぼって作成した(バックデート)
税務調査が来てから、過去の贈与について「当時作った」ことにして契約書を用意するのは、私文書の偽造にあたるおそれがあり、税務上も否認されます。
贈与契約書は贈与するたびにそのつど作成する必要があります。後から作った書面は後の日付で行った贈与として扱うしかありません。
未成年の受贈者の贈与に親権者が関与していない
受贈者が未成年の場合、親権者が関与しないまま進めた贈与は、受贈者本人が財産を把握していないと判断され、名義預金として否認される原因になります。受贈者が義務を負う負担付贈与では、親権者の同意がなければ贈与契約そのものを取り消される可能性もあります。
祖父母から未成年の孫へ贈与を行う場合は、親権者である父母の署名押印を必ず入れるようにしてください。
実際の履行がない・契約書と実態が違う
贈与契約書に「100万円を振り込む」とあるのに振込記録がない、契約書は毎年あるのに入金は一括、など行った贈与の内容と契約書の記載に齟齬がある場合、契約書の内容は信用されません。
贈与契約書は、その内容と通帳に記録された贈与の履歴が一致して初めて証拠として機能します。
「毎年100万円を10年間」とまとめて約束した(定期贈与)
1通の契約書で「毎年100万円を10年間贈与する」と約束すると、1,000万円を受け取る権利(定期金給付契約に基づく権利)を初年度に一括で贈与したとみなされ、多額の贈与税がかかることがあります。
暦年贈与を続ける場合は、毎年その年の分だけの贈与契約書を作り、金額や日付を年ごと変えて行うのが安全です。
贈与者の判断能力に問題があった(認知症等)
認知症が進んだ親に子どもの一人が契約書に署名させた場合、他の相続人から「意思能力がなく無効だ」と主張され、相続開始後の訴訟へ発展することがよくあります。
高齢の贈与者が贈与する場合は、公正証書にする、医師の診断書を残す、などの対策を通じて、行われた贈与が贈与者本人の意思であることの裏付けを確保しておく必要があります。
収入印紙・公正証書・確定日付は必要か
収入印紙は不動産の贈与なら200円、現金なら不要
現金や預金の贈与契約書は印紙税の課税文書にあたらないため、収入印紙は不要です。
不動産の贈与契約書は「不動産の譲渡に関する契約書」(第1号文書)にあたりますが、贈与は無償で記載金額がないため、印紙税は200円です。印紙を貼り忘れても契約自体は無効になりませんが、本来の税額の3倍(最低1,000円)の過怠税を課されます。
公正証書にすべき場面
贈与契約書は私文書でも一定の役割を果たしますが、公証役場で公正証書にしておくと、公証人が贈与者本人の意思と本人確認をした上で作成することができ「無理やり書かせた」「本人は理解していなかった」といった贈与を疑う主張を退けやすくなります。
高齢の贈与者からの贈与、不動産や高額の贈与、相続人の一部だけに贈与する場合などは、贈与契約書を公正証書にする価値があるでしょう。
確定日付で書面がその日に存在したことを証明できる
公正証書までは必要ないが日付の信頼性を高めたい場合は、公証役場で確定日付(1通700円)を押してもらう方法があります。
贈与契約書がその日に存在していたことが公的に証明され、前述したバックデートの疑いを避けることができます。
確定日付を利用するだけでは、内容の真正までは証明してもらえないため、名義預金への対策には振込記録との併用が必要です。
生前贈与と遺留分・特別受益の関係
贈与契約書を正しく作れば、贈与があった事実は確実に証明できます。しかし「贈与契約書があるから相続のときにも問題にならない」わけではありません。贈与者が亡くなった後、受贈者は他の相続人から遺留分や特別受益の主張を受けることがあります。
相続人への贈与は10年分が遺留分の対象
遺産相続が発生した際、被相続人の配偶者・子・直系尊属には遺留分(相続財産として受け取ることができる最低限の取り分)が保障されています。相続人に対する生前贈与のうち、婚姻・養子縁組・生計の資本としてされたもの(特別受益にあたる贈与)は、相続開始前10年以内の分が遺留分の計算に含まれます(民法1044条3項)。
たとえば、長男だけに毎年110万円ずつ15年間贈与していた場合、直近10年分の1,100万円は遺留分の計算に含まれ、計算の結果遺留分を侵害していることが発覚した場合、次男から長男に対して遺留分侵害額請求を起こされる可能性があります。
贈与契約書を作っていたとしても、遺留分の侵害はまた異なる問題であるため、次男からの請求を防ぐことはできません。
なお、相続人以外への贈与の場合は原則1年以内に行われた贈与が遺留分の計算対象となりますが、遺留分を侵害することを贈与者・受贈者の双方が知っていた場合は期間の制限がありません。
特別受益として相続分から差し引かれる
遺産相続において、相続人が被相続人の生前に受けていた生前贈与は特別受益として「相続財産として先にもらった分」と扱われます。遺産分割の際、特別受益として受け取った分はその相続人の相続取り分から差し引かれます(民法903条)。
こちらには1年・10年といった期間制限はなく、何十年前の贈与でも証拠があれば差し引きの対象になります。
持ち戻し免除の意思表示を書いておく
贈与者が「この贈与は相続分とは別に渡すもの」と考えている場合、契約書や遺言に「本贈与について、贈与者は特別受益の持ち戻しを免除する」と明記しておきます(民法903条3項)。
贈与者の意思として対象となる生前贈与を持戻しの対象から除外することを明記しておくことで、遺産分割の際に贈与分を差し引かずに済みます。ただし、遺留分の計算には持ち戻し免除の効力は及びません。生前贈与を含めた結果、遺留分侵害があることがわかった場合、遺留分侵害額請求を止めることはできません。
なお、婚姻期間20年以上の夫婦間で居住用不動産を贈与した場合は、持ち戻し免除の意思があったものと推定されます(民法903条4項)。
遺留分を侵害しない範囲に贈与と遺言の配分を設計する
特定の子どもや孫に多く渡したい場合は、贈与と遺言を組み合わせて全体の配分を設計し、他の相続人の遺留分を侵害しない範囲に収めるか、侵害する分の金銭を用意しておく必要があります。
贈与を始める前に、相続全体の見通しを弁護士に確認しておくことをおすすめします。
注目!
遺留分を侵害しない贈与の設計は弁護士に相談
当サイトを見ても疑問が解決しない、状況が異なるので判断が難しいと感じたら弁護士に相談することをおすすめします。
初回相談無料の弁護士も数多く掲載しておりますし、どの弁護士もいきなり料金が発生するということはありません。まずはお気軽にご相談ください。
贈与契約書の作成・契約の流れ
贈与契約書を作成・契約する際のおおまかな流れは以下の通りです。
- 贈与内容のすり合わせ:贈与者と受贈者が、5つの必要記載事項(誰が・誰に・何を・いつ・どのように)を確認します。未成年の受贈者なら親権者も交えて確認します。
- 贈与契約書の作成:雛形をもとに同じ内容の贈与契約書を2通作成します。日付と署名は手書きで、押印は実印が望ましいです。生前贈与する財産が不動産である場合は登記事項証明書を取り寄せ、その表示を贈与契約書へ正確に写します。
- 生前贈与の履行:契約書どおりの日に、銀行振込で送金します。不動産は所有権移転登記を申請します。
- 贈与契約書を保管:2通作成した贈与契約書は贈与者・受贈者が1通ずつ保管します。贈与を実施した際の振込明細や通帳のコピーも一緒に保管しておくと、後の証明が楽になります。
- 贈与税の申告:年間110万円を超える贈与を受けた受贈者は、翌年2月1日から3月15日までに贈与税の申告をします。
贈与契約書を作成する場合の注意点(税金)
贈与税の税率は10~55%の累進課税
贈与税は、贈与額が大きいほど高い税率がかかる累進課税です。
1年間に受けた贈与の合計額から基礎控除110万円を差し引き、その金額が大きいほど税率は高くなります。18歳以上の子や孫が父母・祖父母から受ける贈与には「特例税率」、それ以外には「一般税率」が適用されます。
| 基礎控除後の課税価格 | 特例税率 | 控除額 | 一般税率 | 控除額 |
|---|---|---|---|---|
| 200万円以下 | 10% | - | 10% | - |
| 300万円以下 | 15% | 10万円 | 15% | 10万円 |
| 400万円以下 | 15% | 10万円 | 20% | 25万円 |
| 600万円以下 | 20% | 30万円 | 30% | 65万円 |
| 1,000万円以下 | 30% | 90万円 | 40% | 125万円 |
| 1,500万円以下 | 40% | 190万円 | 45% | 175万円 |
| 3,000万円以下 | 45% | 265万円 | 50% | 250万円 |
| 4,500万円以下 | 50% | 415万円 | 55% | 400万円 |
| 4,500万円超 | 55% | 640万円 | 55% | 400万円 |
たとえば父から18歳以上の子に500万円を贈与した場合、贈与税は(500万円−110万円)×20%−30万円=48万円です。
不動産の贈与では登録免許税・不動産取得税もかかる
不動産を贈与すると、贈与税に加えて次の税金がかかります。
- 所有権移転登記の登録免許税(固定資産税評価額の2%)
- 不動産取得税(本則4%。2027年3月31日までに取得した土地・住宅は3%、宅地は課税標準が2分の1になる特例あり)
なお、相続で取得する場合の登録免許税は0.4%、不動産取得税は非課税です。
不動産の場合、生前贈与を行うより相続にした方が税負担が軽くなるケースが多くあります。不動産の生前贈与を行う場合、どちらの税負担が大きくなるか、事前シミュレーションを綿密に行うことをおすすめします。
こちらも読まれています相続税の税率は何パーセント?すぐわかる早見表と基本的な計算方法 相続税をどのくらい払えばいいのか心配な方は、相続税の税率と計算方法について知りましょう。この仕組みを理解できれば、相続税...この記事を読む
相続開始前7年以内の贈与は相続財産に加算される
贈与者が亡くなった場合、相続や遺贈で財産を取得した人が相続開始前に受けた贈与は、相続税の計算上、相続財産に加算されます。
この期間は2024年1月1日以降の贈与から段階的に3年から7年に延長されており、延長された4年分については合計100万円まで加算されません。
暦年贈与は早く始めるほど効果が出ると言われるのは、この相続加算のルール回避につながるためです。
こちらも読まれています生前贈与にかかる相続税は亡くなる7年前の分まで。加算対象となる贈与の考え方、節税方法と注意点 2023年の税制改正により、生前贈与の相続税加算期間がこれまでの3年から7年に延長されました。これにより、相続税の節税対...この記事を読む
贈与税の特例には適用要件がある
相続税と同様に、贈与税にも負担を軽くする特例は存在します。ただし、特例を適用してもらうには、その特例に見合った要件を満たし、適切な申告を行う必要があります。
贈与税の配偶者控除(おしどり贈与)
婚姻期間20年以上の夫婦の間で夫から妻へ(または妻から夫へ)居住用不動産(または取得資金)を贈与した場合、基礎控除とは別に2,000万円までの控除が認められます。
贈与税の配偶者控除を利用する際は、仮に控除を適用した結果、贈与税がゼロになる場合でも申告が必要です。
こちらも読まれています配偶者への生前贈与は条件を満たすなら利用すべき? 相続税の支払いを減らすために行う生前贈与。その控除制度の中でも一般的な配偶者控除は2000万円の非課税枠が認められていま...この記事を読む
相続時精算課税制度
相続時精算課税制度とは、60歳以上の父母・祖父母から18歳以上の子・孫への贈与について、累計2,500万円まで贈与税がかからなくなる制度です。累計2,500万円を超えた分については、一律で20%の贈与税が課税されます。
2024年1月からは、相続時精算課税制度を選んでも年間110万円の基礎控除が使えるようになりました。110万円以内の贈与であれば申告不要で、相続財産への加算もされません。
相続時精算課税制度は贈与者ごとに利用する・しないを選択することができますが、一度選択した場合、その贈与者からの贈与財産については暦年課税に戻ることはできなくなり、贈与者が亡くなった後、相続が発生した際は、その贈与者から受けた贈与財産が年110万円の基礎控除分を除いて全額、相続財産として加算されます。
相続時精算課税制度は、贈与税の負担を軽減する制度ではありますが、贈与税による負担を相続発生時の精算に先送りし、相続財産の前払いのような財産移動を可能にするしくみとも言えます。
こちらも読まれています相続時精算課税制度とは?改正の影響から必要書類、手続きまでわかりやすく解説 相続時精算課税制度とは、父母・祖父母から子・孫への生前贈与を行う際に発生する贈与税を減額できる制度です。贈与額から基礎控...この記事を読む
贈与契約書に関するよくある質問
贈与契約書は手書きでないと無効ですか?
贈与契約書は手書きでないからと無効になることはありません。契約書本文はパソコンで作成できます。日付と署名だけは手書きにしておくと、本人が作成したことの証明になります。
孫が0歳でも贈与契約書は作れますか?
孫が0歳でも贈与契約書は作れます。受贈者欄に孫の氏名を書き、親権者(孫の父母)が法定代理人として署名押印します。振込先は孫名義の口座にし、通帳は親権者が管理してください。
過去の贈与の契約書を今から作ってもいいですか?
過去の日付での契約書は作成してはいけません。どうしても書面に残したいなら、「令和○年○月○日に贈与した事実を確認する」という内容の確認書を、今日の日付で作成します。
贈与契約書があれば遺留分は請求されませんか?
贈与契約書があっても、遺留分の侵害が認められれば、遺留分を請求される可能性はあります。相続人への贈与は相続開始前10年分が遺留分の計算に含まれ、契約書の有無は関係ありません。相続人以外への贈与も1年以内の分は対象です。
贈与契約書の作成は司法書士・行政書士・弁護士のどこに頼めばいいですか?
贈与契約書の作成だけなら行政書士でも可能ですが、不動産の登記を伴うなら司法書士が対応します。ただし、相続人の一部への贈与、高齢の贈与者からの贈与など、相続時に争いになる可能性がある場合は、遺留分や特別受益まで見通して設計できる弁護士に相談するのが確実です。
まとめ
贈与契約書には、相続時に贈与額をめぐる争いを防ぐ、贈与者の一存による撤回を止める、税務調査で贈与の事実を証明する、不動産の名義変更をスムーズに進める、という4つの役割があります。誰が・誰に・何を・いつ・どのようにの5点を正確に書き、署名と日付は手書きにし、契約書どおりに振込で履行することが基本です。
一方で、受贈者が知らない名義預金、日付の遡り、契約書と実際の入金が一致しない状態、定期贈与とみなされる書き方、贈与者の判断能力の問題があると、契約書があっても贈与は否認されます。また、契約書が完璧でも、相続人への贈与は遺留分や特別受益の対象になり、相続開始後に他の相続人から請求を受けることがあります。
相続で争いにならない贈与にするためには、贈与契約書の作成とあわせて、相続全体の設計を弁護士に相談しておいてください。
遺産相続に強く評判の良い弁護士事務所を探す
遺産相続相続問題で悩みを抱えていませんか
- 相手がすでに弁護士に依頼している
- 遺産分割の話し合いがまとまらない
- 遺産を使い込まれているがどうすれば?